Permian收購全季入帳、產量達約218 BOE/日,將以產權變現還款並維持每股0.12美元股息。
開場引子:埃沃隆石油(Evolution Petroleum)在最新一季財報與電話會議中指出,透過8口正在運作的鑽井與8月底完成的普里米恩(Permian)礦權收購,公司在下一季將呈現可觀的營運與現金流提振,並且仍維持連續第53季的每股0.12美元股息。

背景說明:公司於本季完成約1,600萬美元的普里米恩礦權購買,並在路易斯安那州擴大Haynesville與Bossier Shale的權益。管理層報告本季營收為2,260萬美元,較去年同期成長6%,但因避險部位出現約410萬美元的未實現損失,導致淨虧損300萬美元(每股攤薄虧損0.08美元)。自2013年12月以來,公司已向股東返還約1.566億美元。
核心要點與資料: - 產量與潛在貢獻:自8月20日起至9月,新增Permian權益平均產量約218 BOE/日,超出原先預期的200–210 BOE/日;管理層表示下一季將受惠於「整季」持有該資產,且尚有數口已上線但未入本次報表之井。 - 獲利與成本結構:調整後EBITDA季比提高至680萬美元;租賃營運成本(LOE)降至1,240萬美元,單位LOE約19.25美元/BOE,較前一季改善約5%。公司將成本改善歸功於礦權與權利金型產量比重上升。 - 資金與槓桿:為完成收購,借款增加至6,000萬美元,流動性約1,530萬美元;季後借款基礎被重估為7,000萬美元。會後公司以約250萬美元將威利斯頓盆地未開發地塊作出讓(farm-out),保留0.25%超額權利金(ORRI),擬將收益用於償還循環信貸。
分析與管理層策略: 管理層由「收購與擴張」導向「執行與資產變現」並強調平衡表強化。CEO Kelly Loyd指出,礦權與權利金模式能在不需大量資本支出的情況下,幫助維持產量並改善單位成本;財務長Ryan Stash則強調避險造成盈餘波動,但多為非現金專案,現金流仍相對穩健。公司表示將對低產或目前未生產地塊持續尋求farm-out以換取前期現金,用於降低迴圈借款,並已在考慮在現金充裕時與董事會討論購回庫藏股選項。
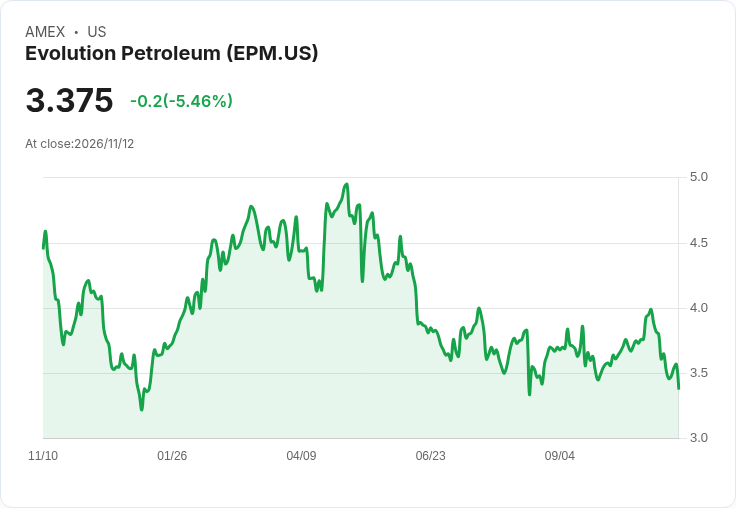
質疑、回應與替代觀點駁斥: - 分析師憂心資本配置與德里(Delhi)資產的可靠性,並指出股價壓力與產出短期波動。對此,管理層回應稱礦權成長「會隨時間增加現金貢獻」,且可在不投入大量資本下緩和既有資產的下滑;針對Delhi問題,公司說明是因一臺壓縮機停擺導致產量下滑,正在與操作方協商但尚未有確切修復時程。 - 關於避險造成的淨利波動,管理層強調避險安排是為遵守信貸契約及保護現金流,未實現損失主要影響會計盈餘、非現金流出,故不應與經營性現金流能力等同評估。
風險提示: 主要短期風險包括Delhi壓縮機故障造成生產不穩、避險部位導致盈餘波動及收購後槓桿上升。若farm-out或其他變現操作時程延宕,還款與資本回報計畫可能受限。
結論與展望(行動呼籲): 埃沃隆在本季展示以礦權與權利金為核心的資本輕型成長路徑:普里米恩全季入帳與8口鑽井帶來即時產量提升與單位成本改善,而以出讓未開發地塊換取現金、優先還款的策略,顯示管理層將資本配置重心轉向減債與股東回報選項(維持股息、未來可能回購)。投資人應持續關注(1)9-12月Permian與路易斯安那新井的實際產出持續性,(2)Delta/Delhi壓縮機修復進度對短期產量的影響,以及(3)farm-out變現及借款下降的執行情況,這些因素將直接決定公司未來數季的現金流強度與資本回報能力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。