IQVIA將以約11億美元收購Quotient,強化早期藥物開發與CDMO能力。
全球醫藥資訊與臨床服務供應商IQVIA(IQV)接近完成一樁重大收購案,據報導合約金額約為11億美元,買家最快可能在週一對外宣佈此項對英國諾丁漢(Nottingham)藥物開發與製造業者Quotient Sciences的收購,若無最後時刻變數,該交易將成為IQVIA擴張早期研發與製造能力的重要一步。

背景與公司現況:Quotient Sciences自2019年起由私募股權公司Permira持有,專長於早期新藥開發與製造(early-stage drug development),提供臨床前到早期臨床的藥物劑型與製造服務。對於IQVIA而言,收購Quotient可補足其在R&D解決方案與CDMO(合同開發與製造)端的直接能力,形成從研發到臨床實施更完整的服務鏈。
已知事實與財務數據:報導指出交易金額約為11億美元,目前仍為未公開的接近完成狀態。IQVIA將在12月1日舉行投資人日;公司近年來亦公佈2026年營收指引為173.50至175.00億美元,調整後每股盈餘預估12.90至13.00美元,並透露臨床訂單餘額(clinical bookings)過去十二個月達117億美元,顯示其R&D業務動能正在回升。Q3財報亦優於市場預期,主要由R&D解決方案拉動。
策略意義分析:此案若成真,代表IQVIA在整合資訊平臺、臨床試驗服務與製造能力上的戰略更進一步。對藥廠客戶而言,能從單一供應商獲得從候選藥物至早期臨床製備的加速路徑,潛在縮短交付時間並提升資料串接效率。對IQVIA而言,除了直接新增營收來源,還可能透過交叉銷售與作業整合創造協同效益。
風險與異議:批評者可能指出收購價位是否合理、整合風險與文化、以及私募資本投資退出可能帶來的估值壓力。此外,藥研與製造領域的法規審查、產能整合與人才留任都是不可忽視的挑戰。對此可反駁的觀點是,IQVIA過去有多次併購與整合經驗,且當前客戶對端到端服務需求強勁,若整合得當,短期投資支出可望由長期合約與提高毛利率補回。
對投資人與產業的意義:若官方宣佈,市場應關注IQVIA在投資人日是否提供更多整合與成本節省的估算,以及交易對2026年指引的具體影響。對於競爭者,這筆交易可能加速臨床服務與CDMO領域的整併潮,促使其他大廠檢視自有或合作的製造與早期開發能力。
結語與後續觀察建議:該收購若成行,將是IQVIA擴充早期藥研與製造供應鏈的重要里程碑。投資人、藥廠客戶與監管機構應密切追蹤官方公告、交易細節(付款方式、整合計畫)與監管審查進度;同時,關注IQVIA在12月1日投資人日上對此案與未來R&D成長動能的說明,將有助於評估交易是否如報導所稱,真正能為公司創造長期價值。
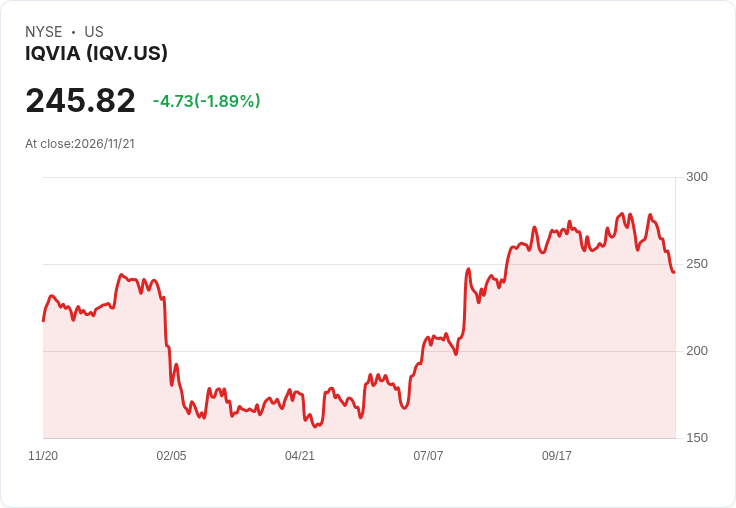
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。