



第三季純益122.8百萬美元、EPS與營收雙雙超越分析師預估。
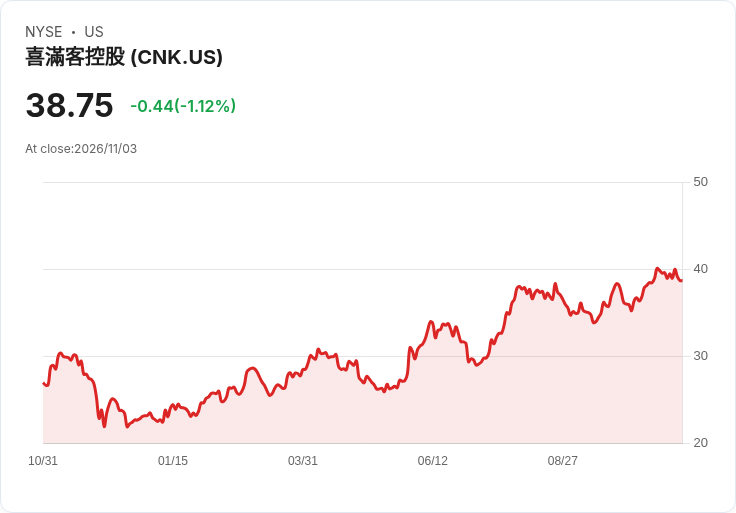
Cinemark(總部位於美國德州普萊諾)公佈2026財年第3季財報,單季淨利122.8百萬美元(每股盈餘1.04美元),以及營收約10.6億美元,雙雙超出市場預期,成為本季影業股中的亮點。

背景與關鍵資料: - 公司與時間:Cinemark Holdings Inc.,財報發布地點普萊諾(Plano, Texas)。 - 財務重點:第三季淨利122.8百萬美元,稅後每股盈餘(EPS)1.04美元;單季營收約10.6億美元。 - 市場預期比較:根據Zacks Investment Research彙整,八位分析師平均預估EPS為0.97美元、營收預估為10.3億美元,實際數字均高於預期。
分析:為何能超越預期? - 票房與商品化改善的可能性:影城業績回溫通常受益於片單強弱、暑期/檔期吸引力以及觀影率回升。Cinemark本季超出預期,可能反映觀眾迴流、票價調整或爆款片帶動入場人次與加值服務收入(如豪華座位和餐飲)的提升。 - 成本與營運效率:在電影市場波動下,若公司同步強化成本控制與提升單店收益(平均票價與單客消費),也能放大利潤貢獻,解釋淨利良好表現。 - 產業環境:儘管串流平臺持續改變消費習慣,但現場娛樂體驗(特效、IMAX/4DX等)仍具差異化優勢,若片單具吸引力,對實體影城有實質幫助。
替代觀點與反駁: - 替代觀點:部分投資者可能認為本季是短期回升或受單一強片影響,無法保證持續性,且串流發行策略、電影檔期分散及宏觀經濟(消費支出疲軟、通膨)可能抑制未來票房。 - 反駁:雖然短期波動存在,但Cinemark具有規模優勢與多元化收入來源(票房、餐飲、溢價座位、特別放映),若公司持續最佳化排片與成本結構,將有機會將一次性收益轉為穩定營運動能。此外,連續超預期的財報可促使分析師調整展望與評價。
風險提示與未來觀察重點: - 需關注公司對下季的營運指引、各地觀影人次變化、平均票價與單店同店銷售(same-store sales)。 - 關鍵風險包括大片檔期表現不如預期、原物料與薪資上升壓縮毛利、以及影視發行模式快速轉變對票房的長期影響。 - 對投資人而言,應追蹤公司在高毛利專案(如溢價影廳、餐飲服務)之營收佔比變動以及資本支出與債務狀況,以評估獲利可持續性。
結論與行動建議: Cinemark第三季交出優於市場預期的業績,短期展現經營韌性,但未來表現仍高度倚賴片單與觀眾迴流的可持續性。投資者應關注公司即將舉行的財報電話會議、管理層對下一季展望的說明,以及即將上映片單的市場反應,以判斷這波成長是否能延續。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





