



美國獸醫費用與先進療程成本飆升,帶動寵物保險成為成長最快產險業務線。專科診療、癌症治療與關節注射等高價療程,讓沒有投保的飼主面臨數千甚至數十萬美元醫療帳單。產業前景看俏但保費續漲壓力難解。
在美國,「毛小孩」醫療費用正急速逼近人類等級,讓越來越多飼主被迫投向寵物保險懷抱。從癌症化療、放射治療到關節注射與高階檢查,療程選項愈來愈多、愈來愈精密,但也愈來愈貴,讓寵物健康成為家庭財務新痛點。

根據北美寵物健康保險協會(North American Pet Health Insurance Association)資料,2025 年約有 700 萬隻寵物投保,占美國寵物總數逾 4%,較前一年成長 9%,五年累積成長更高達 76%。S&P Global Market Intelligence 金融機構研究主管 Tim Zawacki 指出,寵物保險已是成長最快的產物保險(property and casualty)業務線,保費預估在 2026 年將再成長 17%,達到 64 億美元,顯示這股趨勢才剛起步。
推高投保需求的核心因素,就是獸醫費用的全面上漲。美國勞工統計局(Bureau of Labor Statistics)數據顯示,2026 年 9 月獸醫服務價格較前一年上漲 4.6%。美國獸醫醫學會(American Veterinary Medical Association)統計,美國飼主去年平均每年在獸醫上的支出約 560 美元,但一旦碰上癌症、重大手術、進階診斷或慢性病長期治療,費用立即跳升到數千甚至數萬美元。
來自俄亥俄州 Norwalk、45 歲的 Amanda Moore 就是典型案例。她的狗 Tasha 被診斷罹患乳腺癌,接受手術、化療與放射線治療,累計醫療費用約 20,500 美元。所幸她事先購買了 Embrace Pet Insurance(由 American Modern Insurance Group 承保)的保單,獲得超過 14,300 美元理賠。她坦言,如果沒有保險,她根本不可能負擔這樣的治療,只能被迫以「付得起」而不是「最適合」的療程來決定 Tasha 的命運。
另一位亞利桑那州飼主 Maribeth Roufus,則在狗狗 Pepita 因椎間盤突出接受手術時,親身感受到「醫療通膨」威力。這次手術總帳單約 10,038.77 美元,保險理賠 7,791.02 美元,仍讓她自掏腰包約 2,247.75 美元。她表示,正因為事前知道這類重大手術在保單保障範圍內,當下才能毫不猶豫地說出:「救我的寶貝。」
從供給面看,獸醫費用走高不只是「亂漲價」,而是醫療體系整體升級的必然後果。擁有二十多年經驗的獸醫 Karen Hauer 指出,從醫療耗材、物流運輸、員工健保到人力成本,全部都在上升;同時,獸醫科別愈分愈細,腫瘤科、心臟科、皮膚科等專科醫師的訓練與設備投入,也推升整體服務價格。美國獸醫醫學會會長 Jen Quammen 則說,這種「醫療成熟」一方面讓病情控制更好、寵物壽命更長,但代價就是帳單數字水漲船高。
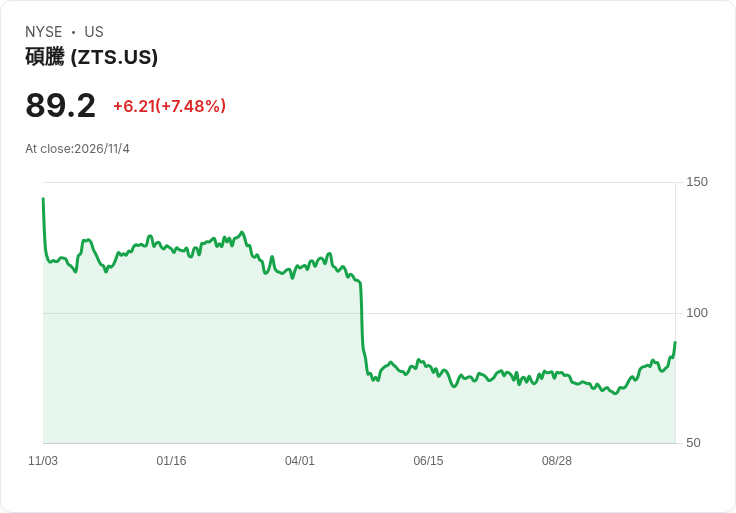
醫療科技廠商同樣在這股浪潮中扮演關鍵角色。動物健康公司 Zoetis Inc.(ZTS)指出,如今狗貓壽命已較四十年前延長約 1.5 至 1.7 倍,慢性病與老化相關疾病因此大幅增加。Zoetis 的 Apoquel 與 Cytopoint 等藥物,讓狗的環境性過敏(影響比率約 15%)有了更多治療選擇。Cytopoint 注射每次費用約落在 50 至 200 美元,而 2023 年獲美國核准的 Librela,針對狗狗骨關節炎,每月注射費用估計在 65 至 250 美元之間,視體型與地區而定。對於長期用藥的家庭來說,這已是相當可觀的固定支出。
在診斷端,IDEXX Laboratories Inc.(IDXX)則以 Cancer Dx 篩檢面板與 inVue Dx 細胞學平台,協助獸醫更快、更精準偵測癌症與其他疾病。再加上化療、3D 列印義肢、微創手術、可穿戴健康監測裝置與攜帶式診斷設備等新技術,等於把部分人類醫療水準「複製」到寵物身上,也同步把醫療支出推向新高。
面對醫療成本上升,保險業者也直言保費不可能維持在過去水準。Trupanion 表示,在獸醫可提供的醫療手段變多變精細後,「值得被財務安排」的療程也隨之增加,自然推高理賠支出與保費。該公司指出,其訂閱型保單第二季淨新增保戶數較去年同期激增近 40%。Embrace Pet Insurance 則披露,其第二季平均單筆理賠金額年增 6.9%,來到 432 美元,單季理賠總額高達 6,290 萬美元。
然而,並非所有家庭都買單這樣的保費結構。獸醫 Hauer 坦言,確實有飼主因費用考量而延後或放棄治療;一些批評者也認為,保險可能在無形中支撐了高價療程,使醫療市場缺乏自我修正的壓力。不過,支持者反駁,當醫療選項已經存在而且能實質延長與改善寵物生命,問題不在於「要不要治」,而是在於「誰有能力治」,因此保險是目前最務實的風險分攤工具。
從產業角度來看,寵物保險正站在矛盾交叉口:一方面,醫療科技、診斷工具與藥物創新(由 Zoetis、IDEXX 等公司推進)將持續拉高治療標準與壽命,確保需求不減;另一方面,若保費與醫療費用同步飆升,保單滲透率恐難以快速突破目前 4% 的水平。未來幾年,市場可能出現更多高自負額、限定保障項目或依疾病類別分級的新型保單設計,以在「可負擔性」與「充足保障」之間尋求平衡。
對台灣與其他市場而言,美國的「毛小孩醫療通膨」現象是一面鏡子:當寵物被視為家人,醫療科技愈進步,醫療財務壓力就愈難忽視。到底該由保險、醫療產業或公共政策在其中扮演多大角色,目前仍無標準答案,但可以確定的是,下一次走進獸醫院時,飼主心中恐怕得先問自己一個現實問題:除了情感準備,你的荷包準備好了嗎?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





