Lattice Semiconductor獲得威廉·布萊爾的超配評級,預示其未來成長潛力,特別是在AI和新產品推廣方面。
Lattice Semiconductor(LSCC)於週二引起市場關注,因為威廉·布萊爾首次對該公司發表分析報告,並給予超配評級,目標股價定在每股160美元。分析師Sebastien Naji指出,Lattice正在經歷產品更新週期,透過更高平均售價的Nexus 2裝置取代舊有的小型FPGA,這將驅動公司的收入增長。
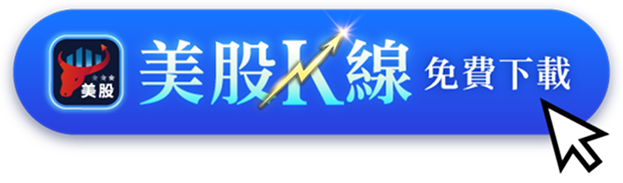
根據Naji的觀察,Avant系列產品的推出預計將在2027年及以後帶來10到20倍的ASP增長。此外,新產品預期將在2026年貢獻超過25%的收入,顯示出持續採用的潛力,支援Lattice實現更高的營收增長。隨著AI技術向機架規模轉變,管理層提到每個機架中擁有130多個FPGA,這使Lattice的可服務市場在2030年前將突破120億美元。
進一步分析中,Naji提到Lattice以16.5億美元收購AMI,這一舉措將拓展其業務範圍,包括平臺韌體、安全性及基礎設施管理。他表示,AMI的加入讓Lattice能夠更早參與平臺設計過程,從而影響系統架構,加速高價值FPGA的採用,並捕捉更多的韌體內容。結合ASPEED的合作,Lattice在AI資料中心控制平面中的硬體、控制器和韌體層面上越來越具競爭優勢。
總之,Lattice Semiconductor正處於一個重要的增長階段,其強勁的財務前景和科技創新能力,使其在未來幾年內值得關注。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。