



FET公佈Q3強勁表現並完成收購,上調全年度營收與獲利展望,現金流與減債改善。
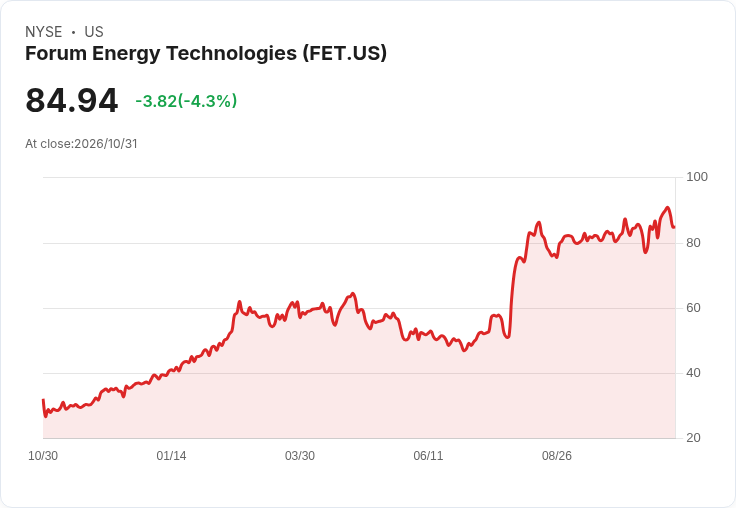
Forum Energy Technologies (FET) 在2026年第三季交出超出先前預期的成績單,並以完成收購Premiere Torque Rings為契機,上調全年營收指引到9.00億至9.20億美元、EBITDA至1.23億至1.29億美元,管理階層稱此為「強勁執行」的成果。此次財報與展望調整,成為市場關注的轉捩點。

關鍵財務數據與指引:第3季合併營收為2.37億美元,較上季成長5%;EBITDA為3600萬美元,季增14%;稅後淨利1800萬美元,季增33%。訂單金額增至2.44億美元,book-to-bill達103%,已連六季超過營收。自由現金流達3000萬美元,超出指引上限,淨負債減少1800萬美元至9700萬美元。公司同時公佈第四季指引:營收2.30–2.50億美元、EBITDA3300–3900萬美元、淨利1500–2100萬美元、自由現金流2500–3000萬美元。
成長動能解析:管理層指出三大驅動因素——收購、產品創新與國際擴張。已完成的Premiere Torque Rings為下井產品線帶來協同,預估年化貢獻約800萬美元(約每季200萬美元),且有更多跨售與國際擴充套件空間。公司亦推出高強度管材用於穿孔槍殼,首張訂單已入帳,估計擴增可服務市場約2億美元。國際營收年初至今回升31%,且管理層表示中東衝突尚未導致「具體取消訂單」。
資本效率與配置:FET強調資本輕量特性,財務長表示每增加1美元EBITDA,約有60–70%可轉為自由現金流。公司計畫在降低淨負債、選擇性併購與回購自家股票間取得平衡;其2029年到期債券在2027年5月可優先提前贖回,為資本配置留出選擇權。管理團隊同時提出FET 2030藍圖,目標較2025年翻倍營收、EBITDA放大四倍、自由現金流三倍。
風險、質疑與公司回應:分析師對地緣政治(中東)與國家信用風險(委內瑞拉、阿根廷)提出疑慮。管理層回應採取在地製造(沙烏地與阿聯)與謹慎的商業條款,並多以美元計價、透過美國公司收款以降低匯兌與付款風險。另有成本壓力來自運費與關稅,對人工舉升與下游毛利造成部分抵銷,人工舉升在人工升運費與關稅上影響了某些業務單位的EBITDA。會計面亦有短期波動:第三季認列約300萬美元訴訟和解費用、5萬美元相關律師費與約100萬美元交易費用,此外公司預告第四季將有約500萬美元一次性股票酬勞費用,可能造成GAAP盈餘短期變動。
替代觀點與駁斥:懷疑論者認為國際衝突與供應鏈成本可能侵蝕成長與利潤。但公司指出:訂單動能穩健(book-to-bill >100%)、活動型消耗品佔約80%銷售、且訂單轉換週期通常少於一年,這些特性支援較高現金轉換率與短期彈性。對於併購能否持續帶來超額報酬,管理層示警仍將保持財務紀律,僅在「合適」目標上擴大部署。
評論與展望:本次展望上修反映公司在產品組合擴充套件與國際市佔的雙重奏效,且Premiere Torque Rings的整合短期即貢獻營收,顯示併購為即戰力而非僅為延後認列的資本運作。投資人應關注三項關鍵指標:1) Torque Rings整合與跨售成效能否持續放大,2) 2027年預算與FET 2030路徑的可行性(尤其在資本配置與併購策略上),3) 債券可贖回時間點(2027年5月)與再融資或換股選項的運用。總體而言,若公司能維持高的現金轉換率並將國際成長與新產品商機落實,FET在2026年的上修具有實質基礎;但投資風險仍來自地緣政治、運費/關稅壓力及一次性會計專案對短期盈餘的影響。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





