頻率電子公司在最新財報中創下紀錄營收,但因估值考量,被Freedom Broker調降至持有評級。分析師指出,擴產需時且可能面臨股東稀釋風險。
頻率電子公司(FEIM)近期公佈的財報顯示,其第一季營收達到2350萬美元,較去年同期增長70%,並超出市場預期。然而,儘管業績亮眼,Freedom Broker仍將其評級從「買進」調降為「持有」,主要是基於對公司估值的考量,而非基本面惡化。

分析師Sergey Glinyanov和Zhanaidar Zulpaidar指出,公司在2027財年的經營利潤率已提升至22.2%,資金積壓更是創下129百萬美元的新高,顯示出公司長期展望有所改善。不過,他們也警告,擴大生產能力需要時間,且可能需要額外的股權融資來支援未來成長。
在衛星系統及國防裝置需求不斷增長的背景下,頻率電子的表現令人矚目。尤其是衛星相關收入翻倍至1180萬美元,這部分貢獻了公司一半以上的營收增長。此外,美國政府與國防項目的收入亦增長63%,反映出管理層對前一季度弱勢的解釋相當合理。
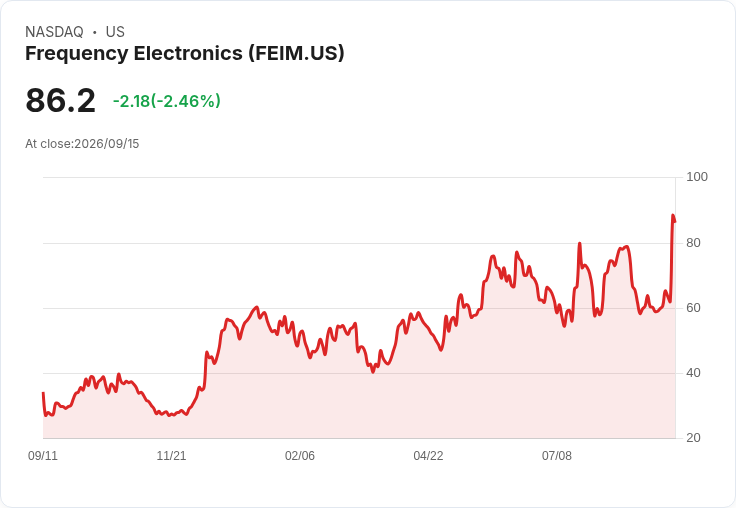
然而,分析師提醒,儘管公司基本面逐步改善,股價的大幅上漲卻可能已反映了大部分潛在機會。未來的收益表現將取決於公司的生產能力以及能否與客戶交貨時間保持一致。Freedom Broker將2027年每股盈餘預測提高至1.45美元,同時也上調了未來幾年的營收預測,但發出警告稱,若需發行新股以滿足日益增加的訂單,則可能會稀釋目前股東的利益。
總結來看,雖然頻率電子的基本面穩健,但投資者應謹慎考量未來執行、融資風險及股價中已內含的預期。Freedom Broker將其目標股價調升至91美元,相較於62.06美元的現價,有約47%的潛在上漲空間。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。