VLCC運費自10月高點回落逾64%,中東出口回復是主因。
全球最大型油輪(VLCC)運費自10月創下紀錄高點後,於11月初開始急速回落,反映中東地緣政治風險緩和與原油流向回復,進而釋放運力並壓低運價。

背景與事實: - 根據路透與倫敦波羅的海交易所(Baltic Exchange)資料,從阿曼灣(Gulf of Oman)到中國的VLCC運費在11月13日跌至Worldscale 308,較10月8日創下的841高點下滑約64%。 - Vortexa分析師Ioannis Papadimitriou指出,波斯灣原油出口回升,減少了亞洲對美國、西非與北海長途原油的需求,因而使長航程的VLCC需求下降;同時,船隻在東亞卸貨後形成可用運力,帶來下行壓力。 - 路線層面,從西非到亞洲的運價跌幅甚至更大,顯示整體市場運力供給回升而非單一路線性轉變。
深入分析: - 供需面:10月中東地緣政治緊張推升遠期運價並重新分配亞洲原油來源,短期內提高了對超級油輪的急需;但隨著中東出口回復正常化與現有船舶完成航程迴流,淨運力供給迅速增加,導致運費大幅回落。 - 對航運公司影響:運費由高轉低會立即影響按航次計費(voyage)或現貨市場比重較高的船公司利潤;擁有較多長期定期租船(time-charter)合約或具財務緩衝的業者較能抵抗短期波動。 - 風險因素:若中東情勢再度惡化,或冬季需求意外增加,運價可能迅速回彈;但目前看來,運力回補與原油流向回復是主導因素,短期內維持下行壓力的機率較高。
替代觀點與駁斥: - 觀點:季節性燃料需求上升或航運供應鏈瓶頸可能支援運價回升。 - 駁斥:雖有季節性因素,但目前的關鍵變數為大量VLCC因中東供給迴流而成為可用運力;除非出現新的長期供需失衡或重大地緣政治事件,單靠季節性需求難以逆轉供給回補的效果。
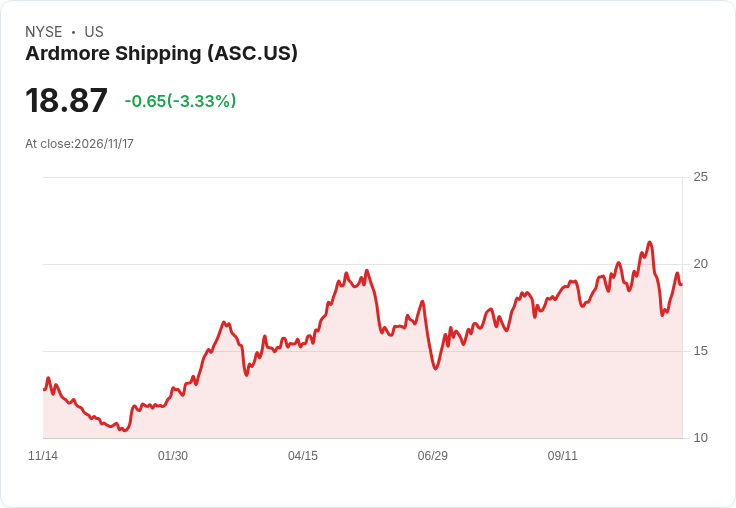
相關市場參考與企業影響: - 路透與Baltic Exchange為即時觀察指標;分析機構如Vortexa提供貨物流向與船隊可用性資料,對判斷運價走勢關鍵。 - 潛在受影響或可關注的航運與能源運輸類股包括:Frontline (FRO)、Scorpio Tankers (STNG)、International Seaways (INSW)、DHT Holdings (DHT)、Teekay Tankers (TNK)、Teekay Corp. (TK)、Nordic American Tankers (NAT)、SFL Corp. (SFL)、Tsakos Energy Navigation (TEN)、Okeanis Eco Tankers (ECO)、Torm (TRMB)、Kirby (KEX)、Capital Clean Energy Carriers (CCEC)、Dorian LPG (LPG)、KNOT Offshore Partners (KNOP)、Ardmore Shipping (ASC)、Navios Maritime Partners (NMM)。相關ETF包括BWET與BOAT。投資人應留意這些公司的航次結構、合約比重與財務狀況以評估風險與機會。
結論與展望(行動號召): - 關鍵觀察指標為波羅的海指數、Vortexa貨物流向報告與船舶AIS(船位)資料;若中東出口持續穩定、船隊供給維持飽和,VLCC運費可能在較低水準徘徊一段時間。 - 建議市場參與者與投資人密切追蹤即時運費數據與船公司季報,並對短期收益波動與潛在地緣政治反覆保持警覺,以調整曝險或部署對沖策略。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。