



11/5盤前公佈Q3,市場估EPS 0.34美元、營收426.3M,估值修正與國際擴張是關鍵。
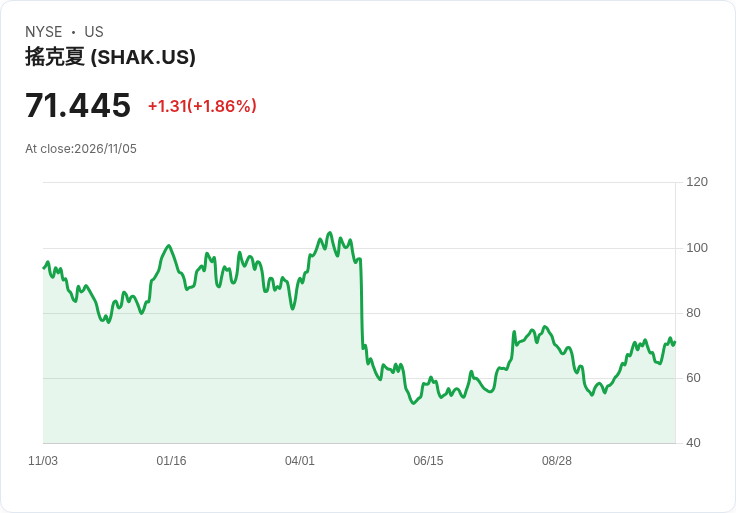
Shake Shack(NYSE: SHAK)預定於2026年11月5日(週四)美東時間盤前公佈第3季財報,市場共識將每股盈餘(EPS)估為0.34美元,年減約5.6%;營收共識為4.263億美元,年增約16.0%。財報公佈前夕,投資人應聚焦公司同店銷售、毛利率以及管理階層對國際擴張與成本動能的說法。

背景與近期資料顯示,Shake Shack在過去兩年有相對穩健的財報表現:過去兩年內EPS超預期的機率為75%,但營收僅有50%機率超標,顯示利潤管理常可超過市場預期,成長動能則波動較大。近三個月內,分析師對EPS的修正呈現壓力——僅1次上修、20次下修;營收修正較為混合,7次上修、13次下修,反映市場對短期獲利前景較悲觀、但對營收成長仍抱有部分期待。
解讀本季預估差異:EPS下滑而營收成長,往往意味毛利或營運費用承壓。原因可能包括原物料與人工成本上升、促銷與市場推廣支出增加,或為拓展巴西與拉丁美洲市場的前期投資。公司近期推動巴西試營運並擴充套件拉美版圖,短期內有助營收擴增,但初期會拉低邊際利潤;若管理層能以規模效益快速攤平成本,長期成長假設仍具吸引力。
潛在催化與風險並存:正面催化包括國際新店成長、節慶促銷(如萬聖節期間的限定商品)帶動流量,以及激進投資人可能推動的策略改變或資本回饋計畫。負面風險則是國際市場適應性低於預期、短期成本上升幅度超出估算,以及同業競爭加劇壓縮毛利。值得注意的是,雖然有觀點認為激進投資人可加速轉型並促成2027年的突破,但依現行估值與近期多次下修的EPS預測,該論點仍需更多實際執行與資料證明;不能僅以潛在行動樂觀推論未來獲利。
案例參考:過去數季中,Shake Shack曾以低於市場預期的營收成長但高於預期的EPS示範其調控成本與價格策略的能力;反之亦有營收超預期但毛利率被促銷侵蝕的季度。這類歷史表現提醒投資人,單看營收或EPS之一項並不足以下定論,需同時檢視毛利率、同店銷售變化與新店貢獻。
結論與行動建議:投資人於11月5日盤前應重點檢視公司對未來季度的指引、國際市場的具體表現資料、以及是否有資本配置或治理面的新舉措宣佈。短線交易者應關注季度與指引缺口造成的波動;長線投資人則需評估公司能否在吸收國際擴張成本後,於2027年前達成可持續的利潤率改善。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





