



Q3營收與獲利雙升,自由現金流躍升、槓桿顯著改善。
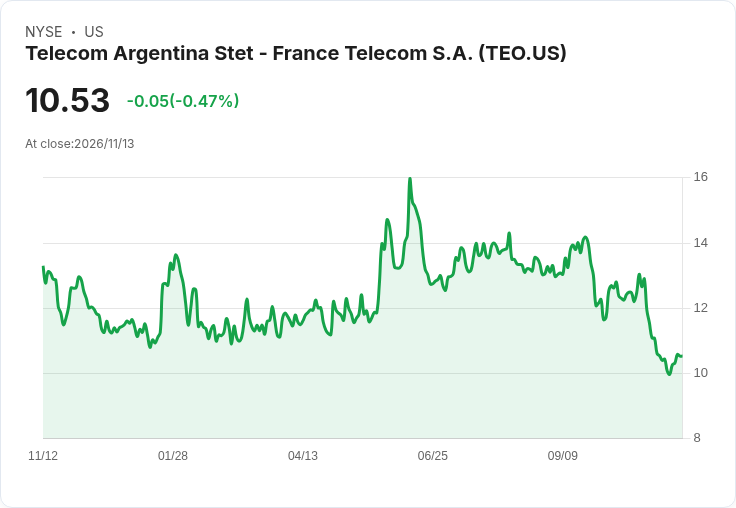
電信阿根廷(Telecom Argentina, TEO)於2026年第三季交出亮眼成績單:合併營收達17.8億美元、年增18.7%,較市場預期高出約4千萬美元;服務營收達17.14億美元、年增19%,同時毛利率與現金生成顯著改善,顯示公司在不利宏觀環境下仍具韌性。

背景與重點資料 - 營收與服務營收:2026年Q3合併營收17.8億美元(+18.7% YoY),服務營收為17.14億美元(+19% vs. 3Q25)。公司同時說明,以比索計價的服務營收在實質上較去年同期下滑約2%,主要受到TMA(行動業務)提供之特殊折扣影響;若剔除該項折扣,服務營收實質與去年持平。 - 獲利能力:息稅折舊攤銷前利潤(EBITDA)為6.42億美元,年增37%,EBITDA率達36.1%,顯示營運槓桿與成本管理成效明顯。以比索計算,EBITDA實質成長約13%,高於同期通膨。 - 現金與投資:權益自由現金流(Equity FCF)為2.31億美元(+96% vs. 3Q25),佔EBITDA比重36.0%;資本支出(CAPEX)為3.54億美元(+44%),佔營收19.9%,反映積極在網路與容量投資。 - 財務結構:淨負債截至2026年9月30日為29.27億美元,較去年同期減少9%;淨槓桿比(淨負債/EBITDA)降至1.2倍,較去年同期減少0.7倍;債務平均存續期約4.5年,有助降低短期再融資壓力。
深入分析與評價 Telecom Argentina本季資料呈現「收益品質與現金流雙強」的特徵:美元計價下的營收與EBITDA強勁,代表其美元化營運與商業模式在匯率與通膨壓力中提供緩衝。EBITDA率提升和FCF躍升說明公司不僅收入增加,且能有效把成長轉化為現金流;同時CAPEX上升則顯示公司在擴充套件網路或提升資本強度的投入,短中期可能支撐後續收入與黏著度。
針對反對觀點與風險評估 批評者會指出阿根廷的高通膨、匯率波動與市場競爭可能侵蝕長期盈利,以及本季比索實質服務營收下滑2%顯示內需疲弱。但公司已說明該比索下滑主要來自TMA所給予的「非常態折扣」,若剔除該一次性因素,服務營收實質穩定,顯示需求基礎並未大幅惡化。此外,淨槓桿下降與29億美元的淨負債以及平均4.5年債務年限,有助於降低再融資與短期利率衝擊的風險。
結論與未來展望(行動號召) 總體來看,Telecom Argentina在2026年Q3交出營收與獲利雙升、自由現金流明顯改善且槓桿下降的財報,顯示其在波動的經濟情勢下具備防禦性與成長性。投資人與市場應持續關注:1) 比索走勢與通膨對本地收入的影響;2) TMA類折扣是否屬一次性促銷或將成常態;3) CAPEX執行成效對未來收入成長的支撐,以及監測公司債務結構與利率風險。面對不確定性,管理層如何平衡投資與資本回報將是評估其持續競爭力的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





