Rocket Lab Q3營收創紀錄但Neutron延至2027;ASTS營收低於預期、獲Rakuten約10億美元(約1480億日圓)支援日本衛星計畫。
開場吸睛:太空產業再度成為資本市場焦點,Rocket Lab(RKLB)交出創紀錄營收卻面臨火箭Neutron時程延宕;同時,衛星寬頻新秀AST SpaceMobile(ASTS)營收不如預期,但透過與Rakuten(RKUNY)的合作取得大額資金,市場態度出現分歧。

背景資訊:Rocket Lab自製小型與中型運載火箭業務持續擴張,與SpaceX(報導中採用SPCX代稱)競爭商業發射市場;AST SpaceMobile主打衛星直連行動裝置(D2D),與Starlink等大型衛星網路競爭不同市場細分。近期兩家公司公佈Q3財報與重大營運更新,引發股價波動與分析師解讀。
事實與資料—Rocket Lab - Q3營收錄得2.68億美元,創公司紀錄,較Q2增加約3400萬美元;調整後每股虧損0.12美元,略遜市場預期。 - 公司對Q4營收預測為2.70至2.90億美元,中點2.80億高於市場共識2.65億,且訂單背書(backlog)擴增至35.7億美元。 - 但重點風險:Neutron大型火箭已確定延至2027年首飛,結構測試仍在進行。Barclays分析師Anthony Valentini維持「增持」評等,將目標價由85美元調降至82美元,認為若加速資本投入,Neutron可望加速量產並為公司掌控整套商業模式提供優勢。 分析評論:營收與訂單能顯示商業需求強勁,且新簽發射合約價格已從每次5500萬美元升至7000萬美元,代表供給端緊俏帶來議價力。然而延後首飛延長技術與資本風險,短期股價或承壓,長期看點仍在Neutron是否如期透過結構驗證並達到量產節奏。
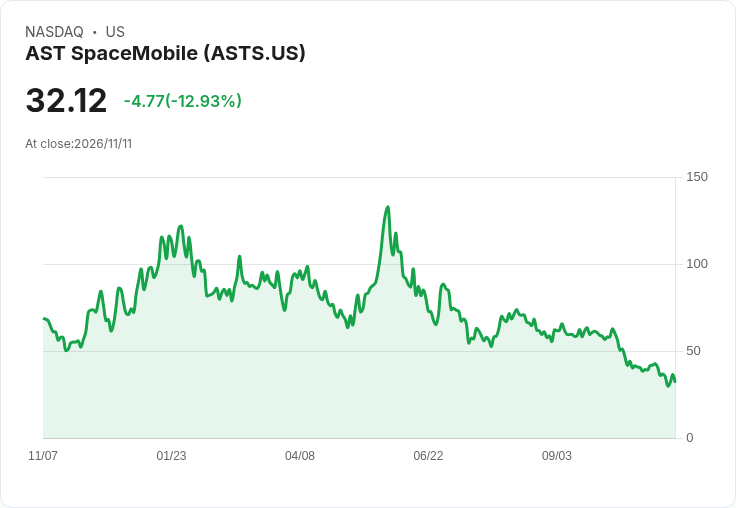
事實與資料—AST SpaceMobile - Q3營收4230萬美元,低於市場預估的4570萬美元;當季虧損約1.32億美元(約132百萬),市場之前估計約1.43億美元。市場在訊息發布後曾出現拋售(報導日有9%至12%區間下跌)。 - 公司目標在2027年中之前將45顆衛星送入軌道,但多數分析師與公司已將時程推遲至中期目標;AST已與SpaceX、Blue Origin簽訂12顆衛星的發射合約,並與Firefly Aerospace(FLY)建立開發合作以加速發射選項。 - 最大訊息為與Rakuten達成合資與資金支援案:Rakuten AST將獲得約1480億日圓(約合10億美元)支援,協助在日本部署中頻段衛星網路,預計在2029年3月底前開始國內營運。William Blair分析師指出,這讓AST在日本D2D市場取得重要資源與市場入口。
分析與反駁替代觀點: 批評者認為AST在資本密集、技術門檻高的衛星網路競賽中相形見絀,Starlink已有數千顆衛星佔據先機;短期營收與持續虧損是實質風險。反駁觀點是,AST定位為「直接到手機」的D2D細分市場、且獲得Rakuten資金與多家發射夥伴的支援,可在特定國內與行動通訊場景取得商業化跳板,但執行風險與時間表仍是關鍵不確定性。
結論與展望: 投資人應關注兩家公司各自的里程碑:Rocket Lab的Neutron結構測試與資本投入節奏、發射合約的落實與Q4指引執行;AST SpaceMobile則需監測其衛星發射時程、Rakuten合資的資金到位與日本市場的商業化進度。短期市場可能受消息面與盈利展望波動,長期走勢將取決於技術驗證、發射供給與商業化營收能否如期轉正。投資者宜衡量技術風險與資本需求,並持續追蹤公司發布的里程碑更新。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。