摘要 : Q1 營收創新高、每股盈餘受回購與利息改善推升,全年營收維持不變,第二季受中東與墨西哥比較基數影響。
新聞 : OSI Systems(NASDAQ: OSIS)在2027財年第一季交出多項紀錄:單季營收達4.03億美元、較去年同期成長5%;調整後每股稀釋盈餘勁升至1.66美元,年增17%。公司同時公佈訂單轉換強勁,book-to-bill 為1.4,已創下21億美元的歷史性待交貨(backlog)。

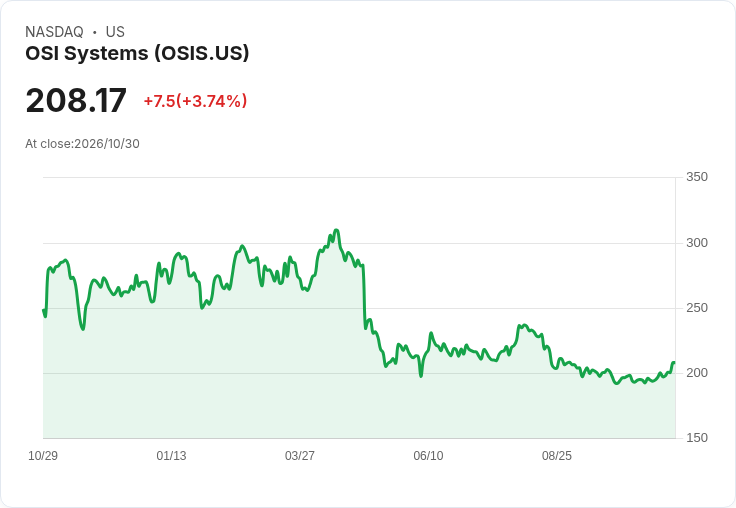
背景與主要資料 - 營收與獲利:Q1 營收403百萬美元、調整後每股盈餘1.66美元;毛利率為30.7%(去年同期32.0%),主要受醫療部門銷售下滑與資安部門收入組合不利影響。整體非GAAP調整後營業利率為9.5%,分項為資安(Security)12.6%、光電(Opto)12.1%、醫療(Healthcare)則為-1.8%。 - 訂單與合約:公司宣佈兩項由美國海關與邊境保護署(CBP)授予的5年IDIQ合約,封頂金額分別約2億美元與8,500萬美元;管理層強調僅將已確定訂單納入backlog,不採用封頂值計入。執行面上,本季在無線射頻(RF)業務又新增約9,000萬美元的預訂。 - 資本與現金流:利息及其他費用由上季7.4百萬美元降至本季3.3百萬美元,改善約4.1百萬美元;本季公司回購約30.6萬股,平均價格約204美元,合計約6,200萬美元,董事會亦額外授權再回購100萬股。管理層預期全年自由現金流將超過淨利。
指引與展望 - 公司將2027財年非GAAP每股盈餘指引上修至每股11.28至11.64美元,但維持全年營收指引在18.75至19.30億美元不變。管理層指出,上修主要來自第一季的庫藏股回購與利息成本降低。 - 內部分佈仍偏向下半年成長;公司預期第二季營收將較去年同期略減,主因包括「最難比較的中東基期」與先前提及的墨西哥案推遲影響。管理層也表示,有信心在第二至第四季看到服務收入與維護類別的顯著成長。
問答與執行細節 - 中東交付時程部分轉正:本季已出貨並認列約800萬美元的延遲中東交付,其餘預計多數落在下半年甚至延伸至2028財年。就RF能力,管理層表示已擴至第二座新廠,必要時可再快速增設產能;部分大型RF合約(約2.35億美元)已開始陸續認列收入。 - 醫療業務:本季醫療營收年減14%,主因醫院資本支出趨緊。管理層強調正透過提升營運效率與推進次世代監測平臺來回復成長,預期醫療部門在未來數季內回穩並回升。
風險、質疑與管理層回應 - 市場及分析師觀點普遍偏向正面但保守:部分分析師質疑公司在營收指引上的保守性(以防風險為由),以及美國政府或相關大型專案的資金與採購節奏風險。管理層回應強調謹慎性為故意選擇,認為仍有上行空間並且背後有實際的訂單與可視性支撐。 - 主要風險包括:中東地緣政治與交付時程不確定、醫療院所資本開支援續收縮、以及政府資金與採購節奏的延遲。對於上述疑慮,公司以加強backlog紀律(僅計入firm order)、分散市場佈局與擴充產能作為回應。
分析與結論 OSI Systems 本季表現呈現「一手強勁訂單與回購驅動獲利、另一手營收組合與醫療需求拖累毛利」的混合面貌。調升EPS指引但維持營收不變,反映管理層在追求資本回報與維持保守營收預期間取得平衡;回購導致的股本稀釋改善與利息降低,短期內有利每股數字,但長期成長仍依賴backlog的順利轉換與醫療需求回溫。
投資者應關注三大觀察指標: 1) backlog 向收入的轉化速度(尤其中東和墨西哥相關出貨時程);2) 醫療部門監測產品的市場回復與新平臺推出時點;3) 自由現金流與庫藏股策略是否延續。若中東與政府專案資金如期釋出,且醫療業務復甦,則公司有望在下半年兌現更明顯的營收與利潤成長;反之,若交付延宕或醫療需求再疲弱,則營運與毛利將承受壓力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。