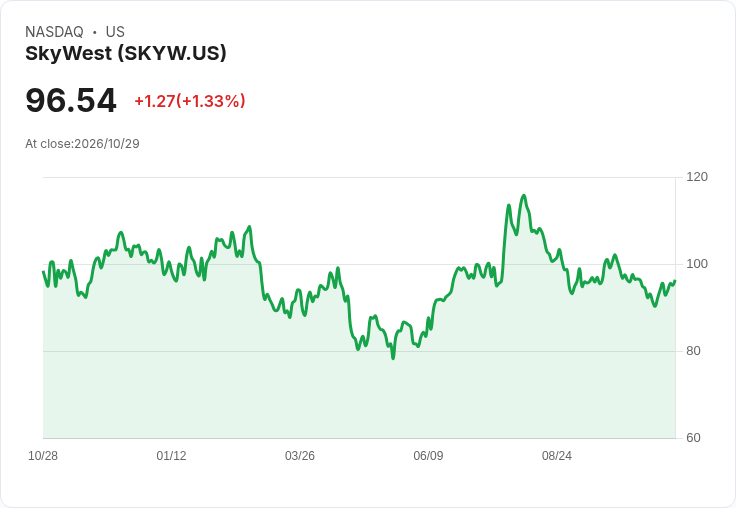
區域航空龍頭SkyWest(SKYW)在燃油飆漲、維修與資本支出三重壓力下,仍繳出每股盈餘US$3.08、全年EPS預估US$10.60的亮眼成績,但2027年僅1%至2%區區成長、EPS「只能持平」,凸顯航空業在高成本時代的脆弱結構與策略轉型關鍵。
在燃油價格再度成為全球航空業夢靨之際,美國區域航空龍頭SkyWest(SKYW)卻交出看似耀眼的財報:2026年第三季GAAP淨利達1.2億美元、每股盈餘(EPS)3.08美元,營收更從2025年同期的10億美元增加至11億美元。表面上,數字漂亮,成長穩健;但從管理層與分析師在法說會上的對話來看,這間公司正站在一個高獲利與高風險並存的十字路口。

首先,燃油成本飆升已無可迴避。SkyWest執行長Russell A. Childs坦言,本季成績雖受惠於區塊時數(block hours)增加,但「更高的油價明顯衝擊我們的分潤(prorate)業務」。財務長Robert Simmons進一步披露,第三季分潤燃油支出高達6,600萬美元,較2025年同期的3,400萬美元幾乎翻倍,每加侖成本來到4.56美元。這樣的成本壓力已直接反映在公司對未來的保守指引:2026年GAAP EPS預估從先前約11美元下修至10.60美元,並且特別以「第四季燃油每加侖4.90美元、用量1,400萬加侖」作為假設基礎,顯示管理層對油價走勢不敢輕言樂觀。
在此背景下,SkyWest大動作調整資產折舊年限,凸顯航空業如何善用會計工具降低短期壓力。Simmons指出,公司已將E175機隊的估計使用年限從22年延長至30年,讓第三季折舊費用一口氣減少1,600萬美元,並且「在可預見的未來都會維持這樣的折舊水準」。這項變動在損益表上立刻提升本季獲利水準,掩蓋部分燃油成本的衝擊,但分析師也開始追問,2027年當折舊費用回到較高常態、加上遞延收入認列減少,EPS能否維持現況,成為市場關注新焦點。
就營運層面而言,SkyWest仍以穩健擴張作為核心策略。總裁暨營運長Wade Steel表示,第三季公司區塊時數較第二季成長約1%,全年度2026預計較2025增加約5%,2027年則只預估再微升1%至2%,顯示成長動能開始放緩。不過,機隊投資絲毫沒有踩煞車:Childs透露,公司在第三季已為United Airlines接收4架全新E175,並預計自第四季起至2028年底至少再收30架,讓E175機隊規模突破300架。同時,SkyWest也持續投入將CRJ機型改裝為全新CRJ450,Steel坦言每次改裝需要兩至三週並拉下三到四條作業線,象徵短期營運效率必須為長期產品升級讓路。
資本支出與資產負債表的變化,突顯公司在高成本環境下仍選擇「重押機隊」。Simmons預估,2027年資本支出將達約8.25億美元,高於2026年的約7.25億美元,同時折舊費用也會從今年約3.38億美元增至3.5億美元。即便如此,SkyWest過去幾年已成功減債達10億美元,第三季末手上仍持有5.69億美元現金,且尚有2.38億美元庫藏股回購授權。Childs直言,公司「最愛的投資永遠是機隊」,意指在利率與油價不確定性高企之際,仍視機隊升級為拉長競爭優勢的核心手段,而非急於強化股東回饋或擴大分潤航線。
然而,分析師的提問透露市場情緒偏向中性甚至略為保留。Evercore ISI與Deutsche Bank等機構,集中火力追問分潤航線在高油價下是否已經「虧損」與「侵蝕一向穩定的利潤率」。Steel坦承,雖然機票需求仍然「非常良好」,票價調整已能部分抵消成本,但「無法完全抵銷燃油上漲」,並表明公司不急於增加分潤航線,僅會在確定「對公司具增厚效益(accretive)」時才出手。Childs更一再強調,2027年在預測油價與收益率(yield)方面將採取保守立場,凸顯管理層認知到傳統區域航空模式在成本劇烈波動下,風險已明顯升高。
除了燃油與折舊,維修與供應鏈瓶頸也是影響體質的關鍵因素。Steel指出,公司在第三方維修(MRO)網絡仍面臨勞力與零件短缺,2027年維修成本預計會較2026略為增加。再加上CRJ450改裝期間需暫停部分作業線,短期將壓縮可用運能,形成「升級機隊 vs. 維持產能」的拉鋸。這些結構性問題,並非只靠票價調整或會計估計變更就能一併解決。
從財務結構來看,SkyWest同時面對遞延收入逐步遞減的逆風。Simmons說明,2026年預計認列約1億美元先前遞延收入,而2027年認列規模將減少至約7,000萬美元;這3,000萬美元落差,對EPS約造成0.60美元的逆風。換言之,2027年即便營運現金流持穩,帳面獲利仍難以展現強勁成長,這也解釋為何公司僅預期2027年EPS「與2026相近」,而非再創新高。
當然,也有替代解讀與反向觀點。支持者認為,SkyWest大幅延長E175使用年限、集中資本投入新機與改裝,配合持續減債與穩健現金部位,反而是在為2028年後鋪路——尤其是Steel提到,許多與Delta相關的區塊時數成長將集中在2027年後期,真正效益要到2028才會完全反映。若燃油價格趨於穩定,或如Simmons所估算,「平均油價每下降1美元,可貢獻2027年EPS約1.20美元」,則SkyWest未來盈餘彈性將相當可觀。
反對者則提醒,會計估計調整畢竟屬於「非現金」手段,長期折舊仍會回到合理水準,而燃油、維修與人力成本的上行風險並未消失;加上區塊時數成長幅度有限,區域航空模式本身又高度依賴大型航企合約與分潤機制,一旦主力合作夥伴調整策略或談判條件,SkyWest的獲利體質恐面臨再一波考驗。
整體來看,SkyWest第三季財報揭示的是一套「在高成本時代仍要維持投資節奏」的區域航空生存戰略:一方面靠延長折舊年限與認列遞延收入,穩住短期EPS與市場信心;另方面則持續加碼E175與CRJ450機隊,承擔短期營運與資本支出壓力,換取未來現金收益的改善空間。2027年被公司定位為「成長放緩但獲利持平」的調整期,真正關鍵在於2028年之後,這套策略能否在油價、維修與供應鏈風險稍緩之際,轉化為更具韌性的獲利曲線。對整個區域航空產業而言,SkyWest的操作模式,既是示範,也是壓力測試:在燃油風暴與成本上升的環境下,到底還有多少傳統航空商業模式,能撐過這一輪考驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。