摘要 : 執行長稱自駕為結構性利多,雖季報有一次性虧損,但基礎指標強勁。
新聞 : 開場引人:Lyft執行長David Risher近日表示,AI與自駕車不是威脅,而是「我這輩子當執行長能得到的最大禮物之一」,他認為自駕與機器人計程車將為公司帶來巨大結構性利多與市場位移。

背景與財報重點:Lyft公佈第三季意外出現淨損9.7百萬美元,主要因為一次性法務、稅務與監管準備金與和解造成的117.9百萬美元衝擊;營收為18億美元,低於市場預期的19.2億美元。然而,營運基本面表現亮眼:毛預訂額(gross bookings)年增17%達創紀錄的56億美元;調整後EBITDA成長47%至2.039億美元;活躍乘客數增10%至創紀錄的3160萬人,已連八季達雙位數成長;過去12個月自由現金流達11億美元。第四季毛預訂額指引5.74–5.94億美元(應為57.4–59.4億,與市場預期相符),公司今年目標約10億趟乘車服務。
主旨與分析:Risher主張市場過度關注自駕帶來的破壞性,卻忽視它可能成為載運平臺的巨大推風。Lyft自稱為「混合營運者」,結合人類司機與自駕夥伴(例如在納什維爾已可透過Lyft app搭乘Waymo的機器人計程車)。他估計若到2030年自駕佔比達10%,對Lyft而言將是「非常、非常巨大的成就」——以公司預估年乘車次數,等同約1億趟自駕乘車。
替代觀點與駁斥:外界擔憂自駕會取代人力、推升監管與法務風險,且技術、政策與天候導致各城市採用差異大。Risher回應指出,雖然採用速度會因地而異,但就公司營運看來,現階段顧客需求穩健(如萬聖節連假創多項紀錄),且關鍵營運指標持續改善,顯示短期內訂單未見明顯萎縮。
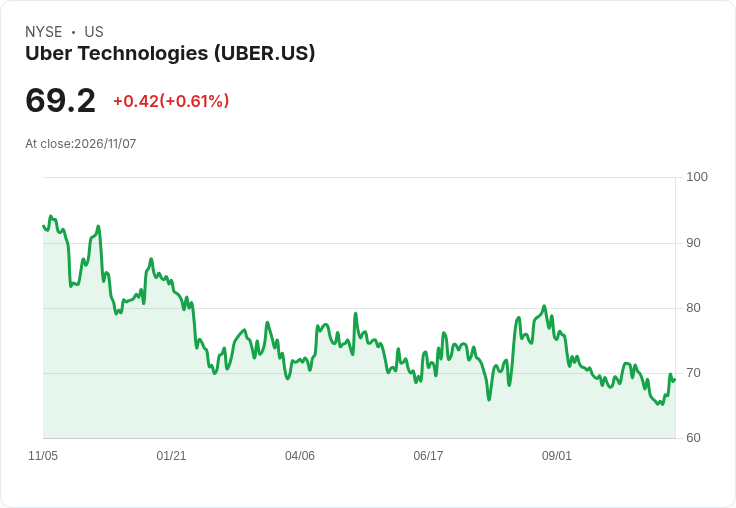
風險提示:自駕商轉仍需克服技術成熟度、政策寬鬆度與大量車隊部署成本;一次性損失顯示法務與稅務風險不可忽視;競爭對手(如Uber)業績與利潤展望也將影響市場評價。
結論與展望/行動建議:Lyft目前展現強健的營運基礎與現金能力,自駕車若能逐步推廣,將成為長期毛利與成本結構的改變因子。投資人應追蹤四項關鍵指標:毛預訂額、調整後EBITDA、活躍乘客數與自由現金流,以及自駕乘車佔比與相關法規進展;同時留意一次性費用與法務暴露。公司策略重心為在保有人力網路下,透過合作佈局自駕服務,若政策與技術進展如預期,Lyft有望把此次「大位移」化為競爭優勢。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。