市場預估EPS $0.84、營收11億美元;需關注指引、RevPAR與資本策略。
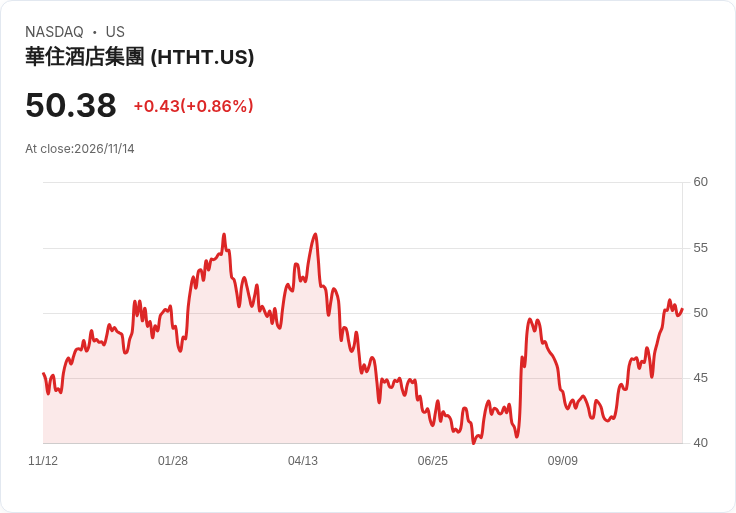
H World Group(NASDAQ: HTHT)將於美國時間11月16日開市前公佈2026財年第3季財報,市場對本季表現抱持審慎偏正面期待,關鍵數字與近期走勢成為投資者與分析師關注重點。

背景與資料概況 - 共識預估:每股盈餘(EPS)共識為每股$0.84,較去年同期成長約25.4%;營收共識為11億美元,年增約12.5%。 - 歷史表現:過去兩年內,HTHT在每股盈餘上超預期的機率約50%,在營收上超預期的機率約75%。 - 近期估值修正:過去三個月內,EPS估值無上修、下修1次;營收估值無上修、下修4次,反映市場在營收面有更多下調預期。 - 上季實績(可作比較):非GAAP EPS $0.72,低於預期$0.03;營收10.5億美元,高於預期約4000萬美元。
近期分析觀點匯整 - 看多觀點強調:RevPAR(每間可供出租客房收益)擴張、資本回饋(如現金分配)與執行力;若本季出現「beat-and-raise」或繼續資本分配,將支援多頭論點。 - 看空觀點指出:公司由「RevPAR 擴張」轉向「防守市佔」,且近期多項營收估值被下修、以及發行離岸人民幣債券籌資,可能反映成長動能不如預期或資金需求。某些報告因此將評等下修至「持有」。
分析與評論 - 為何市場仍給予正成長預估:中國內需與商旅復甦延續,帶動房價與入住率提升,若H World在核心城市維持定價力,則有望支撐營收與利潤改善。過去營收超預期比率偏高,也顯示公司在營運彈性上具備一定空間。 - 需警惕的風險:連續的營收估值下修暗示分析師對需求或價格彈性更謹慎;若本季指引保守或RevPAR改善不及預期,股價可能面臨修正。此外,債券發行雖可帶來資金彈性,但若為填補營運缺口則代表資本結構風險上升。 - 替代觀點與駁斥:有觀點認為債券發行即為負面訊號,代表資金吃緊;但也有合理解釋指出,採用離岸人民幣定價可分散匯率風險、最佳化資本成本,並非必然反映經營不善。至於營收下修,部分情況是分析師對宏觀變數更快反映,並非公司基本面突然惡化;觀察季度指引與同業資料可提供更完整判斷。
結論與投資者行動建議 - 本季觀察重點:公司是否達到或超越EPS $0.84與11億美元營收的共識;管理層對下季度RevPAR、房間擴張計畫、資本回饋政策與債務/資金用途的說明。 - 展望:若公司同時交出穩健營收成長與樂觀資本回報訊號,將可能促使先前被下修的預期回穩;若指引保守或證實資本需求較高,則短期評價可能承壓。 - 行動號召:投資者可在財報公佈前檢視自身風險承受度,關注管理層對未來幾季的指引與現金流表現,並以實際資料(RevPAR、毛利率、自由現金流與資本運用計畫)作為調整持倉的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。