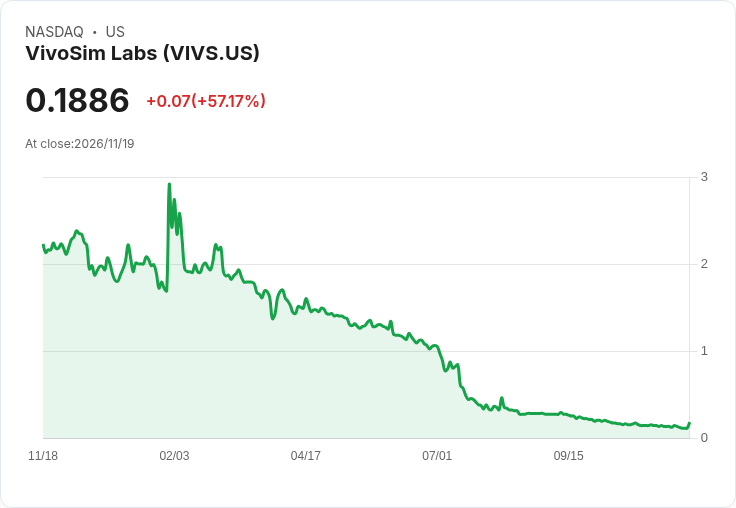
VivoSim宣佈與全球前十大藥廠簽下百萬美元等級毒理檢測合約,股價盤前飆升82%,公司預期將推升2027財年營收成長超過500%。
領先人體細胞模型供應商VivoSim Labs(股票程式碼VIVS)週四盤前股價一度跳升82%至每股0.22美元,公司對外宣佈已與一家全球前十大藥廠簽訂「七位數」(百萬美元等級)合約,用於其NAMkind人體肝臟與腸道毒性測試服務,相關作業已經展開。

此一新聞對市場具有多重意義。首先,合約涵蓋VivoSim的NAMkind人源細胞模型,這類新方法學(NAMs)正成為製藥業取代或補充動物試驗的趨勢重點;其次,公司表示,該合約預期將把2027財年(公司口徑)營收成長率推升到先前指引的500%以上;最後,VivoSim指出,與該客戶的測試若順利,將可能成為該藥廠未來常規前臨床(preclinical)檢測流程的一部分,代表潛在的長期合作與重複性收入機會。公司也說明,該合約產生的營收預計分別在截至12月31日與3月31日的兩個季度認列(即第三季與第四季)。
背景上,VivoSim以建立人類來源的肝臟與腸道細胞模型為主,目標是提高藥物毒理性評估的早期準確性。對製藥大廠而言,能在早期篩查階段就排除具有毒性風險的化合物,可大幅降低後期研發失敗率與成本,因此此類服務的需求正穩定上升。
就市場反應而言,投資人普遍將「知名藥廠」、「百萬級合約」與「轉為常規流程」視為高強度驗證,解釋了股價盤前的急升。不過也應審慎看待風險與限制:一筆合約雖具象徵與商業價值,但對於小型生技公司而言,單一合約是否能穩定帶來顯著利潤仍取決於合約規模、邊際利潤、履約期與後續擴充套件情況。公司未公佈合約確切金額與利潤率,投資人仍需留意實際認列營收與現金流的落差。
針對可能的反對觀點,市場懷疑這種盤前漲幅可能只是短期交易熱度或投機行為;此外,有人提出公司過去成長指引能否兌現、以及是否過度依賴單一大型客戶的疑慮。對此可提出的反駁是:藥廠前十大客戶本身具高門檻與嚴格審核程式,一旦選用VivoSim的模型並將其納入常規流程,代表技術與資料已獲實務驗證,往往有助於吸引更多類似大廠的合作;同時,NAMs在監管趨勢(例如減少動物實驗)下,屬長期成長領域,不單為一次性案子,具延續性。
總結來看,這筆合約對VivoSim既是聲譽背書,也是實際商業機會,短期內帶動股價大幅上漲,但投資者與業內觀察者應關注幾項未來指標:公司對外披露的合約具體金額與毛利率、在第三與第四季的營收認列情況、是否有後續擴充套件或轉為長期供應協議,以及公司整體現金流與執行能量。行動建議:關注公司即將公佈的財報與客戶進度更新,評估此一合約是否能轉化為可持續的收入來源與更廣泛的產業合作。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。