播種面積成長3%、阿根廷濕潤潘帕斯利多,賣地變現並配發高比率股息。
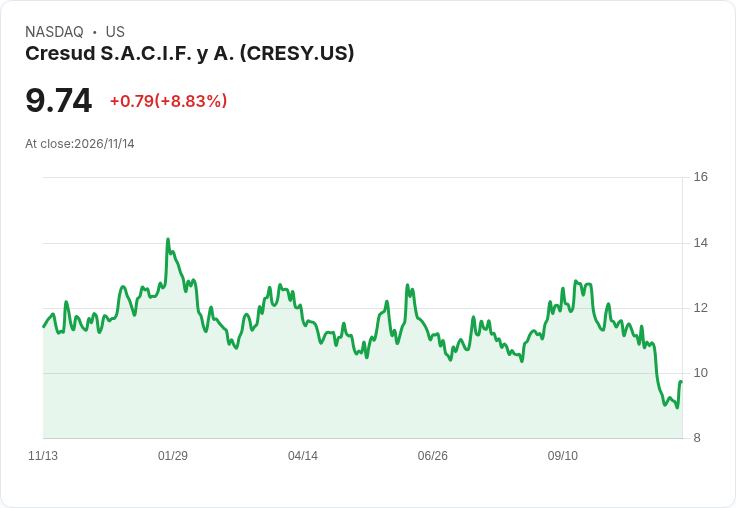
Cresud管理層在2027年第一季營收會議上對未來三季表現持樂觀態度,指出公司本季「開始了一個非常好的農作季」,主要因播種面積增加約3%,且El Nino來臨可望惠及阿根廷的濕潤潘帕斯地區。

背景與作物進展:執行長Alejandro Elsztain表示小麥已完成100%播種,北部地區已開始收割,整體條件「優於預算」。巴西方面,主要在馬託格羅索的黃豆也已100%播種且狀況良好,但西北如巴伊亞(Western Bahia)與Mapito區域仍有降雨不足風險,管理層警告Nino造成降雨不均的可能性。
畜牧與盈利壓力:雖然生產面表現不錯,但Elsztain與財務長Matias Gaivironsky皆指出,牛隻業務因價格持平導致毛利較去年略降,通膨調整下存貨重估亦使畜牧線出現不利走勢。
資產變現與股東回報:Cresud在巴西Rio do Meio農場出售2,600公頃,成交金額接近BRL 100百萬(分期),現值約BRL 79百萬。公司同時收到IRSA支付之75.6百萬美元,並已分派75.5百萬美元,分配組成70%現金、30%以IRSA股份方式支付,該股息近9%殖利率。管理層強調持有IRSA為策略性防禦性持股,未有出售計畫。
數位與服務策略:旗下FyO創紀錄達處理量8.3百萬噸、EBITDA約2,000萬美元,並以55萬美元參與Agrofy 100萬美元增資,取得多數股權以整合服務生態系,顯示公司正加碼由生產向數位與產業鏈延伸的策略。
財務面與風險:Gaivironsky指出,本季受匯率與通膨影響明顯(季度貶值2%、通膨6%),造成報表呈現扭曲;但淨外匯專案從去年淨損ARS 18.1億轉為今年淨利ARS 57.6億,本季淨利ARS 26.3億。IRSA合併報表因投資性不動產公允價值錄得ARS 6.3百萬損失;租金類EBITDA以比索計減少2%(百貨1%、辦公11%、旅館6%),美元計則呈約20%年增。淨負債相較去年六月末維持穩定,配息後預計降至約3.13億美元,管理層稱償債時程可控。
替代觀點與回應:外界可能擔憂Nino帶來的巴西降雨不均與畜牧價格回彈遲緩,但公司透過賣地變現、持有IRSA作為反週期資產、以及透過FyO與Agrofy擴充套件服務鏈,試圖分散單一氣候或商品價格風險。對於股息可持續性,財務長回應公司無固定股息政策,將視流動性、債務與資本支出需求而定。
結語與展望:管理層將今年視為天氣與播種時序關鍵年,短期焦點在降雨分佈與下一季作物價格走向。投資人應關注巴西西北地區雨情、商品價格變動及後續土地買賣動向,以評估Cresud能否把當前的播種優勢轉化為實質利潤成長。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。