營收小幅成長且超預期,單位銷量增加、國際出貨三倍成長,但非GAAP轉虧、ASP下滑帶來利潤壓力。
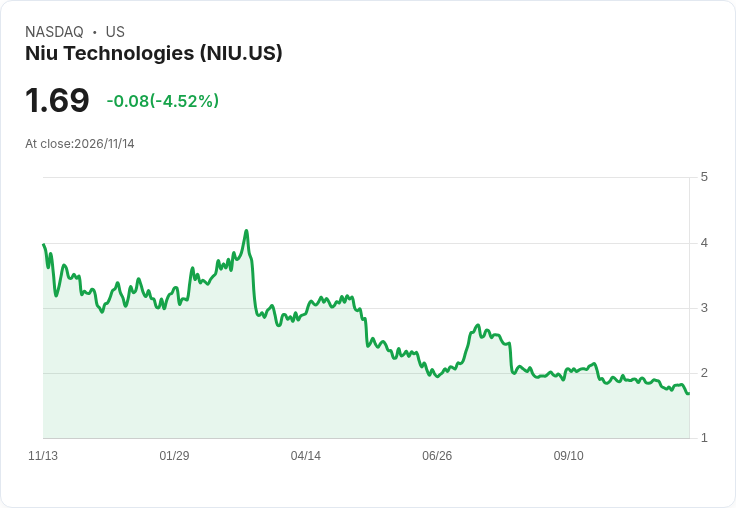
牛電科技(NIU)公佈第三季財報,呈現「量增、價降、利潤承壓」的混合訊號:公司報告GAAP每股虧損0.06美元,但營收為255.59百萬美元,年增1.2%,並較市場預期高出約10.97百萬美元;同時公司釋出第四季營收展望,預計2026年第四季營收在人民幣947百萬至1,082百萬之間,年增幅約40%至60%,成為本季財報中的亮點。

背景與關鍵資料 - 銷量顯著成長:第三季電動機車出貨量為537,457臺,年增15.4%。其中中國市場出貨490,406臺,年增8.6%;國際市場出貨47,051臺,年增226.3%,顯示海外需求加速擴張。 - 營收結構與單位價值下滑:每臺電動機車平均營收為人民幣2,944元,較去年下滑11.5%,公司說明主因為中國市場產品組合轉變拉低整體ASP(平均售價)。第三季中國電動車銷售收入為人民幣1,423.3百萬,年減4.0%,佔電動機車營收約89.9%;國際市場電動車銷售收入為人民幣159.2百萬,年增137.6%,佔比10.1%。 - 獲利面惡化:非GAAP調整後淨損為人民幣27.8百萬,去年同季為調整後淨利人民幣88.4百萬,顯示獲利能力顯著回落。並且公司目前在中國的加盟店數量為4,740家(截至2026年9月30日),代表銷售與服務網路仍具規模。
深入分析與評論 牛電本季呈現一種典型的成長轉型陣痛:銷量回升、尤其是國際市場爆發性成長,對營收規模形成支撐,但平均售價下降與成本結構未同步改善,導致調整後由盈轉虧。國際市場收入雖年增超過一倍,但佔比仍僅10%,短期無法完全抵消中國市場價格壓力與利潤下滑的影響。公司樂觀的第四季營收指引若能兌現,將有助於稀釋固定成本並改善毛利表現,但實際能否提升整體營利仍取決於產品組合調整與售價策略。
針對反對意見與風險評估 批評者或投資人可能指出:非GAAP出現淨損與ASP下滑反映出競爭加劇及產品同質化,若長期維持低價策略,難以恢復高毛利。對此,支援樂觀論調的觀點是:出貨量穩健成長、國際市場成長速度高,且公司擁有廣泛的加盟通路及售後網路,可作為服務化、配件與延伸收入的潛在來源;然而,若公司無法提升高階產品比重或開發附加值服務,利潤回升仍屬挑戰。總體風險包括對中國市場的高度依賴(近90%營收)、價格戰風險、以及原材料與物流成本波動。
結論與展望(行動建議) 牛電科技目前處於從「單純銷量驅動」向「價值與利潤驅動」轉型的關鍵期。投資人與利益相關者應重點觀察:第四季營收能否達成公司所示的高成長目標、平均售價與毛利率是否止跌回升、以及國際市場的持續擴張與本地化策略能否提高整體收益比重。對公司而言,短期需在維持銷量成長的同時,加速推高高附加價值車款與服務化變現,以改善利潤結構並降低對中國市場單一來源的風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。