分析師看好Alpha DaRT在腫瘤治療的差異化優勢,短中期多項臨床催化劑可望推動股價。
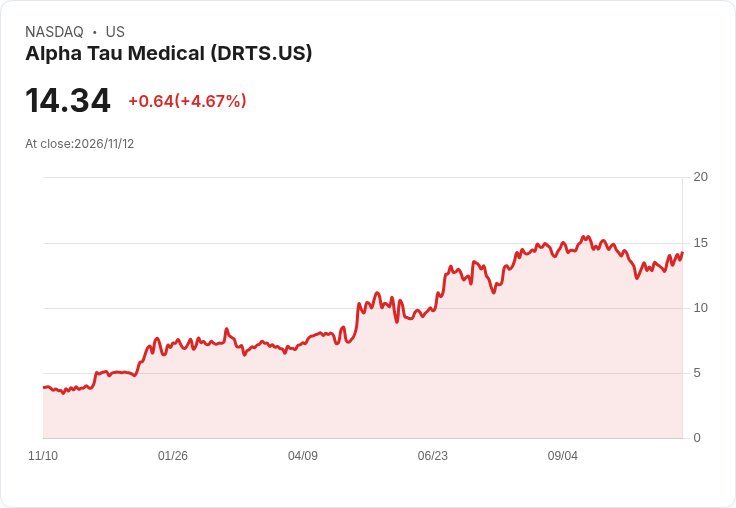
Alpha Tau Medical(DRTS)股價週三應聲上漲,因投行Piper Sandler將其評級自「中性」上調為「增持」,並將目標價自8美元調升至22美元。該行分析師Allison Bratzel指出,未來12個月公司面臨多項催化劑,可能改寫投資人對該公司風險收益的評估。

背景說明:Alpha Tau為以色列公司,主打的Alpha DaRT是以α粒子放射的區域性腫瘤治療技術,定位為可應對多種實體瘤的差異化療法。Bratzel強調,早期在復發性膠母細胞瘤(rGBM)的資料令人注目,且公司在不同病種上有佈局,具備潛在的多重適應症價值。
即將出現的催化劑具體包括:公司將於11月13日在神經腫瘤學年會(SNO)發表REGAIN研究的進一步資料,預期會有最初3名患者的較長期追蹤數據,並可能出現其他患者的早期資料;此外,其針對復發性皮膚鱗狀細胞癌(ReSTART美國試驗)的頂線結果預期於2026年底或2027年初公佈,這將成為該療法的首個註冊性讀取結果。
分析評估:Piper Sandler認為Alpha DaRT為差異化技術,早期rGBM資料具有鼓舞性,若後續數據與註冊性試驗結果持續正向,股價與估值可望上修。將目標價由8美元調升至22美元,也反映分析師對中長期潛在市場化及監管路徑逐步明朗的預期。
風險與反駁替代觀點:懷疑論者會指出目前樣本小、資料仍屬早期,以及註冊性讀取時程較長,存在試驗失敗或資料不足以支援審查的風險。此外,放射性治療的製程、可擴展性與安全性也可能成為挑戰。對此,支持者回應稱,正因為有明確的里程碑(SNO資料、ReSTART頂線),投資者可藉由即將到來的可觀察事件逐步驗證療效訊號,若讀取為陽性則能迅速降低不確定性。
結論與展望:短期投資者應重點關注11月13日的SNO發表及2026年底至2027年初的ReSTART頂線結果,這兩項事件將決定Alpha DaRT能否從早期訊號邁向註冊性證據。建議投資人採取分批佈局與風險控管策略,並追蹤公司資金狀況、監管互動與後續更大規模試驗的設計與資料。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。