市場預估Q3每股盈餘0.14美元、營收16.8億美元,近期11次降營收估、10次降獲利估。
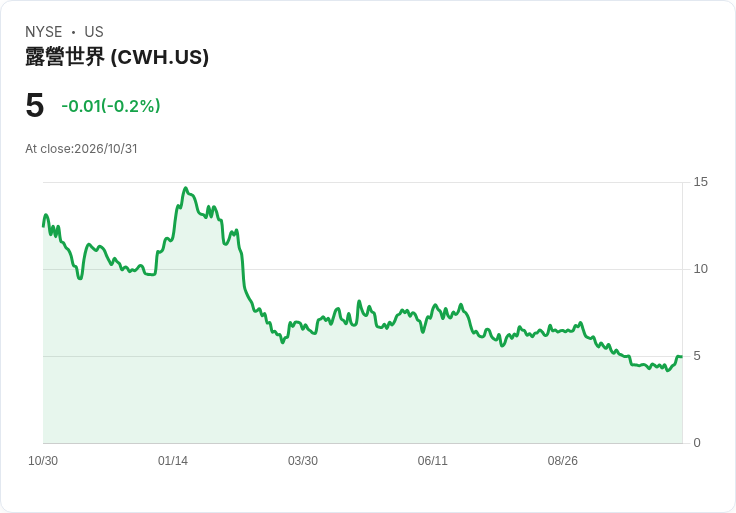
露營世界(CWH)將於11月2日美股收盤後公佈2026財年第三季財報,市場共識估計每股盈餘(EPS)僅0.14美元,同比下降約67.4%,營收預估為16.8億美元,較去年同期下滑約6.7%。本次財報發布前,分析師對公司前景已連續多次下修估值,增加了財報的不確定性。

背景與近期趨勢 公司自年初已調降2026全年展望,主要原因出在休旅車(RV)需求走弱與毛利率壓縮。過去三個月內,EPS預估未見上修、出現10次下修;營收預估亦無上修、出現11次下修。這些修正反映分析師對需求回升與獲利改善抱持謹慎態度。歷史上,露營世界在過去兩年有63%的機率超越EPS與營收預期,但近期的一致性下修讓「過去戰績」的參考價值被削弱。
事實與資料 - 預告時間:11月2日(週一)美股收盤後公佈。 - 共識EPS:0.14美元(-67.4% Y/Y)。 - 共識營收:16.8億美元(-6.7% Y/Y)。 - 過去2年:EPS和營收各自有63%的機率擊敗預期。 - 過去3個月:EPS估計0次上修、10次下修;營收估計0次上修、11次下修。
深入分析 估值與短期風險:龐大的下修次數暗示分析師開始調整對需求與利潤率的預期,短期內若公司無法釋出明確改善跡象(如毛利率回升、庫存去化、同店銷售改善或資本支出控管),股價承壓機率高。投資者應關注管理層對未來季度需求、促銷節奏及庫存策略的說明,這些將是判定是否反轉的不二指標。
可能的利多與反駁替代觀點 支持者可能指出公司有63%擊敗預期的歷史紀錄,且RV旅遊屬長期生活型態改變帶動的市場,恢復性需求存在。反駁上看:過去的擊敗紀錄不代表當前週期性與結構性問題(如消費者信心、貸款成本上升、二手車市場溢價收斂)已被解決;且近期的連續下修數據顯示,分析師的樂觀看法已明顯減弱,短期風險更高。
投資人檢視重點與行動建議 在財報公佈時,建議密切留意:公司給出的下一季及全年指引、毛利率變動(新車與二手車利差)、庫存水位與去化速度、以及資本支出與現金流狀況。對短線交易者而言,財報後波動可能擴大,應設定風險控管;對長線投資者,若看好RV市場中長期前景,應等待確認性資料(例如連續季度的需求回升與利潤改善)再加碼。
結論與未來展望 綜合目前的預估與分析師修正趨勢,露營世界本季面臨顯著下行壓力。除非管理層能提供具體、積極的改善路徑與可行指引,否則短期觀望或防禦性配置將是較為謹慎的做法。投資人應在財報發布後評估實際資料與指引,再決定是否介入或調整持股。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。