澳洲金礦商Northern Star怒拒南非Gold Fields約272億美元現金加換股收購提案,指報價嚴重低估公司價值、時機具「高度投機性」,且股權交換部分將把股東暴露於更高司法與地緣政治風險,凸顯全球黃金併購戰背後的估值與風險角力。
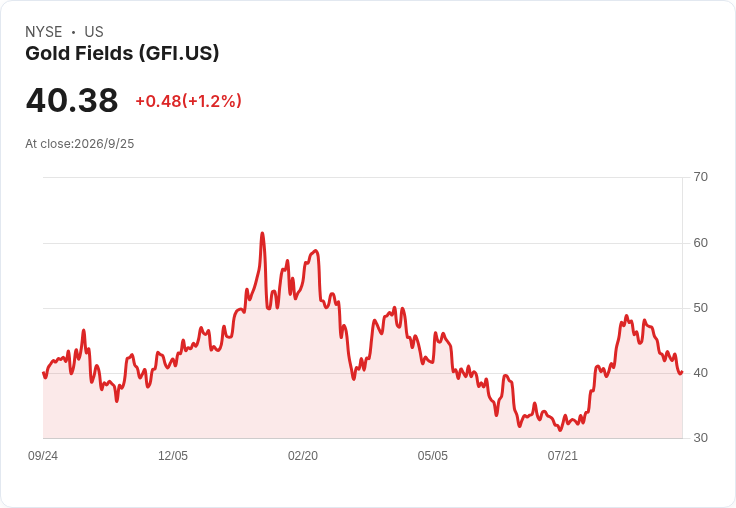
澳洲金礦業傳出重大併購攻防戰。總部位於澳洲的金礦商 Northern Star Resources(NESRF) 近日證實,已正式拒絕南非金礦巨頭 Gold Fields(GFI) 提出的收購提案。這樁交易總值約 387 億澳元(約 271 億美元),採現金加換股的複合架構,原本若談判順利,將可能打造出一個跨澳洲、非洲的全球黃金巨擘。

依據公開資訊,Gold Fields 這次出價為每股 Northern Star 股票提供 0.3125 股 Gold Fields 新發行股票,加上 7.25 澳元現金。簡單說,就是部分套現、部分換成南非金礦股權。從數字上看,這對收購方而言是高槓桿的擴張布局,但在 Northern Star 眼中,這樣的條件不僅沒有吸引力,還帶有相當程度的風險轉嫁意味。
Northern Star 董事長 Michael Chaney 直言,Gold Fields 意圖「以遠低於公司基本價值的價格,收購全球頂級黃金資產組合之一,而且選在一個高度具機會主義色彩的時間點出手」。這句話點出了兩層關鍵批評:其一,估值太低;其二,收購時機對收購方特別有利,對被收購方股東卻未必公平。
從背景來看,黃金價格在全球通膨壓力、地緣政治緊張及主要央行貨幣政策不確定下,近年維持在相對高檔水準。大型金礦公司為了穩定產量、延長礦山壽命並壯大資產規模,紛紛走上併購整合之路。在這樣的產業循環階段,握有優質礦權與穩定產量的標的,往往成為國際礦業巨頭「鎖定買進」的對象。
也正因如此,Northern Star 對自身資產「全球頂級黃金組合」的定位,成為拒絕收購案的核心理由之一。公司認為,以 Gold Fields 開出的條件來看,並未充分反映其現有礦山價值、資產壽命與長期產量前景,更遑論未來在金價若持續維持高檔或再度走強下,可能為股東帶來的上漲空間。
除了價格問題外,Northern Star 也特別點名股權交換部分所伴隨的「司法管轄風險」。公司指出,收購案的股權對價是以新發行的 Gold Fields 股票為主,這意味著若交易完成,原本以澳洲為主要法域與資產基地的 Northern Star 股東,將部分持股轉為暴露在 Gold Fields 所屬較高風險司法管轄區的資產上。這不只涉及法律環境,也牽涉政經穩定度、礦業政策變化與監管成本等多重考量。
在礦業界,司法與地緣政治風險向來是評估資產價值的重要折價因素。同樣一座金礦,若位在政治穩定、法律透明的國家,其估值通常會優於動盪或政策變化頻繁的地區。Northern Star 等於是在提醒股東:這場交易看似規模龐大,但實際上可能是以較安全的澳洲資產,換取風險更高的跨境持股。
當然,也有市場觀點認為,若從產業整合角度出發,Gold Fields 的提案並非全然沒有戰略意義。透過併購,雙方理論上可在勘探技術、營運效率、資金成本及市場議價力上發揮協同效應,打造更具規模與全球布局優勢的金礦龍頭,對長期投資人或許具有一定吸引力。但問題在於,這些「潛在好處」是否已反映在出價中,是否足以補償股東承擔的額外風險,仍高度見仁見智。
從這次被斷然拒絕的過程來看,Northern Star 顯然認為當前併購熱潮中,自己並不急於出價賣身。公司選擇在談判初期就公開表態否定,或許也是對其他可能潛在收購者發出訊號:若要談,價格與條件得再往上調整,尤其在金價偏強、優質礦權稀缺的環境下,「折價賣出」恐怕不是現階段的選項。
展望後續,Gold Fields 是否會選擇提高出價、調整股現比例,甚至引入其他保護機制,以降低 Northern Star 所憂心的司法與風險問題,將是市場關注焦點之一。同時,這起收購案也再次凸顯,在全球黃金產業整併升溫的趨勢下,估值爭議與風險分攤,將持續成為買賣雙方最激烈拉鋸的戰場。投資人接下來不只要看金價,更得看誰能在併購棋局中掌握真正的議價主導權。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。