



公司公告將把休士頓煉廠賣予Valero、Q3現金流與流動性強勁,管理層稱此交易將每年提升5,000萬至1億美元現金流,預計2026年底前完成交割。
利安德巴塞爾(LyondellBasell)於第三季財報會中宣佈,已與Valero達成以3.205億美元現金出售休士頓煉廠及相關資產的協議,管理層表示此舉為組合最佳化與資本配置決策,預計在2026年底前完成交割,並可望每年為公司帶來約5,000萬至1億美元的現金流改善。

背景與第三季重點: - 第三季公司財務表現亮眼:每股稀釋盈餘2.54美元、合併息稅折舊攤銷前利潤(EBITDA)約15億美元;公司報告自由現金流約14億美元,營運現金流約17億美元。 - 現金與流動性同步增強:季度現金增加約6億美元,期末現金餘額約32億美元,整體流動性約77億美元。當季資本支出約3.03億美元,並向股東支付股息約2.24億美元;公司亦依計畫償還一筆5億歐元票據。 - 區段表現分化:I&D(中間體與衍生品)在Bayport PO/TBA重啟與氧燃料需求推升下創下記錄性EBITDA(管理層引用約7.95億美元),O&P(烯烴與聚烯烴)美洲區當季EBITDA約6.41億美元,APS(高階聚合物)則在季節性淡季下較弱。
營運展望與風險: - 管理層對第四季採謹慎語調,預期季節性走低但各區域差異明顯;公司預估O&P第四季開工率約60%(第三季約65%)、I&D約75%(第三季約85%),APS傳統為年內最弱季。汽車與耐久財需求預期年底趨緩。 - 外部風險仍以中東衝突為主,持續衝擊原料供應、物流與運費;歐洲萊茵河水位偏低也限制運輸,短期天然氣液(NGL)與乙烷價格上揚可能壓縮乙烯利差。分析師對MTBE與燃料利差耐久性、乙烷成本結構及出口正常化持中性偏疑慮。
分析與回應替代觀點: - 關於煉廠出售是否代表策略改變或會影響MoReTec-2案進度,管理層回應此次交易主要屬不動產與資本配置決定,並非公司策略根本改變;同時表示MoReTec-2目前較傾向在歐洲推動。此說法回應了市場擔憂,但若地緣政治或原料價格走勢惡化,仍可能影響未來投資與專案排程。 - 鑑於公司本季現金生成強勁(自由現金流14億、營運現金流17億)並已償還部分債務,管理層強調將維持資本配置紀律,包括將於下季處理約9億美元到期債務,短期資本策略不預期改變。
結論與未來觀察指標: 利安德巴塞爾此次以3.205億美元出售休士頓煉廠,短期帶來一次性現金與中長期每年5,000萬至1億美元的現金流改善,符合其組合簡化與現金回饋優先的立場。投資者與市場應關注(1)交易實際交割進度與資金入帳時點、(2)乙烷及NGL價格走勢對乙烯利差的壓力、(3)PE庫存與需求走向,以及(4)公司如何在到期債務與資本支出之間維持分配平衡。若地緣政治或物流瓶頸緩解,利潤結構有望回穩;反之,原料成本與運能調整仍可能讓利潤波動延續數季。
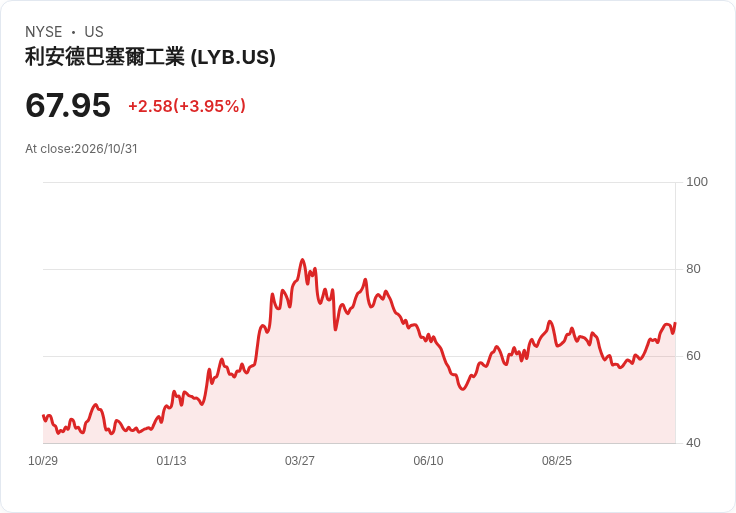
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





