11/2盤後公佈,市場預估EPS飆升、營收年增近40%,投資人關注持續動能與風險。
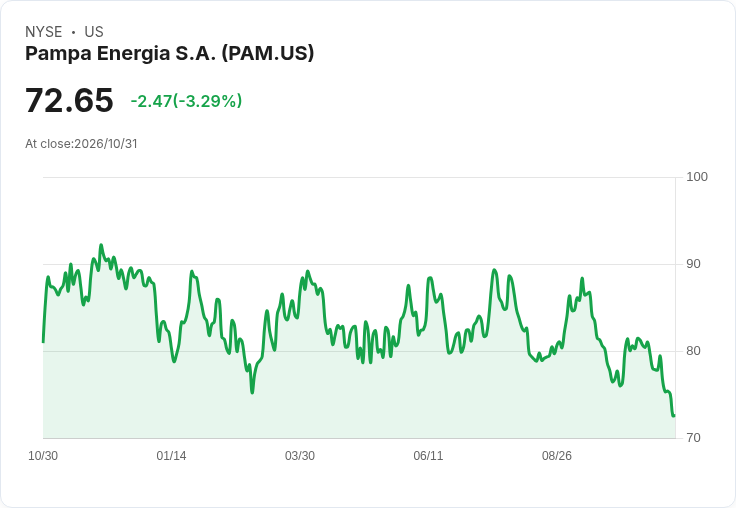
潘帕能源(PAM)預計於美東時間11月2日(週一)盤後公佈2026年第三季(Q3)財報,市場共識給出每股盈餘(EPS)2.48美元、年增約520%,營收共識為8.2443億美元、年增39.5%。此一高成長預期使本次財報成為衡量公司是否已步入穩健回升軌道的關鍵時點。

背景與現況 Pampa Energia為阿根廷大型能源與電力公司,業務橫跨油氣上游、發電、電力配送與相關化肥投資。過去一年公司在盈餘與營收預期上各有50%的機率能擊敗市場估值;近三個月內,EPS預估無上修但有2次下修,營收預估則呈現1次上修、1次下修,顯示市場對第三季表現既有期待也存不確定性。市場與研究報告近期對該區域能源股有不同程度的評價,部分機構在第二季財報後仍對Pampa持買進看法。
關鍵資料與解讀 - 市場共識EPS 2.48美元(+520% Y/Y):若達成,代表營運或一次性專案大幅改善;投資人需檢視成長來源是否為核心營運或非經常性利得。 - 共識營收8.2443億美元(+39.5% Y/Y):營收回升若由油氣產量、發電售電或化肥業務同步推升,將支援獲利可持續性。 - 歷史預測修正:近三月EPS主要呈下修趨勢,顯示分析師對盈餘彈性保持保守;營收估計則雙向變動,代表需求與價格因素仍有波動。
分析與評論 支援派觀點認為:若油價、發電量與化肥相關業務同步改善,加上公司在阿根廷市場具規模優勢,Q3可望呈現亮眼成績,並有利於估值回升。部分機構曾在Q2後維持對Pampa的買進評等,反映對中長期基本面的信心。 質疑派則指出:阿根廷宏觀與匯率風險、商品價格波動、以及一次性專案對EPS的影響,可能使本次數字不具可延續性。針對此疑慮,可觀察本次財報中的營運現金流、各事業部別毛利率及是否出現非經常性收益來判斷成長品質。
駁斥替代觀點(若適用) 對於認為EPS躍升僅仰賴一次性利得的批評,應同時看公司近季在發電與化肥投資上的結構性佈局(如Rincon de Aranda等案),若這些資產開始貢獻穩定現金流,則盈餘改善具有更高可持續性。
結論與後續觀察要點(行動號召) 投資人與分析師應重點關注:EPS與營收是否達到或超越共識、各事業部營運表現、營運現金流與資本支出、管理層對未來展望的說法,以及是否出現重大一次性收益或重估專案。建議在11/2盤後關注公司公佈的明細與電話會議,並比對管理層指引與分析師修正情況,以評估Pampa是否具備延續成長的基礎,或僅為短期波動下的亮點。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。