北美收益商品連番動作:加拿大分割基金與美銀優先股持續派高息,航運股擴張船隊;同時中小型科技股高層洗牌、面臨那斯達克下市風險。收益投資人表面領高配息,背後卻得面對利率、風險資產與價格波動三重考驗。
北美收益市場近期動作頻頻,從加拿大分割基金、到美國銀行優先股,再到航運與中小型科技股,公司一邊端出穩定甚至偏高的現金股息,另一邊卻在營運調整、資本支出與上市地位上做出關鍵決策,讓追求穩定現金流的投資人,必須重新審視「高息」背後真正的風險與代價。

首先在加拿大市場,數檔以優先股形式發放月配息的結構型產品維持原有派息水準。包括 Canadian Life Companies Split (LFE.PR.B:CA) 與 Dividend 15 Split Corp. PFD SHARES (DFN.PR.A:CA),分別宣布每股每月派發 0.0583 加幣股息,依舊「照舊發放」,未見調整;Financial 15 Split Corp. PFD 5.25% (FTN.PR.A:CA) 則維持每股 0.0604 加幣月配。這類分割基金通常以一籃子金融或高股息股票為標的,透過優先股與普通股分層設計,將現金流優先分配給優先股持有人。配息看似規律,但投資人仍須注意資產淨值波動與結構風險,一旦標的市值長期下滑、槓桿或覆蓋比率惡化,未來調降配息或結構重組並非不可能。
同樣位在加拿大的 Income Financial Trust (INC.UN:CA) 也公告每股 0.0864 加幣的月配股息。相較於一般季配或半年配息的公司,這類信託型產品提供更穩定的現金流頻率,吸引偏好「月月領」現金的投資人。然而,月配的穩定感容易掩蓋價格波動與利率風險:一旦市場利率走高,固定收益與高配息股價往往承壓,名目配息維持不變,實際總報酬卻可能因為股價下跌而被侵蝕。
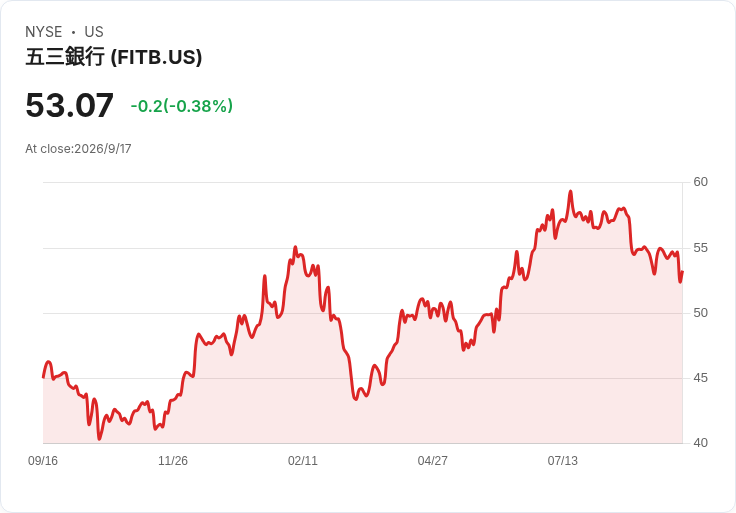
在美國金融股方面,Fifth Third Bancorp (FITB) 旗下兩檔優先股持續提供不錯的現金殖利率。6.875% DEP SER M (FITB.PR.M) 宣布每股季度股息 0.4297 美元,前瞻殖利率約 6.66%;6.00% Non-Cum Pfd Series A (FITB.PR.A) 則維持每股 0.375 美元,前瞻殖利率約 7.01%。兩者股息皆將於 9 月底發放,股權登記與除息日同步落在 9 月 28 日左右。對尋求相對穩定現金流的投資人而言,大型區域銀行發行的優先股看起來比高風險債券更具吸引力;但在美國利率仍處高檔、商用不動產與信用風險尚未完全釐清的情況下,即便是「大而不倒」的銀行,資本結構中較後順位的優先股仍可能面臨利差擴大與價格折價的壓力。
收益標的也不只金融機構。Armada Hoffler Properties (AHRT) 的 6.75% Series A 優先股 (AHRT.PR.A) 宣布每股季度股息 0.4218 美元,同樣延續既有配息政策,10 月 1 日為股權登記與除息日,10 月 15 日發放。身為不動產投資信託類股的一員,Armada Hoffler Properties 的優先股對許多收入型投資人而言,是在利率高位期間爭取相對穩定現金回報的工具。不過,REIT 本身暴露在利率與房市週期之下,一旦借貸成本長期居高不下,或租金成長不如預期,配息與資本支出之間的平衡將成為考驗。
與此同時,某些公司則選擇透過積極投資與策略調整,為未來收益鋪路。航運公司 Toro Corp (TORO) 宣布,以合計 8,340 萬美元從無關第三方手中收購兩艘 MR 油品運輸船,其中 2018 年建造的 M/T Wonder Alasia 價格為 4,590 萬美元,另艘 2014 年建造且配備洗滌器的油輪,預計更名為 M/T Wonder Atria,成交價為 3,750 萬美元。兩艘船款皆以公司手中的現金支付。對股東而言,這類資本支出代表短期現金被轉化為未來運費收入的可能來源;若航運市場運價維持在相對健康的水準,新船加入可望提升營收與現金流,間接支撐未來股東報酬。不過,航運景氣一向高度循環,一旦需求下滑、船舶供給過剩,這些現金投入也可能轉為折舊壓力。
在高息與實質收益之外,中小型科技股則上演「風險資產」的另一面。Smith Micro Software (SMSI) 宣布創辦人 Bill Smith 重回總裁兼執行長職位,接替辭職的 Tim Huffmyer。Bill Smith 1982 年創立公司,並一路領導至 2026 年 3 月,其後改任執行董事長,此次再度出任 CEO,顯示董事會在關鍵轉型期,選擇由最熟悉公司歷史與產品線的人重掌方向盤。公司在最新財報會議上表示,第 3 季預期營收將落在 500 萬至 540 萬美元區間,並將 SafePath 相關產品的上市節奏延後至第 3 季。對投資人而言,管理層更迭與產品時程調整,象徵風險與機會並存:若新舊領導間策略連貫且執行到位,股價有機會受惠;反之,營收不達標或新產品推進不順,則可能放大利潤與估值壓力。
更具壓力的是 Brightline Interactive (BTLN),公司表示已在期限內向那斯達克聽證小組提出聽證會申請,以對抗先前因未符 Listing Rule 5550(a)(2)(最低 1 美元掛牌價門檻)而遭認定下市的決定。根據公司說明,只要聽證申請提出,便可暫緩任何暫停交易或正式下市的動作,直至聽證結果出爐。雖然公司也強調正努力恢復符合掛牌要求,但市場股價仍下跌約 1.32%,反映投資人對可能被迫從主要交易所退場的疑慮。若最終未能維持掛牌,投資人流動性與估值都可能遭受重大打擊,這類風險常常被追逐「便宜小型股」的散戶忽略。
綜合上述案例,可以看出當前收益市場呈現兩極化:一端是看似穩定的高配息工具,像是加拿大小型分割基金、銀行與 REIT 優先股;另一端則是業務波動較大、資本結構較脆弱的中小型股,透過管理層調整、資產重組或抗爭下市來換取存活空間。對投資人而言,重點已不只是殖利率高低,而是要問:這家公司的現金流來源是否可持續?資產負債表抗壓性如何?所持證券在公司整體資本架構中位於哪一層?
展望未來,若利率環境維持偏高、經濟成長放緩,市場將更嚴格區分「能持續配息」與「靠高息吸引資金」的發行人。收益投資人若只盯著配息金額與表面殖利率,而忽略營運體質與掛牌風險,恐怕很容易在高息幻覺中承擔超出預期的價格波動與損失。如何在穩定現金流與風險控制之間取得平衡,將是未來一段時間北美收益市場的核心考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。