



摘要 : 公司重申2027財年FCF目標4–5億,並指向2028年年化節省與1億美元(10億)長期目標。
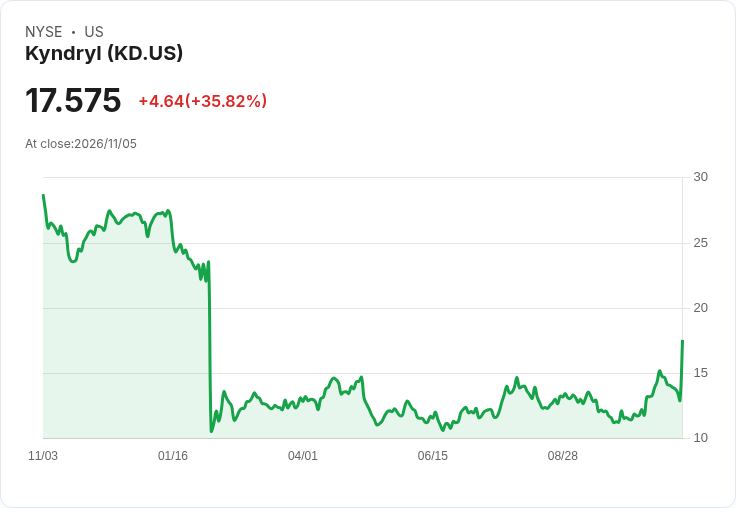
新聞 : 引言與核心要點 Kyndryl在2027財年第2季財報會中重申全年自由現金流(FCF)目標為4億至5億美元,同時管理層表示正朝2028財年實現年化營運開支節省4億至5億美元邁進,並再次稱此前提出的2028財年調整後自由現金流1億美元(10億美元)目標「仍在軌道上」。執行面由CEO Martin Schroeter與新任CFO Ellen Johnson主導,強調第二季已完成多項精簡措施,預期下半年開始兌現節省。

背景與財務數據 - 營收與獲利:Q2營收為36.5億美元,年減1.9%(報告數),調整後EBITDA為6.99億美元,EBITDA率19.1%,較去年同期改善190個基點。調整後稅前收益(PTI)目標仍訂在6億至7億美元,全年營收預期以不變至常流貨幣下跌2%為區間。 - 簽約與大型合約:過去12個月簽約總額為155億美元,Q2簽約41億美元;近12個月簽下43筆超過5,000萬美元的大案,其中Q2有11筆,約三分之一為範圍擴張或新客戶。 - 現金與成本:截至9月30日現金餘額17億美元,可用流動性48億美元;公司完成發行兩檔高階票券(2029年600M、2032年400M)並啟動商業本票方案。Q1–Q2合計FCF為淨使用4.34億美元,其中營運資本季節性支出約4.47億美元。公司預估攤銷全年約13億美元、全年利息費用約1.6億美元。 - 內部措施:管理層指出,工時與人力重排(WFR)、營運效率與盟友/AI投資(如Kyndryl Consult、Kyndryl Bridge)將是改善毛利與現金轉換的主要動能,並宣稱2028年可望達到年化4–5億美元的營運費用節省。
深入分析與管理層回應質疑 分析師對管理層多項表述持保留態度,主要疑點包括報表投影片措辭變動是否影響2028年目標可見度、歐洲客戶因「主權(sovereignty)」議題延遲決策,以及簽約毛利能否維持在25%水準。管理層回應如下: - 目標可行性:CEO與CFO多次以「仍在軌道上(on track)」回覆關於2028財年10億美元FCF目標的追問,強調當前重心為執行2027年計畫並逐步邁向2028年目標。 - 毛利與定價:對簽約毛利維持25%的看法,管理層稱該數字反映新增併入訂單的可交付毛利,預期今年底能接近或達到25%。 - 歐洲與大型合約風險:對於歐洲主權議題與決策延遲,CEO表示將推出針對性的主權解決方案,預期將有助回穩歐洲簽約與營收表現;同時承認大型案決策拉長是事實,並指出這是整體行業趨勢與客戶在AI供應商不確定性下的自然反應。
反駁替代觀點與風險評估 懷疑論者指出上半年現金為淨流出且工作資本季節性影響大,憂慮下半年能否如管理層所言「強力將盈餘轉為現金」。公司對此的論點是:上半年使用主要因應季性廠商付款與投資節奏,且已完成費用重整(WFR)與債務重組動作,下半年若獲得預期的效率與簽約轉化,FCF目標可望達成。風險仍包括:大型案成交延後、歐洲主權政策變數、以及高額攤銷與利息對現金流的壓力。
結論與未來展望(行動號召) Kyndryl在Q2顯示營運與簽約具規模,但上半年現金流逆風與歐洲不確定性仍是短期觀察重點。關鍵指標為:下半年實際兌現的WFR與營運效率節省(公司目標為2028年年化節省4–5億美元)、大型合約轉化率與簽約毛利是否能維持近25%、以及攤銷與利息支出對FCF的壓力。投資者應關注公司在未來幾季的現金轉換情況、即將針對歐洲主權的差異化方案與即將推出的ServiceNow相關產品能否改善利潤結構,以及Healthcare IT Leaders等併購對「向上移動價值鏈」的實際貢獻。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





