



摘要 : 併購Maverick與資料中心需求帶動,nVent上調全年營收與EPS,但短期整合與供應鏈風險受關切。
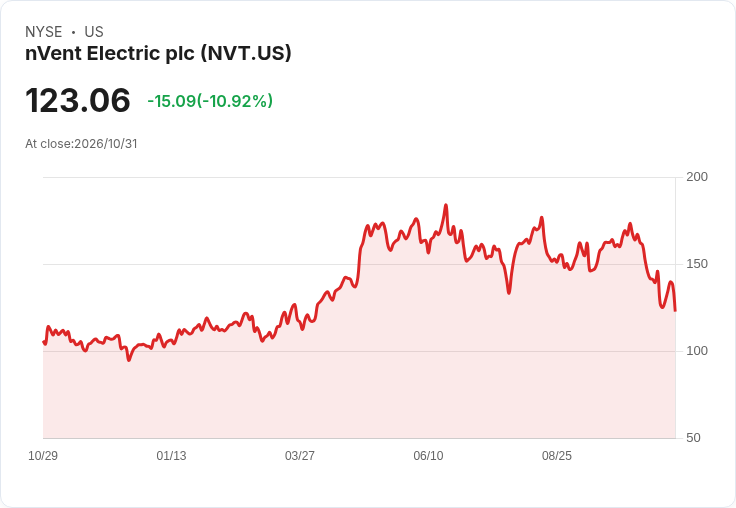
新聞 : 開場引言:nVent Electric在2026第三季交出創紀錄業績,管理層於財報電話會議中宣稱「銷售、訂單與盈餘均優於指引」,並在10月1日完成併購Maverick Power,隨即大幅上調全年展望,將報告營收成長預估提升至48%–49%,調整後每股盈餘(EPS)調升至5.36–5.39美元。

背景與重點資料:第三季營收達15.15億美元,較去年成長44%(同口徑與有機基礎均為44%),調整後EPS為1.52美元,年增67%;未實現訂單累積(backlog)為26億美元;第三季調整營運利益335百萬美元,銷售回報率22.1%,較去年提升190個基點。自由現金流達2.68億美元,公司期末現金逾11億美元、總負債22億美元,並發行8億美元十年期資本公債以協助併購資金需求。
併購與產能佈局:管理層強調Maverick為nVent帶來新的電力配電平臺並擴大資料中心產品組合,預估Maverick對第四季報告營收成長貢獻約19個百分點,並可能為季度EPS增添數美分。公司同步宣佈在亞利桑那興建40萬平方英呎工程建築產線,以及在Blaine擴建液冷與資料中心解決方案產能,相關投產時程多指向2027年上半年至中期。
營運細部與資本運用:系統防護(Systems Protection)單季銷售10.98億美元,有機成長54%;電力連線(Electrical Connections)銷售4.17億美元,成長23%。全年資本支出預估約1.4億美元(較去年成長50%),已使用9500萬美元;年迄今股東回報已達2.02億美元,包括1億美元庫藏股回購。管理層指出物價與關稅影響顯著,季內通膨約6000萬美元,其中約2000萬美元來自關稅;公司亦預估更廣泛的關稅影響需持續監控。
分析與質疑:多位分析師對第四季時序與Maverick短期獲利能力提出質疑,詢問併購整合期間的利潤稀釋、Maverick在短期內僅能達到中低十位數營業利率的風險,以及供應鏈能否配合快速擴張。管理層回應稱Maverick僅併購30日,尚未把其 backlog 全面納入模型,但形容該 backlog「相當健康」;並表示10月訂單強勁,未見資料中心需求放緩,第四季將為Maverick的投資季,排除併購前後正面長期協同的前提下,短期毛利率會受壓。
駁斥替代理解:對於擔心短期現金負擔與利率壓力的觀點,公司以11億美元現金與發行長期債務取得資金平衡,且第三季已展現強勁現金轉換與利潤擴張。對於資料中心需求降溫的疑慮,管理層以持續的訂單流與產品興趣(如模組化液冷)作為反駁,強調資料中心客戶對新平臺有迫切需求。
結論與展望(行動號召):nVent把Maverick定位為推升未來成長的關鍵拼圖,並以提高營收與EPS指引為證。然而,投資人應持續關注併購整合進度、第四季利潤率走勢、關稅與供應鏈瓶頸是否如管理層預期緩解。短期內,監測公司每季對Maverick的利潤貢獻披露、產能投產節點與backlog變化,將是評估指引可持續性的關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





