高利率、能源成本飆升與遠距辦公常態化,三重壓力正重塑全球商用不動產市場。從加拿大 Dream Office 到亞洲 The Executive Centre,再到美國高收益 REITs,辦公室資產在去槓桿、再融資與空間轉型間尋找新生路。
在利率飆升、能源價格走高與遠距辦公常態化的夾擊下,全球商用不動產市場正上演一場結構性大轉向。投資人一邊追逐高股息 REIT,一邊又擔心資產價值重估與再融資風險;開發商與房東則在削減槓桿、處分資產與翻新空間間艱難權衡,試圖在「辦公室危機」中殺出一條轉型生路。

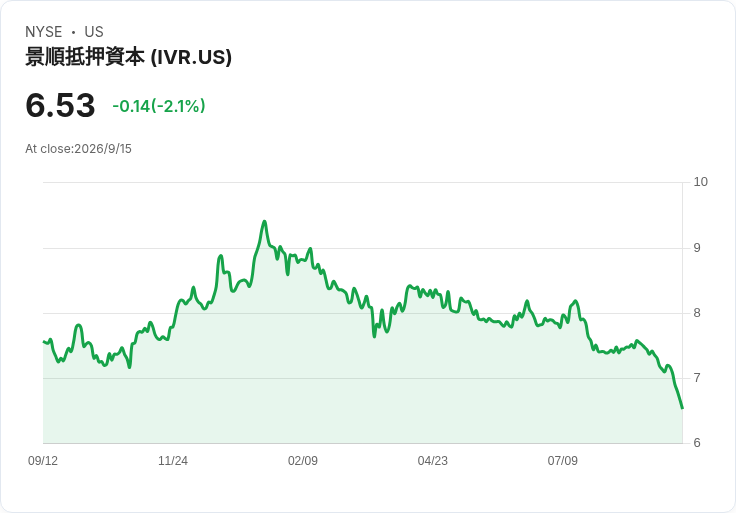
先從資本端看起。以美國為例,多檔房地產投資信託仍靠高配息吸引資金。Invesco Mortgage Capital(IVR)維持每月每股0.12美元股利,遠期殖利率逾22%;CareTrust REIT(CTRE)季度股利0.39美元,殖利率約4%;Ready Capital(RC)則將普通股季度股利維持在0.01美元,殖利率約2.5%。這些數字在債券殖利率攀升、投資人減碼公債的環境下,確實具可觀吸引力,但也反映市場願意為「風險更高的收益來源」支付多少價格。
與美國高收益 REIT 形成鮮明對比的,是加拿大 Dream Office Real Estate Investment Trust(DRETF)的務實「瘦身」。該公司今年前九個月每單位攤薄營運資金(FFO)為0.60美元,較去年同期減少0.17美元,主因包括出售438 University、卡加利一筆賣方融資抵押,以及處分590萬單位 Dream Industrial REIT 持股。雖然收益短期受壓,但這些處分帶來約1.8億美元現金,用於償還按揭與循環信貸,使債務對總資產比改善280個基點,減少利息支出約每季0.11美元,淨 FFO 攤薄約0.08美元。
在高利率環境下,Dream Office 的選擇凸顯商辦持有人的新難題:是守著資產換取當下租金現金流,還是忍痛賣資產、降槓桿,換來較穩健的資本結構。Dream Office 最終選擇後者,雖然負債對過去12個月 EBITDA 比率僅從11.7倍小幅改善至11.4倍,但在債務再融資成本上升23個基點、加權資本化率一年內從5.72%升至6.15%的背景下,這種「提前止血」策略對信用品質至關重要。
真正考驗商辦 REIT 韌性的,還是實體需求面。Dream Office 今年累計已租出超過63萬平方英呎,突破過去年度紀錄,其中多數集中在多倫多;若排除大型空置資產74 Victoria,市中心多倫多資產承諾入住率已逾九成,整體承諾入住率目標在2025年底達約86.5%。公司透過「樣品辦公室」計畫,在12萬平方英呎空間打造26個樣品單元,目前已租出20個、另有3個簽約中,出租率接近九成,顯示租戶對「可立即進駐、裝修完成」空間的偏好明顯提升。
租金結構也在悄悄變化。Dream Office 新簽租約的淨有效租金每平方英呎約18美元,高於商業計畫預估的15美元,平均租期更從原先預算的5年拉長至8.5年,反映長天期租約又再度受市場青睞。然而,為了留住大型既有租戶,公司不得不在部分續約案上接受「租金摺疊與展延」(blend and extend),搭配免租期與裝修補貼,使得整體續約淨有效租金受到壓縮;再加上經紀佣金在兩年內翻倍,使得獲利空間進一步被侵蝕。
若把視角拉向更廣的亞太區,辦公室市場呈現另一種故事。Apollo Global Management(APO)旗下基金與長期投資人,為亞太高端彈性辦公空間營運商 The Executive Centre 提供5.85億美元融資,用於再融資既有債務與擴張佈局。這筆「混合資本」交易,延續 Apollo 在亞洲提供彈性融資解決方案的軌跡,也點出了辦公室需求結構性的轉向——從傳統長約、大面積,走向高品質、服務化與彈性化。
在北美,Dream Office 等傳統寫字樓業主仍得面對遠距辦公後遺症。雖然該公司管理層指出,多數私人企業與銀行員工每週至少四天回辦公室、省級政府更是五天上班,僅聯邦政府回流最慢,但需求復甦並不平均。位於74 Victoria的20萬平方英呎前聯邦政府辦公空間,因屬老舊 B/C 級大面積樓層,在市場上去化速度明顯落後;公司即便投入資本翻修大廳與公共區域,仍預估需要約兩年時間才能完全重新出租。
在資本市場壓力與實體需求不均的夾擊下,REIT 業者被迫更精準地篩選資本支出與開發案。Dream Office 在卡加利 606-4th Avenue 項目上出售50%持分給 Pomerleau Capital,回收1,530萬美元以降風險,同時取得10年期、利率3.3%的6,400萬美元融資,與預估5.6%的開發投報率形成230個基點利差;多倫多 67 Richmond 與 606-4th 一旦穩定貢獻,預期每年可新增逾400萬美元淨營運收入,折合每單位約0.20美元,企圖用少數具前景的核心開發案,彌補部分資產出售後的收益缺口。
對投資人來說,這場辦公室資產「大洗牌」帶來兩層矛盾。一方面,高股息 REIT 顯得相對誘人,在股市波動、債券價格走跌之際提供現金流;另一方面,升息環境與能源價格高企,正在拉高資金成本與營運費用,使資產價值重估風險上升。Dream Office FFO 每單位雖仍在公司給出的2025年全年2.40至2.45美元指引區間軌道上,但其債務對總資產比仍達53.2%,且因資產評價下修而較去年多出130個基點,提醒市場這場調整遠未終局。
展望未來,辦公室不動產恐怕難再回到疫情前的「量體擴張+租金穩步上漲」簡單公式。更可能的情境是:一部分老舊、定位模糊的資產持續被市場淘汰或重塑,另一部分地段佳、產品高端且能提供彈性配置與完整服務的空間,則享受租金溢價與較高入住率。Apollo 支持的 The Executive Centre,與積極導入樣品辦公室與長約策略的 Dream Office,某種程度上代表同一結論——未來的商辦市場不再只是「坪數」的競爭,而是「產品與資本結構」的雙重賽局。投資人若想在這波轉骨中分一杯羹,勢必得更仔細拆解資產品質、債務結構與營運策略,而不是只看表面的高殖利率。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。