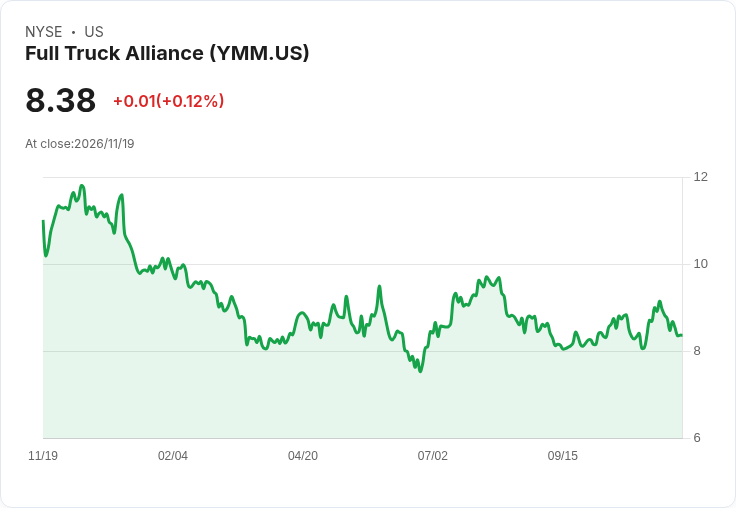
Q3 營收534.8M、Non?GAAP 每股收益$0.21雙超,訂單與MAU成長,營運現金流大幅回升;公司對Q4保守展望。
滿幫(Full Truck Alliance)公佈2026年第三季財報,營收與非GAAP每股收益均超出市場預期,同時營運與自由現金流量出現顯著改善,雖然公司對第四季採取較保守的營收指引,引發市場對成長可持續性的關注。

背景與主要資料 - 第三季(2026 Q3)非GAAP 每股攤薄淨利(EPADS)為0.21美元,比預期高出0.01美元。 - 營收為5.348億美元,年增6.8%,超出預期約3,850萬美元。 - 第三季完成訂單數為7,060萬筆,年增11.3%(2025同期為6,340萬筆)。 - 平均貨主月活躍用戶(MAU)為376萬人,年增12.4%(2025同期為335萬人)。 - 營運現金流淨額為人民幣31.642億元(約4.719億美元),較2025年同期的人民幣16.571億元大幅成長。 - 自由現金流為人民幣30.40億元(約4.534億美元),較去年同期也顯著提升(人民幣16.085億元)。
公司展望與市場判斷 - 滿幫預期2026年第四季總營收介於人民幣31.9億元至32.9億元,年增幅約持平至3.1%,顯示公司對短期需求持謹慎態度。 - 營收與EPS雙雙超出預期,加上訂單量與MAU穩健成長,反映平臺在撮合效率與使用者規模上仍具有動能;而大幅改善的營運與自由現金流,提升公司資本彈性與自我投資能力。
深入分析:動能、風險與反駁 - 成長動能:訂單與MAU同步成長,代表平臺流量與使用滲透率持續提升,可能來自改進的匹配演算法、擴大區域佈局或更有競爭力的定價策略;現金流改善則顯示營運效率或應收/付現狀態最佳化。 - 風險面:宏觀經濟與貨運需求具週期性,燃料成本、運價波動與競爭對手促銷可能侵蝕利潤;此外,業務高度依賴司機與貨主活躍度,任何平臺體驗或監管變動都可能影響成長。 - 針對保守指引的替代觀點:評論者或投資人可能認為公司成長已放緩、未來展望不樂觀;但反駁理由在於——即便指引保守,第三季實際資料顯示使用者基數與訂單量仍有雙位數增長,且現金流顯著改善,顯示公司在短期逆境中具備較高的韌性與資金緩衝。
結論與未來觀察重點 - 關鍵結論:滿幫第三季以實際資料證明平臺規模與變現能力仍在擴張,且現金流表現大幅改善為公司未來策略提供空間;不過,管理層對第四季採取謹慎預估,暗示短期外部需求或成本壓力仍存在不確定性。 - 投資人與市場應持續關注:第四季實際營收執行與毛利率趨勢、現金流穩定性、GMV(總交易額)與平均訂單價值變化,以及宏觀貨運需求與競爭情勢的發展。根據這些指標,公司是否能將成長轉為可持續獲利,將是評估未來走勢的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。