營收年增49%達4.615億、超出預期1,782萬,Q3淨虧615萬;公司指向2026年35%成長與逾6,500萬資料中心商機。
ITG, Inc.(NASDAQ: ITG)公佈2026財年第3季財報,營收達4.615億美元,較去年同期成長49.3%,並較市場預期高出約1,782萬美元;但公司仍錄得淨虧損615萬美元,形成「營收強勁但未轉為獲利」的結果,訊息公佈後股價出現大幅震盪,引發市場討論。

背景與資料: - 營收:Q3 4.615億美元,年增49.3%,優於預期約1,782萬美元。 - 損益:淨虧損615萬美元(Q3)。 - 未來展望:公司提出2026年營收目標成長約35%,並指出資料中心相關工程目標金額在6,500萬美元以上。公司近期亦在公開說明會與財報電話會議中強調資料中心業務為未來成長驅動之一。
分析與意涵: 營收大幅成長顯示市場需求或大型專案推動下的營運擴張;資料中心訂單若能順利轉化為收入,將成為明年度成長的重要來源。然而,營收成長未能立即反映為獲利,可能來自研發或擴張成本、專案前期投入、一次性費用或毛利率壓縮等因素(公司尚未在新聞稿中逐一拆解專案性費用)。淨虧損提醒投資人關注營運效率與現金流管理。
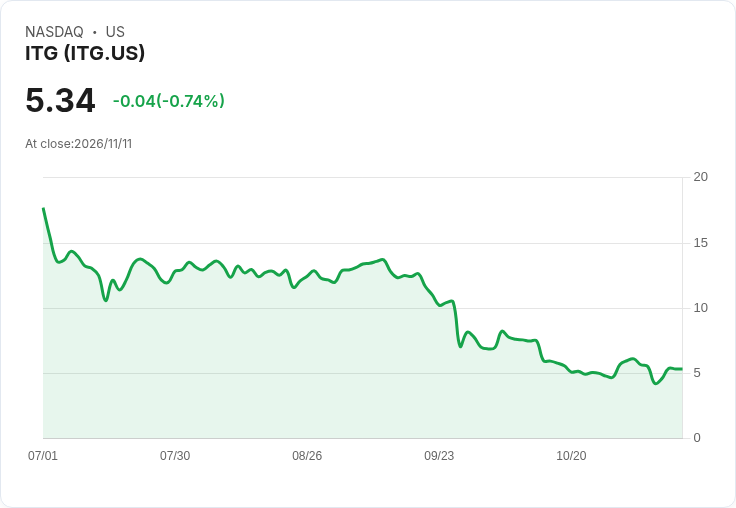
市場反應與爭議: 股價在9月28日出現急挫,有分析認為當日賣壓像是大戶拋售(seller-driven)而非公司基本面立即崩壞;支持者指出營收與未來成長目標仍具說服力;批評者則擔心利潤轉換能力與財務穩定性。兩方論點各有依據:營收與訂單量支援業務成長論,但短期虧損與資本支出增加則給予懷疑論據。
駁斥替代觀點: 對於「股價下跌即代表業務失敗」的斷言,資料顯示公司業務仍具規模擴張與具體訂單目標,不能僅以股價短期波動定論;但反過來也不可忽視「營收高但無利可圖」的風險,須以更完整的現金流與毛利率資料來評估。
結論與展望(行動呼籲): ITG現階段呈現「成長訊號 + 獲利壓力」並存。投資人與分析師應關注公司未來幾季:1) 毛利率與每季淨利走向;2) 資料中心專案的執行進度與現金流貢獻;3) 管理層對一次性費用或資本支出的說明。短期內,股價可能仍受情緒與大額交易影響,長期表現則仰賴公司將營收轉化為穩定獲利的能力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。