



摘要 : Q3營收成長、淨損收窄,管理層重申指引並以擴大通路與DTC攻勢化解付費障礙。
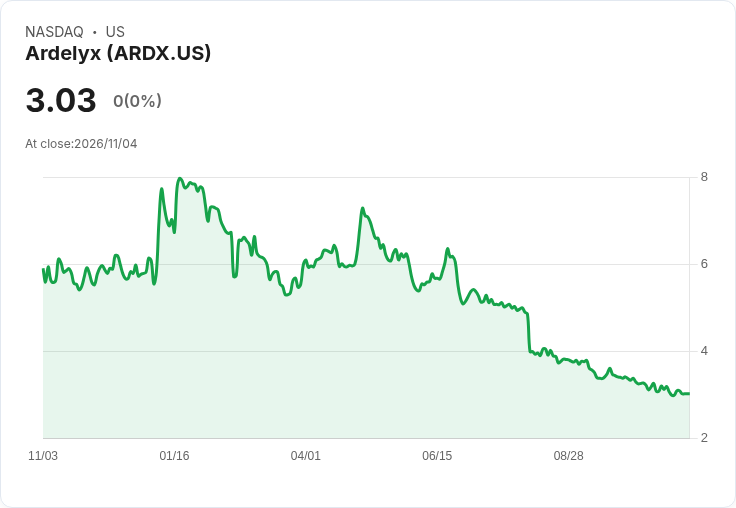
新聞 Ardelyx(NASDAQ: ARDX)在2026年第3季財報會議上強調營運趨於穩定:第三季總產品營收125.5百萬美元、年增約19%,其中主力藥品IBSRELA貢獻96.3百萬美元,XPHOZAH貢獻29.2百萬美元;單季淨損收窄至70萬美元,季末現金餘額為285.3百萬美元。公司同時重申全年營收指引,並將目標鎖定於2027年達成獲利。

背景與核心數字 - 管理層重申2026全年指引:IBSRELA 3.50億–3.70億美元、XPHOZAH 1.10億–1.20億美元、全年營運費用預期低於5.00億美元。 - 毛利率優異(大於95%),但實際淨收受混合扣減影響,財務團隊指出本季混合率(blended gross-to-net)為31.7%。 - 本季研發支出25.2百萬美元、銷管費用93.9百萬美元;非現金員工權益費用約15.1百萬美元。
商業執行與產品管線進展 公司表示已擴編業務與支付支援團隊:擴大外勤銷售、將現場給付(field reimbursement)團隊規模倍增,並自9月1日推出首波直效消費者(DTC)廣告,以嘗試拉動處方與降低付費摩擦。同時,公司宣稱其ACCEL 3期慢性便秘(CIC)試驗已提前完成受試者入組,預計在2027年下半年公佈主要結果,為未來成長提供臨床資料支撐。
分析與風險評估 支援面: - 高毛利與相對保守的營運費用預估,結合本季僅小幅淨損,形成邁向獲利的財務基礎。 - 管理層已採取具體商業策略(擴編通路、加強給付支援、DTC曝光、IPN channel遷移),短中期有助於提升處方能見度與履約率。 風險面: - 最大不確定為「付費/先授權(PA)摩擦」與渠道能見度:管理層多次拒絕透露IPN佔比或具體PA透過率,分析師對指令碼(script)流量可見性與季節性波動仍表保留態度。 - XPHOZAH長期前景受制於透析給付環境與TDAPA期間的結果,短期收入呈現結構性不確定性。 綜合判斷:以公司現金、毛利與較保守的OpEx目標來看,2027年達成營運獲利在財務模型上具可行性;但能否實現仍高度倚賴付費通路改善、IPN履約率上升與DTC成效。
駁斥替代觀點 針對觀點「付費障礙將使指引不實際」,管理層的回應及已執行的策略提供實務反駁:公司非僅口頭承諾,而是已擴編給付團隊、加速IPN遷移、啟動DTC,且Q3實際營收仍呈成長。儘管如此,管理層亦承認不會有「戲劇性瞬間」徹底消除摩擦,強調改善將是多面向且漸進的過程。
關鍵追蹤指標與展望(投資人行動呼籲) - 觀察ACCEL 3期於2027年下半年之主要終點結果。 - 監測每季IBSRELA與XPHOZAH營收、混合毛利扣減率(gross-to-net)、先授權通過率與IPN履約資料。 - 評估DTC活動對處方量的實際推升效果,以及公司在大客戶/保險方的合約進展。
總結:Ardelyx以穩健數字與可見的商業投入回應分析師對付費通路的疑慮,並在Q3重申2026全年指引與「2027獲利」目標;但實現該目標仍高度依賴通路改善與ACCEL試驗結果,投資人應持續關注上述關鍵指標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





