Q3營收670萬美元、毛利回升,管理層以產能、國際訂單與BeamHeat為成長槓桿。
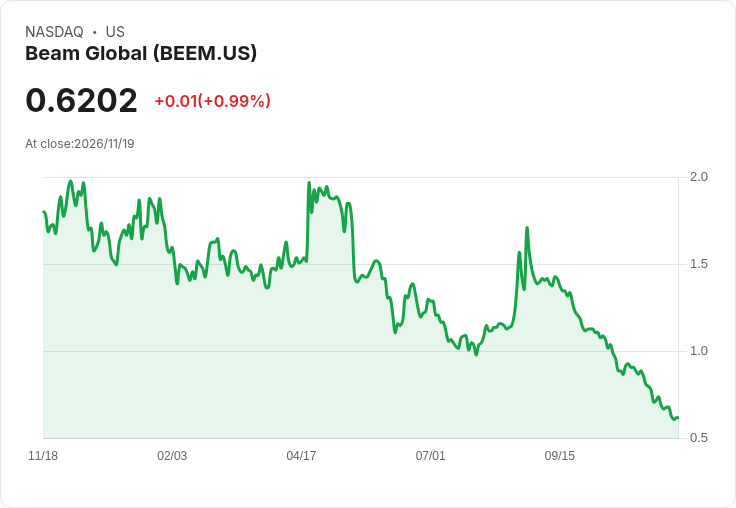
Beam Global(BEEM)在2026年第三季財報與法說會上提出一套以擴產、降本與新品驅動營收成長,並明確指出「在每季約1,150萬美元營收時即可產生正現金流」的財務門檻。該公司同時公佈第三季財報數字、胎動中的BeamHeat產品與搬遷製造到亞利桑那Yuma的成本節省預期,試圖回應市場對現金與獲利性的疑慮。

背景與財務重點 - 第三季營收為670萬美元,較去年同期成長15%;GAAP毛利率21.3%,非GAAP調整後毛利率為31.9%,較去年同期顯著改善(去年同期約接近損益兩平或負毛利)。 - 第三季淨損為450萬美元(去年同期490萬美元),非GAAP淨損為250萬美元,稀釋後每股損失約0.11美元(去年同期約0.16美元)。營運費用5.9萬美元高於去年4.8萬美元,主要來自股票酬勞、法律費用與遷廠成本。 - 其他要點:商業客戶佔當季營收92%,國際營收佔比56%;期末帳背訂單(backlog)為690萬美元,自6月底增長28%;現金餘額為160萬美元,且公司無債務,擁有未動用的一億美元信用額度,年初以來現金餘額已增長67%。
策略、產品與產能規劃 管理層強調三大槓桿以改善利潤與現金流:提高銷量、成本結構最佳化與產品組合多元化。關鍵措施包括: - 搬遷製造至Yuma、Arizona:公司估計於五年租期內可節省約300萬美元租金,並以此擴大垂直整合(例如將塗層製程內製),以提升毛利空間。管理層指出更多產量有助於毛利率進一步提升,長期目標為達到50%毛利率。 - 推出BeamHeat:新產品可提供約10小時的暖氣、烹飪、照明與行動裝置充電,管理層稱開發迅速並預期近端需求強烈(尤其在停電或黑潮情境)。對於此類產品,公司傾向維持較高庫存以滿足快速出貨,但同時尋求「0 backlog」的理想庫存/訂單平衡。 - 國際與商業市場拓展:歐洲市場透過投標與既有基礎設施需求推升成長,公司亦在探索烏克蘭重建需求與中東市場,但亦警告地緣政治風險會影響時機。
數字化路徑與管理預期 管理層具體揭示收益與現金流對應數字:大約每季1,150萬美元($11.5M)可望達成正現金流;若每季達1,500萬美元,預估可產生約每季100萬美元現金流;若達到每季2,200萬美元,則每季淨利與現金流將超過300萬美元。管理層將毛利改善歸因於規模經濟與Yuma帶來的成本下降,並計畫透過提升產量與垂直整合(例如內製塗層)來達成目標。
風險、質疑與管理層回應 - 現金與流動性疑慮:批評者指出期末現金僅160萬美元,加上營運費用上升,短期流動性令人擔憂。公司反駁指出擁有一億美元未動用信用額度、現金自年初已增67%,且正採取成本節約(Yuma租金節省)與提高營收以改善現金燒耗。管理層也表示會採取必要措施「改變市場對接近耗盡現金的認知」。 - 地緣政治與市場時機:在中東與烏克蘭市場的不確定性被列為風險(Beam Middle East佈局受戰事拖延);管理層承認時機不理想但仍視為長期機會,並強調BeamHeat在極端天氣(如強烈的El Nino)下於西岸市場可能出現即時需求。 - 產品與市場所需時間:雖然管理層對BeamHeat需求表現出高度信心(稱若有整櫃庫存可快速售罄),但分析師仍關注從樣品到大規模出貨與毛利穩定性之間的時間差,管理層則以備貨策略與訂單靈活性回應。
分析與展望 Beam Global當前可說是兩條賽道並行:一是靠既有商業與國際投標推升營收,二是以BeamHeat等新產品在黑潮與緊急能源需求情境中取得市場切入。短期挑戰在於如何把現有訂單背書(backlog 690萬美元)有效轉為出貨與現金回收,同時控制運營開支與完成Yuma的降本效益。管理層提供明確的營收-現金流換算表,讓市場有可驗證的成長門檻,但公司能否按時達到每季約1,150萬美元的營收目標,仍取決於新產品採用速度、歐洲與烏克蘭投標成效、以及供應鏈與製造擴產的節奏。
結論與行動呼籲 投資人與觀察者應關注三項可驗證指標:每季營收趨勢(是否朝1,150萬美元邁進)、毛利率改善跡象(是否因Yuma與垂直整合而持續上升)、以及現金變動(營運現金流與信用額度使用情形)。在公司展開BeamHeat推廣、轉換訂單為現金、以及實現Yuma節省之前,流動性與地緣風險仍是主要不確定性。若公司能在接下來兩至四個季度持續擴大營收並提升毛利,管理層所描繪的轉虧為盈路徑將變得更為可信。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。