



Q3 EPS與營收雙超預期,車程與毛訂單強勁成長;公司警示業務改制與匯率影響,Q4指引樂觀。
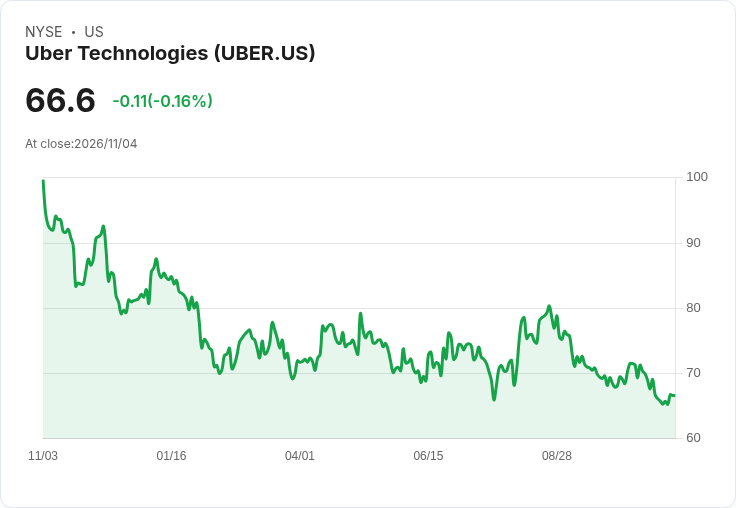
美國時間本季,Uber 報告第三季(Q3)非通用會計準則(Non-GAAP)每股盈餘0.88美元,超出市場預期約0.01美元;營收報147.7億美元(約14.8億美元表述差異屬四捨五入),較去年成長約9.4%(以不計匯率變動計算約成長10%),均優於預期,盤後股價上漲約2%。

背景與關鍵資料: - 乘車次數(Trips)本季年增16%,達41億次,動能來自月活平臺消費者(MAPCs)年增14%,以及每位MAPC每月平均乘次年增2%。 - 毛訂單(Gross Bookings)年增20%,達598億美元;在不計匯率下同為20%成長。 - 公司說明,因業務模式調整,對總體營收年增率造成約8個百分點的負面影響(在報告及不計匯率情況下皆為8個百分點)。 - 管理層對第四季(Q4 2026)展望:毛訂單預估632.5億至652.5億美元(以不計匯率計算年增18%至22%);Non-GAAP EPS 指引0.95至0.99美元(年增約34%至39%);調整後EBITDA預期31.3億至32.3億美元。公司也假設總報告年增率將受約1個百分點匯率逆風影響。
分析與評論: 本季財報呈現「量」的強勁(Trips 與毛訂單雙位數成長)與「利潤」的可見改善(EPS 小幅超預期、公司給出較高之調整後EBITDA 與 EPS 指引)。毛訂單的20%年增顯示需求趨勢穩健,MAPC 與單位使用頻率同步上升,支援長期平臺價值。另一方面,公司明確指出業務模式變動削弱當期營收表現,這是一個不容忽視的結構性影響,短期會使營收成長率被壓低,但不必然等同於需求衰退。
駁斥主要疑慮: 批評者可能認為營收成長被業務改制「稀釋」,代表公司成長動能不如表面。對此可回應:雖然會計或商業模式調整會在短期影響報表成長率,但關鍵使用指標(Trips、MAPC、毛訂單)顯示使用者採用與交易量依舊強勁;此外,公司提出的高單位EBITDA與EPS成長指引,若能兌現,意味經營效率或營收組合改善已部分抵消模式調整的負面影響。
風險與待觀察專案: - 若未來更多業務改制持續影響認列方式,投資人需釐清調整後數據與真實經營現金流的關係。 - 匯率波動與地區監管環境仍可能對海外成長造成不確定性(公司已預告約1個百分點匯率逆風)。 - 長期資本投入(如自動駕駛、補貼或平臺策略)能否在毛利率面回收,將決定未來利潤改善永續性。
結論與後續行動建議: Uber 本季以交易量與毛訂單為主軸展示基本面韌性,同時給出相對樂觀的Q4指引,短期財報反應為股價小幅上漲。投資者應持續追蹤月度MAPC、Trips、毛訂單與調整後EBITDA 的實際執行,以及公司就業務模式調整的具體說明與長期影響。若公司能在未來幾季穩定提升EBITDA 與EPS,且控制匯率與模式調整帶來的波動,則成長與獲利並進的情形將更具說服力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





