



Q3營收29.3M美元、活躍帳戶達747家;宣佈譫妄監測商用化與Omni平臺預覽,2027年為關鍵年。
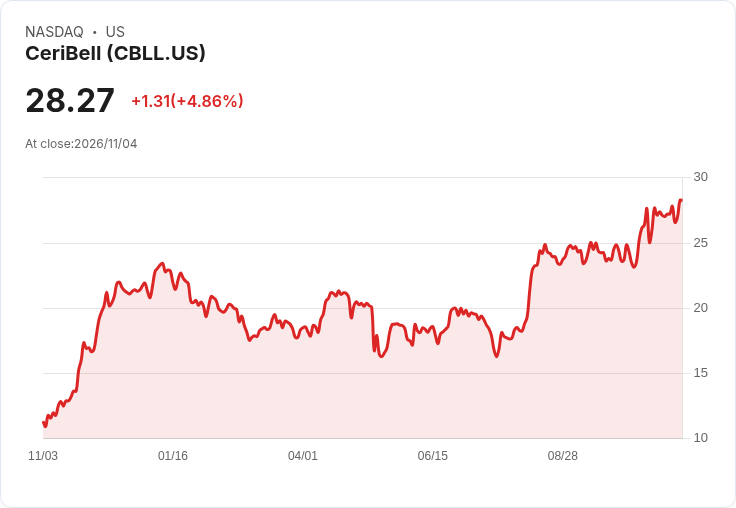
CeriBell在2026年第三季交出亮眼成績單,同時宣佈兩項產品戰略進展:商用化的譫妄(delirium)監測與命名為「Omni」的次世代硬體平臺,並將Omni限量釋出以測試市場,預計2027年正式量產上市。管理層將2026全年營收預估下限由1.14億美元上調至1.15億,全年區間為1.15億至1.17億美元,將今年視為進入新產品採用期的準備年,2027年則被定位為關鍵轉捩點。

業績與成長動能:CFO披露第三季營收為2,930萬美元,年增約30%,其中產品收入2,220萬美元、訂閱收入710萬美元;毛利率達90%,高於去年同期的88%,管理層預估在當前關稅政策與庫存情況下,毛利率可維持於高80%區間。公司將此成長歸因於「帳戶增加」與「既有客戶使用率提升」;Q3淨增35家醫院,使活躍帳戶總數達747家,且頭帶(headband)使用量創下新高,且2026年迄今已擴充套件進入比2025年更多的院內科別。
新產品與商業化策略:CEO提出譫妄監測為新的成長腳,該方案以軟體升級方式提供給現有CeriBell客戶,短期不調整訂閱費,但會要求「方案承諾」,例如訓練超過80%護理與醫師人員並同意關鍵績效指標(KPI)。管理層表示初期試點已示「對病人照護有實質影響」,並驗證其作為新營收來源的可行性。另一重要里程碑是次世代平臺「Omni」:預覽功能包含視訊、多日連續監測、與心電圖(EKG)相容,以及可附加的頂側(parasagittal)電極以提供完整腦電陣列;公司計畫本季(限量)釋出並於2027年全面推出。
財務狀況與成本驅動:公司在營運面仍加速投資。Q3營運費用為4,690萬美元,G&A為1,450萬美元,其中包含110萬美元的智財訴訟相關費用;此外公司指出,根據國際貿易委員會程式結果,可能須支付290萬美元的遞延法律費用。季內列示之利息及其他費用為80.3萬美元,包括150萬美元的先前債務提前清償費用;新循環信貸結構預期將使未來利息費用大幅下滑至每年低於100萬美元。淨損為2,140萬美元,或每股虧損0.55美元;現金與等價證券及可轉讓有價證券合計1.175億美元,截至2026年9月30日,公司強調仍以現金為基礎,力求達到現金流收支平衡。
市場回應與分析師質疑:參與電話會議的分析師整體立場從中性偏謹慎,重複要求管理層量化譫妄方案的商業影響與同店成長提升幅度。對此,管理層回應較為審慎:一方面強調試點行為的可重複性與將利用既有銷售團隊推動上線與採用;另一方面認為目前「還太早」無法提供精確數字,並承諾於發布2027年指引時提供更細緻的財務影響評估。管理層也反駁擔憂點:譫妄以軟體升級而非提高訂閱費用,降低上線阻力;公司不要求硬性採購量保證,期望以使用率與臨床成效驅動續約與採用。
風險提示與未來觀察重點:公司面臨的主要不確定性包括訴訟結果(可能的290萬美元現金流出)、關稅變化對毛利的影響,以及譫妄和新硬體Omni實際在2027年轉化為可觀收入的時間與幅度。投資人與市場應關注(1)公司在未來數月公佈的譫妄試點KPI與使用率資料、(2)Omni的限量市場反饋與量產時程、(3)法務程式與關稅政策的進展,以及(4)管理層在指引中對2027年新增產品貢獻的量化說明。
總結與行動呼籲:CeriBell以帳戶擴張與使用率提升推動Q3成長,並以軟體升級策略推出譫妄監測、同步預告Omni平臺,將2027年視為關鍵發展年。對於關心公司能否將試點成功放大為穩定營收的投資人與臨床合作夥伴,下一步應密切追蹤公司在未來財報與指引中對譫妄與Omni的量化說明、試點KPI成果及法務/關稅風險的進展。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





