



Q3 營收與同店銷售雙升,上修年度營收指引,鎖定電商長期成長與交付執行風險。
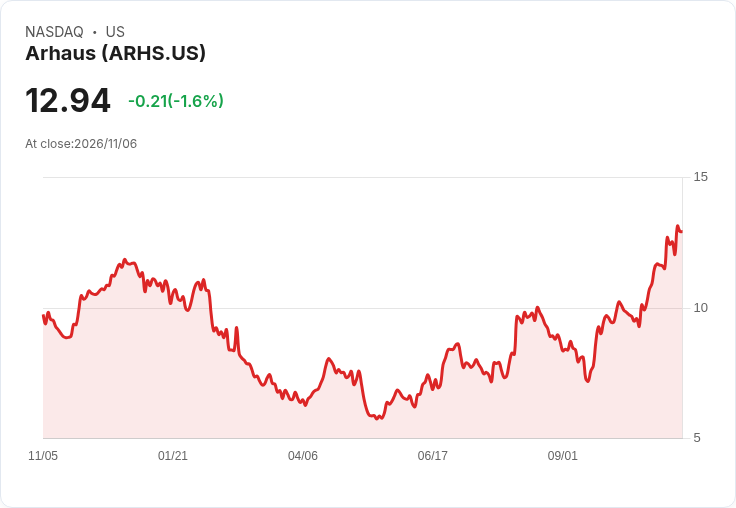
Arhaus(NASDAQ: ARHS)公佈 2026 財年第三季成績單,管理層表示公司交出「創紀錄」第三季:淨營收 3.68 億美元,年增 6.8%,且高於先前指引中點。同店(comparable)書面銷售成長 13.9%,兩年累計成長達 21.4%,新產品(newness)佔書面銷售逾四分之一,9 月新客數較去年增加逾 20%。

背景與關鍵資料:本季毛利 1.44 億美元,毛利率自去年擴張 50 個基點至 39.2%;但淨利為 780 萬美元,年減 36%。公司期末現金及約當現金為 3.18 億美元,無長期債務,客戶訂金約 3.25 億美元,前 9 個月營業活動產生淨現金 1.73 億美元。管理層強調 Q3 書面銷售較可交付(delivered)高約 20%,屬可逆之時間差效應,若交付回升可望在 Q4 逆轉。
上修指引與未來目標:Arhaus 將 2026 財年淨營收預估上修至 14.65 億至 14.85 億美元,對應可交付銷售成長 2.5% 至 4.0%;全年淨利預估 7100 萬至 8100 萬美元,調整後 EBITDA 預估 1.6 億至 1.71 億美元。第四季營收指引為 3.98 億至 4.18 億美元,可交付銷售預估 6% 至 12%,並預期淨利 2100 萬至 3000 萬美元。管理層同時公佈長期戰略:新任首席數位長 Casey Moss 9 月上任,公司志在未來五年將電商佔比提高到 25%,將數位化視為關鍵成長槓桿。
成本與營運動能:本季營業與行政費用(SG&A)為 1.343 億美元,年增 14.8%,SG&A 載重率提升至 36.5%。運輸成本因油價與附加費推升約 60 個基點,但新導入的運輸管理系統(TMS)帶來約 80 個基點的利多,淨效益約 40 個基點。為改善庫存週轉,公司加大清倉促銷,造成約 100 個基點的負面通路組合影響,但管理層稱此為短期策略以為新品讓路。
風險、質疑與管理層回應:分析師對需求持續性、書面與交付之間的轉換、以及季度末交付能量提出疑問。管理層回應稱 10 月業績令人滿意,未預期 Q4 出現書面或交付的負成長;交付能否順利出貨將決定高檔指引能否達成,短期仍存在 6 至 7 週的執行風險。另外,法律費用預計在接下來 1 至 2 季維持偏高、運輸附加費波動亦是毛利風險。關於關稅,管理層指出目前估計全年關稅成本約 3000 至 4000 萬美元,低於先前預期的 5000 至 6000 萬美元水準。
深入分析:Arhaus 在本季展現銷售與新品吸引力(新客 AOV 在 9 月較既有客高逾 30%),同時以加大型錄發放與數位投資拓展客源;但利潤表現仍受投資、運輸與清倉策略壓縮。公司宣示的電商 25% 目標具挑戰性但具戰略合理性——若能同時提升交付效率與線上轉化,將顯著改善單位經濟。然而,若交付瓶頸或運費上升持續,短期毛利與獲利修正風險不可忽視。
結論與展望:投資人與關注者應追蹤三項指標以驗證管理層敘事:一是交付能力與書面→交付的回補速度;二是電商滲透與新客留存與 AOV;三是運輸成本與 TMS 帶來的實際節省。若 Arhaus 能在 Q4 成功轉化書面為交付並維持新客質量,其上修後的全年營收與既定毛利改善目標仍有實現空間;反之,交付或運費問題將成為需警惕的短期變數。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





