



Q3營收389.5M、毛利35.7%;Q4受運費與賣場日數影響,管理層預期毛利與去年約34.5%持平。
領先句(引起興趣) Global Industrial 在2026會計年度第三季交出營收與現金流雙優成績:營收389.5百萬美元、毛利率報35.7%,同時宣佈每股0.28美元常規股息與每股1美元特別現金股息,但管理層警示第四季毛利受運輸成本與賣場日數減少影響,恐回落至約去年34.5%。

背景與資料(幫助理解) 公司執行長Anesa Chaibi 將GIC定位為「以客戶為中心、關係導向的B2B模式」,強調工業與零售事業群的雙位數成長和戰略大客戶表現。財務長Thomas Clark 報告第三季營收389.5百萬美元(年增10.2%)、毛利138.9百萬美元(毛利率35.7%,其中含60個基點來自已認列的關稅退款),營運現金流為44.5百萬美元;期末現金約119.2百萬美元、無負債,信貸額度還有約119.8百萬美元可用,資本支出預估維持在300–400萬美元。
重點與分析(清楚表達主旨與論點) - 資本回報與資本結構:公司同時發放常規與特別股息,管理層表示此舉在回饋股東的同時保留充足彈性以支援未來成長。第三季現金與無負債的資本結構,為這類資本回報提供支撐。 - 毛利與成本壓力:Q3毛利雖優於市場預期,但管理層在問答中承認已感受到「旺季附加費、海運成本上升與柴油燃料壓力」,並指出9月結束時毛利已出現下滑跡象。財務長預估Q4毛利將與去年約34.5%持平,並提醒任何未來個別季度認列的關稅退款利益均屬零星且不具持續性。 - 營收衡量與賣場日數影響:公司指出2026年第四季僅61個銷售日,較2025年66日少五天,對GAAP營收構成約8%的日曆型報告阻力,故管理層強調以「平均日銷(ADS)」衡量銷售動能更具意義。早季Q4的ADS與Q3相仿,顯示需求短期穩定。 - 營運執行與未來成長動能:管理層強調透過垂直化專攻、e-procurement與大客戶連線等數位化舉措,擴大在客戶專案的參與度與錢包份額,作為持續成長的關鍵策略。
案例與問答摘要(提供具體例證) - 分析師關切:William Blair 問及毛利如何在多重負面因素下仍維持;CFO 回應毛利受惠於一次性60基點關稅退款,但指出9月結束時毛利已有下行壓力,Q4可能回到去年水準。 - 庫存與可得性:庫存天數降至疫情後低點,管理層表示這部分反映季節性銷售與drop-ship穿透率,但強調仍會投資以確保客戶可得性。 - 費用槓桿:SG&A為106.2百萬美元,營業利益32.7百萬(若剔除2百萬關稅利益,營業利益年增16.7%),管理層稱槓桿來源主要為固定成本攤薄,並將持續關注成本效率。
駁斥替代觀點(若適用) 部分外界或投資人或以Q3毛利增幅判斷公司已克服成本壓力;然而公司與分析師問答揭示:Q3的毛利部分仰賴一次性關稅退款與季節性因素,運輸與海運通路壓力仍在,且賣場日數減少帶來的報告性下行不可忽視。因此單以Q3表現斷言毛利可長期維持並不充分。
總結與展望(未來展望或行動號召) Global Industrial 在現金流、無負債與資本回報上顯示財務強度,並持續推動數位化與垂直化以擴大客戶關係;但短期面臨的運輸成本、海運幹擾、加拿大關稅與賣場日數減少,會是第四季業績比較與毛利表現的關鍵變數。投資人與分析師應密切關注未來季度的平均日銷(ADS)變動、運輸成本趨勢及是否仍有非經常性關稅退款影響,以評估毛利與獲利能力的可持續性。
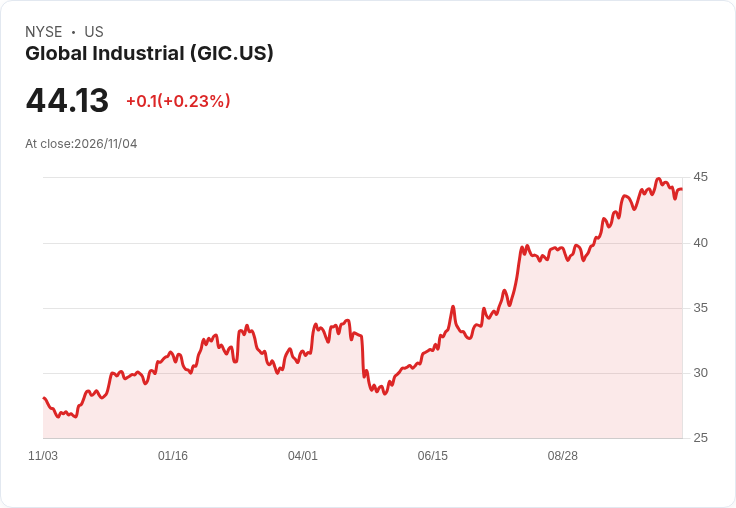
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





