



Q3每股虧1.09美元、營收5540萬美元,雙雙優於預期。
開場吸睛:生技股Agios(NASDAQ: AGIO)在最新一季交出令人意外的「雙贏」業績:雖然仍虧損,但每股虧損與營收均優於市場預期,帶動投資人重新評估公司短中期走勢。

背景說明:Agios為美國劍橋的生物製藥公司,主攻代謝與腫瘤領域的新藥研發。生技公司常見以研發支出導致短期虧損,但透過授權、里程碑款及少數商品化收入可改善營運數字,市場高度關注每季財報以評估研發管線進展與資金耐久度。
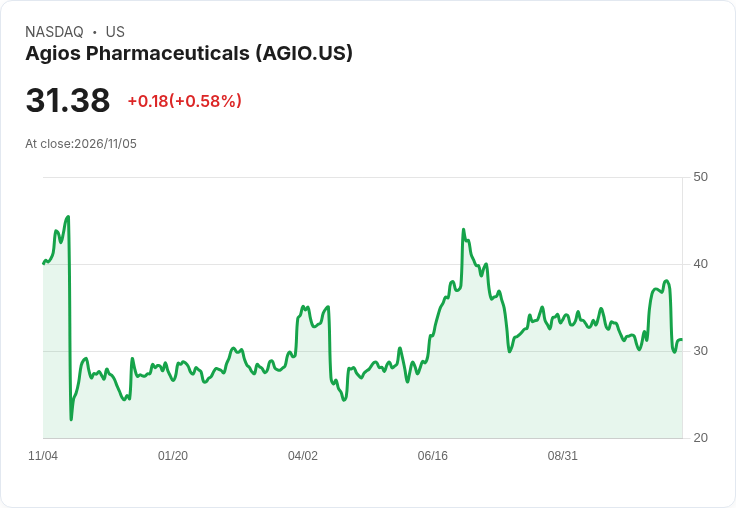
主要事實與資料: - 第三季淨虧損為6,500萬美元,摺合每股虧損1.09美元。 - 每股虧損較華爾街平均預估的虧損1.32美元好於預期(優於0.23美元)。 - 第三季營收為5,540萬美元,超出市場預估的4,420萬美元,超額約1,120萬美元,增幅約25%。 - 股價表現:年初以來上漲約15%,但過去12個月仍下跌約22%。
深入分析與評論: - 財報亮點在於營收明顯超出分析師預期,顯示公司在收入結構上可能出現改善(例如授權收入、合作里程碑或初步商業化貢獻)。營收的季節性或單次性來源需進一步拆解,但短期財務數據至少緩和了市場對持續高燒研發支出的疑慮。 - 虧損縮小與每股虧損優於預期,意味著公司每股稀釋影響或營運效率在該季有所改善;不過仍需關注現金燃燒速度與資金來源(現金餘額、借款或新一輪融資可能性),以判斷資本耐久度。 - 由於原始新聞未披露營收具體來源,投資人應要求公司在後續財報或財務說明會中說明營收構成(授權款、產品銷售或合作收入),以判定成長能否持續。
替代觀點與駁斥: - 懷疑論:部分投資者或分析師可能認為此次營收跳增是一次性事件,無法代表長期趨勢,且生技公司核心價值仍取決於臨床試驗與監管結果,因此股票面臨高波動與下行風險。 - 反駁與平衡:確實需警惕一次性收入的影響,但本季同時反映出公司能在虧損環境下提高營收表現,若後續季度能持續或出現更多授權/合作收益,則有助改善現金流與延長研發彈藥。此外,若臨床管線出現正面資料,財務與股價反應將更為顯著。
總結與展望(行動號召): Agios本季以營收與每股虧損雙雙優於市場預期,短期內為公司股價與市場信心帶來支撐;但持續性仍取決於營收來源穩定性、管線臨床進展與資金狀況。對投資人而言,建議關注公司下一次財報揭露之營收明細、現金流表、以及即將到來的臨床或授權里程碑公告,以評估是否調整持股或設定風險控管。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





