



摘要 : Q3營收3.405億美元,2026年指引重申,關鍵看12/17藥審與Lifyorli擴張。
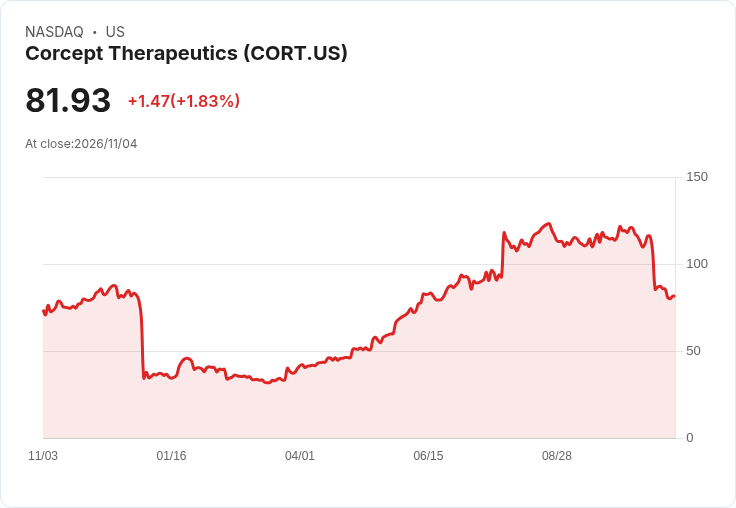
新聞 : 科賽特(Corcept Therapeutics)在2026年第三季財報會議上宣佈,當季營收達3.405億美元,並重申全年2026營收指引為11至12億美元;公司同時將重點放在即將於12月17日到期的FDA對抗庫欣症藥物relacorilant的裁決,以及已上市抗癌新藥Lifyorli的持續擴張。管理層強調,若relacorilant獲批並順利商業化,庫欣症事業可望在2030年推升至30至50億美元規模。

背景與關鍵資料 - 營收與財務:第三季總營收3.405億美元,其中Korlym及授權仿單藥收入為2.491億美元,Lifyorli貢獻9,140萬美元;當季淨利為1.268億美元,9月30日現金與投資合計6.62億美元;第三季依回購計畫買回普通股4,400萬美元。 - 產品與市況:自4月1日Lifyorli上市以來,超過1,700名醫師為超過2,300名病人開立處方,管理層稱上市超乎預期、且已向更早期治療線延伸。美國糖尿病協會(ADA)在2026共識報告中引用了公司CATALYST研究結果,成為管理層宣示學術支援的佐證。 - 人事與策略:內分泌事業部總裁由Justin Gunn於10月接任;公司表示relacorilant商業化將主要鎖定治療新診斷(treatment?naive)患者,而Lifyorli則擬透過組合療法與更早期使用擴大市場。
分析:為何指引不調整、風險與機會 - 指引保守性:分析師對未提升全年指引表現出疑慮。財務長Atabak Mokari 回應,維持11–12億美元範圍是基於「區間中點為我們的最佳判斷」,並指出公司今年已數度上調過指引,當前選擇維持區間是風險管理而非需求否定。此說法回應了市場對短期成長動能是否持續的質疑。 - Lifyorli成長動能:腫瘤學總裁Roberto Vieira 表示,Lifyorli已見到進入早期線治療的增加,公司目標為成為鉑類抗藥性卵巢癌的市佔領導者,並看好達到10億美元潛力。若此路徑持續,短中期有助抵消庫欣症審核不確定性帶來的波動。 - 監管與競爭風險:管理層多次強調等待12/17的PDUFA日期,且就FDA前期討論(labeling或肝損傷相關訊號)保持謹慎、回應簡短。分析師也關注潛在競爭者(例如Genmab相關資料)的讀取性與對Lifyorli定位的影響;公司則以「機制不同、將持續推動組合研究」回應競爭論點。 - 臨床訊息與劑量調整:會中技術討論包括MONARCH試驗中纖維化改善為「絕對值改善」,以及未來劑量計畫改為100 mg每日、連續三週再休一週的方案,以降低ALT上升等安全性風險,顯示公司正調整劑量策略以平衡療效與安全。
回應替代觀點 針對「應立即調高2026年指引」的觀點,管理層主張:一方面Q3實績強勁且已多次上修過指引,另一方面relacorilant的最終審核結果與Lifyorli在更廣泛治療線的持續接受度仍存在不確定性,因此以較保守的區間維持資本市場溝通的一致性,避免在尚未掌握更多監管或市場資料前做出過度樂觀的承諾。
季比季變化與市場情緒 與第二季相比,重點由「上市啟動」轉向「規模化擴充套件」:醫師開立與病人數均顯著上升(醫師由約1,000增至1,700+;病患由1,300增至2,300+),顯示採用率持續成長;但分析師情緒從前期關注庫存與起始期機制轉向對永續成長、競爭威脅與指引哲學的質疑,導致問答時管理層態度較為防守。
結論與後續觀察重點 本季呈現「步階式成長」:公司以Q3業績與Lifyorli的採用擴張為基礎,設定庫欣症長期營收至少至2020年代末達20億美元,並在relacorilant可取得時將目標推升到30–50億美元。投資人與市場應關注三大催化劑:一、12月17日的FDA裁決及其標籤與安全性細節;二、Lifyorli在更早期線與組合療法中的採用率與銷售持續性;三、未來臨床劑量最佳化與任何競爭性藥物的臨床資料。公司已表明在短期內維持財務指引與謹慎溝通,但若上述催化劑出現正向進展,則可能為下一輪指引上修或估值重估提供依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





