精密噴塗設備商 Sono‑Tek(QS: SOTK) 在醫療市場營收暴衝近三倍、手握逾千萬美元大型訂單下,卻仍保守預期本會計年度僅「持平到小幅成長」,顯示公司一邊大舉擴產、一邊警示毛利與訂單落差風險。
精密噴塗設備廠 Sono‑Tek Corporation(SOTK) 最新財報電話會議釋出一組看似矛盾卻耐人尋味的訊號:一方面,公司在醫療應用市場銷售暴增 289%,並拿下史上最大整線訂單,手中醫療與診斷相關積壓訂單突破 1,079 萬美元;另一方面,管理層卻兩度重申對 2027 會計年度僅「持平到小幅成長」的保守展望,並不諱言短期毛利率恐出現震盪。這種「訂單看多、年度看守」的態度,凸顯精密工業設備產業在轉向高單價醫療與半導體應用時的結構性拉扯。
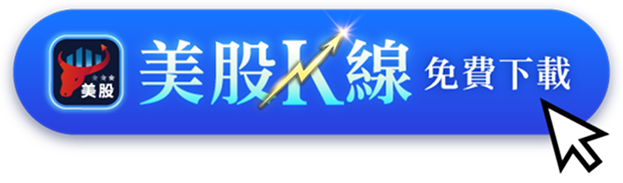
從數字來看,Sono‑Tek 今年度前六個月營運表現並不亮眼卻相當穩健。上半年度營收約 1,090 萬美元,年增 6%;受產品組合改善帶動,毛利率由去年同期的 51% 拉升至 55%,毛利金額成長 14% 至約 600 萬美元。營運槓桿開始顯現,營業利益跳增 41% 至約 128 萬美元,淨利也增加 22%,達約 111 萬美元。執行董事長 Christopher Coccio 形容,上半年在營收、毛利率與獲利表現上都屬「扎實進展」。
若進一步拆解第二季表現,成長節奏則顯得較為溫和。公司第二季(截至 2026 年 8 月 31 日)營收約 523 萬美元,僅較去年同期 516 萬美元小幅增加。毛利約 280 萬美元,毛利率約 53%。然而,營業利益反而年減 9%,降至 38.2 萬美元,顯示在投入研發與擴產成本之下,單季獲利動能仍有壓力。財務長 Stephen Bagley 也提醒,毛利率可能因產品別、客戶與地區組合、經銷介入與安裝規模不同而「期間間波動明顯」,不宜把上半年的高毛利視為未來的常態水準。
真正翻轉公司營運結構的關鍵在於醫療市場。Coccio 指出,醫療市場銷售在上半年大增 289% 至約 710 萬美元,顯示醫療客戶對其精密塗佈技術的需求正加速放大。總裁暨執行長 R. Harshbarger 更強調,公司已是藥物洗脫球囊(drug‑eluting balloons)領域的產業領導者,客戶對其下一代醫療裝置開發「信心大幅提升」,願意將更多高階產品導入 Sono‑Tek 的平台。這也對應到實際訂單:公司近期一次公布 10 套量產等級系統、合計約 720 萬美元的醫療相關訂單,為成立以來最大整批客戶訂單;再加上 8 月公告的 360 萬美元醫療診斷產線案,醫療相關積壓訂單單是這幾個專案就超過 1,079 萬美元。
在這樣的訂單支撐下,Sono‑Tek 的整體未交貨訂單(backlog)於 8 月底達約 950 萬美元,較第一季末增加 23%。管理層並透露,季後又拿到約 719 萬美元新訂單,使得未來幾年營收能見度大幅提高。不過,這些大型系統多數預計要到 2028 會計年度才會出貨。也因此,即便手中合約滿檔,Harshbarger 仍多次重申,2027 會計年度營收只會「持平或小幅成長」,短期財報成長曲線難以完全反映目前正快速累積的醫療與高階設備需求。
在產能布局上,公司選擇先下重本再等收成。Harshbarger 表示,將於今年底啟動一項主要擴產計畫,要把現有約 2,700 萬美元的產能上限,逐步拉高至 3,300 萬至 3,600 萬美元的峰值水準,最終目標是建構可支撐 4,400 萬至 4,500 萬美元的製造能力。第一階段夾層擴建的資本支出估約 70 萬美元,後續再改造另一棟建物,預估再投入約 60 萬美元。對於一家目前半年營收僅逾千萬美元、帳上現金與可售證券約 1,770 萬美元、且完全無負債的公司而言,這是一筆相當積極的前瞻投資。
分析師在問答中多半聚焦於三大議題:一是高毛利結構的可持續性,二是醫療與新興應用市場的放量節奏,三是擴產後的營運槓桿能否順利釋放。Harshbarger 坦言,目前毛利率之所以漂亮,與「高單價(high ASP)重複訂單」占比較高有關,並直言「這是最佳情境」。然而他也預告,下一季因為缺乏同等規模的高單價系統出貨,「毛利率表現可能沒有那麼吸睛」。但從更長期來看,流入未交貨訂單的產品,愈來愈多是高單價、量產等級系統,未來當這批系統陸續出貨,毛利表現仍有支撐力道。
除了醫療市場外,公司也將觸角伸向防禦與微電子等新應用。Harshbarger 提到,國防產業有許多適合精密塗佈的場景,微電子與半導體方面,公司已投入 200mm 晶圓相關應用,並正向 300mm 大尺寸晶圓轉進。但他也坦承,這些新市場要對整體營收產生「非常顯著的影響」,可能還需要 1 到 3 年時間。對以專案型設備為主的企業而言,這樣的時間差意味著股東必須接受短期成長起伏,換取長期結構升級。
值得注意的是,並非所有終端市場表現都同步起飛。Harshbarger 指出,受政府政策與支出變化影響,替代能源相關需求在上半年出現放緩,凸顯 Sono‑Tek 業務仍受政策循環牽動。這也是為何管理層強化系統整合與服務營收,試圖降低對單一產業景氣的依賴。Harshbarger 表示,隨著更多設備陸續脫離保固期,公司可望看到維護與服務帶來的「經常性收入」逐步浮現,對沖專案接單的波動。
從資本市場角度來看,分析師整體情緒偏正向但不失謹慎。Invicta Capital 的 Gregory Weaver 關注醫療業務「能否維持目前漂亮水準」與未來能見度;Oak Ridge Financial 的 Sam Dufault 則追問毛利率水準是否可長期維持。Harshbarger 回應,公司會在擴大前線工程團隊與系統整合能力上「加倍投入」,藉由整線規模訂單創造營運槓桿。他並預期,當營收規模從約 2,200 萬美元向 4,000 萬美元區間邁進時,「獲利將相當明顯地往下流」,但前提是公司持續投資工程與服務能力,確保能消化大型量產案。
整體來看,Sono‑Tek 正站在一個關鍵轉折點:醫療與高階量產設備需求快速抬頭,帶來高毛利與高能見度訂單,卻也伴隨產能擴張、毛利波動與特定市場降溫的短期壓力。公司選擇先擴產、再拚營收倍增,搭配強化系統整合與前線工程支援,試圖在未來 2 到 3 年內,把一次性設備生意,轉化為可重複、可放大的平台模式。對投資人而言,接下來幾季的關鍵觀察點,在於醫療訂單轉為實際出貨的節奏、微電子與國防案子的實質進度,以及在擴產壓力下,公司是否仍能維持相對健康的毛利與現金部位,這將決定這家「醫療塗佈小巨人」能否真正躍升為跨產業的精密噴塗平台企業。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。