摘要 : Q3 GAAP每股盈餘$0.01,營收成長17%,SAAS與EngageLab創新高,全年營收預測自450–480億人民幣下修至405–415億。
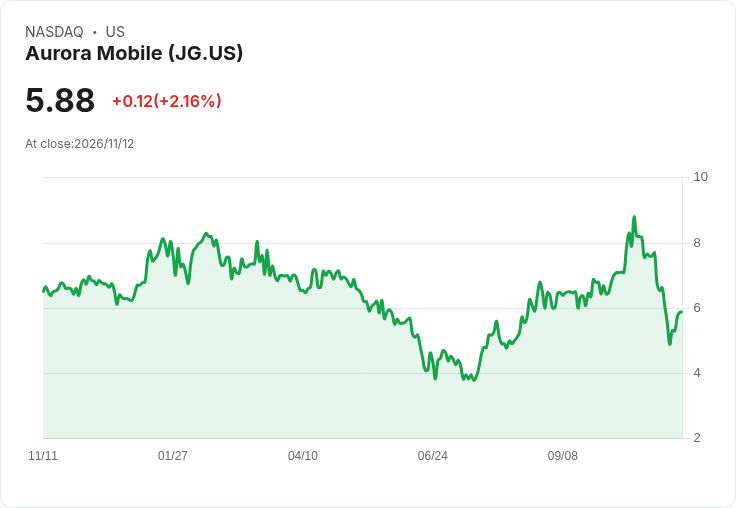
新聞 : 極光移動(Aurora Mobile)最新財報顯示,該公司在複雜環境下交出混合表現:第三季 GAAP 每股盈餘(EPS)為 0.01 美元,營收達 1,588 萬美元,年增 17%,同時非 GAAP 調整後淨利為人民幣 500 萬(約 0.7 百萬美元),調整後 EBITDA 為人民幣 630 萬(約 0.9 百萬美元),均較去年同期顯著提升。

背景與核心資料 - 本季為公司史上第四度單季 SaaS 營收超過人民幣 1 億元,且連續兩季站上此一水準,是自 2021 年第一季轉型為純 SaaS 模式以來的最高營收表現。 - 核心開發者訂閱(Core Developer Subscription)營收達人民幣約 7,700 萬,為歷史新高;EngageLab 本季營收人民幣 2,950 萬,較去年同期暴增 124%。 - 營運面公司本季淨現金流入為人民幣 660 萬,顯示營運現金回收有改善跡象。
分析:成長亮點與結構性挑戰並存 極光本季在產品變現上出現可觀改善:高比重的 SaaS 收入與訂閱型態有助於收入可預測性與毛利穩定,EngageLab 的兩位數成長也顯示平臺新產品或服務獲得市場接受。然而,公司同時宣佈將 2026 財年全年營收預測自人民幣 4.50–4.80 億下修至人民幣 4.05–4.15 億,代表全年僅可望達到約 8%–11% 的年增幅,明顯低於先前預期。
可能的成因與風險 - 需求面:下修指引通常反映客戶採購節奏、企業端預算收縮或新案交付時程延遲;在經濟不確定時,企業客戶可能延緩大額 SaaS 採購。 - 成長節奏:雖然單季 SaaS 營收創高,但能否維持或擴大此一勢頭,取決於後續訂閱續約率與新客戶拓展速度。 - 匯率與市場成本:人民幣與美元波動、國際營運成本也可能影響公司財務預估。
駁斥負面解讀 針對認為「下修全年指引即代表基本面惡化」的看法,可從下列事實修正判斷:公司本季淨現金流入、調整後淨利與 EBITDA 均較去年改善,且 SaaS 與訂閱收入達歷史高點,代表產品營收結構最佳化與營運效率提升;這些指標顯示企業在獲利能力與現金管理上已有進步,短期指引下修可能更多反映時序性或市場預期調整,而非根本性衰退。
結論與展望(行動呼籲) 極光當前情況呈現「結構性改善與短期不確定性交錯」:投資者與產業觀察者應關注未來幾季的訂閱留存率、新客戶取得速度及 EngageLab 的持續成長力道;管理層在下一次財報或電話會議中應進一步說明下修原因與客戶組合變化。對於關心公司基本面的讀者,建議追蹤每季經常性營收(ARR)、毛利率與現金流趨勢,以判斷此次下修是否屬短暫調整或預示更長期的放緩。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。