Q3 GAAP EPS -$0.74,低於預期$0.07;截至2026/9/30現金及可變現證券7.005億美元,並定價4億美元股權發行以資助dabogratinib開發。
Tyra Biosciences在最新財報與中期臨床資料公佈後,投資人情緒明顯轉向保守。公司公告第三季GAAP每股虧損為-0.74美元,較市場預期低0.07美元;同時披露,截至2026年9月30日持有現金、現金等價物與可供出售或流通之有價證券共計700.5百萬美元。公司並已定價約4億美元的股權發行,表示將把資金用於口服dabogratinib(SURF302)及其他研發計畫。

背景與事實: - 財報重點:Q3 GAAP EPS -$0.74,較分析師共識低0.07美元;現金及類現金資產700.5百萬美元(截至2026/9/30)。 - 臨床資訊:公司針對中度風險非肌肉浸潤性膀胱癌(intermediate-risk NMIBC)的口服dabogratinib進行SURF302試驗,公佈的初步中期資料未達部分市場預期,引發市場負面反應。 - 資金行動:為加速開發並補強研發與運營資金,公司決定透過發行普通股募集約4億美元。
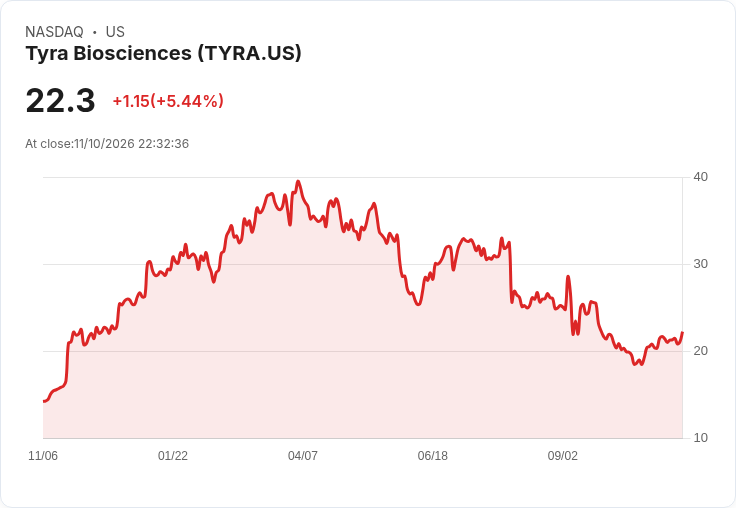
市場反應與案例: SURF302初步結果發布後,Tyra股價出現大幅回落,市場評論多將資料解讀為「風險顯著仍待驗證」,促使公司提前或加速籌資。類似生技公司在中期資料未達預期時採行股權融資的案例不少,短期內常伴隨稀釋與股價壓力,但若後續資料回穩或有正面里程碑,股價亦可能反彈。
分析與影響: - 現金與融資矛盾:700.5百萬美元的現金餘額在中小型生技公司看似充裕,卻可能不足以覆蓋從中期到關鍵性註冊試驗所需的龐大成本。公司選擇發行4億美元股權,反映出為確保多期臨床及商業化準備所需資金而採取的保守策略;短期來看,股權發行帶來稀釋與壓股風險,但可降低短期債務與資金匱乏風險。 - 臨床開發風險:dabogratinib作為公司主力資產,其在NMIBC的療效、安全性及可替代療法的比較,是決定未來估值的核心。中期資料若不夠說服力,需更多證據支援其註冊策略、設計更大或更長的試驗亦將拉長時間表與成本。 - 投資評估:對風險承受度高的投資者,若公司能在接下來的資料分析或補充試驗中取得明確改善,仍存在上行空間;對保守型投資者,當前財務與臨床不確定性則構成重大下行風險。
替代觀點與駁斥: - 替代觀點:有觀點認為公司現金充足,無需立即大規模融資,且發行價格可能反映市場短期情緒而非基本面。 - 駁斥:儘管現金基礎看似穩健,但生物製藥開發耗資龐大且不確定性高;提前確保資金可避免在未來以更不利條件籌資或停滯重要試驗。此外,市場已以中期資料為基礎重新估值,公司必須兼顧延續研發與維持運作資金,因此股權發行是一個可理解的應對。
結論與展望(行動號召): Tyra的短期挑戰包括:消化SURF302初步資料的市場疑慮、管理股價與股權稀釋影響,以及用好新募集資金推進關鍵試驗。未來關鍵觀察點為公司對SURF302資料的進一步解析、是否有追加或改良試驗設計、以及資金使用細項與里程碑進度。投資人應密切關注公司發佈的完整資料解讀、臨床試驗設計更新與管理層對資本使用的透明度;研究與監管界則會關注後續試驗是否能填補目前資料的不足,決定dabogratinib的臨床發展路徑。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。