美銀一口氣給出IonQ(IONQ)目標價60美元,看好其併購SkyWater擴張至量子網路、安全與感測等領域,提前布局量子商業化。但在技術仍遠未容錯、收入規模有限下,市場也憂心量子概念股炒作過熱、波動加劇。
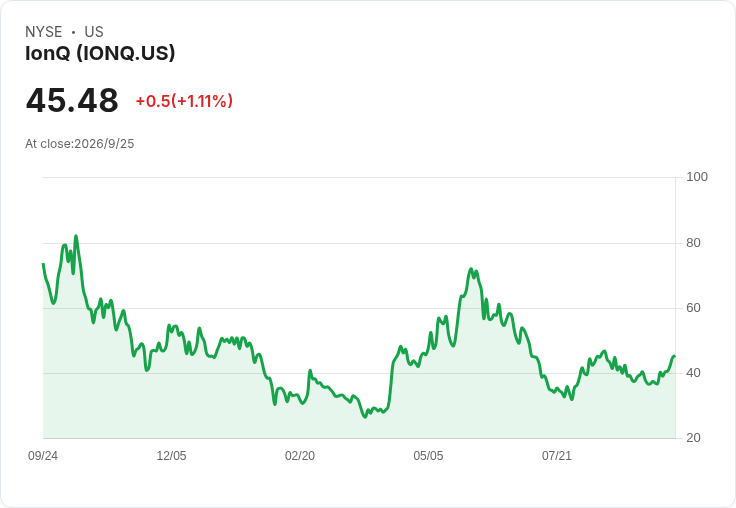
量子運算再度躍上華爾街焦點。量子運算公司IonQ(IONQ)在週一成為市場談論的焦點,因美國銀行(Bank of America)正式啟動追蹤並給予「買進」評等,目標價直指60美元。儘管消息一出,公司股價在盤前仍微跌0.8%,但在高利率壓抑成長股估值的當下,如此積極的目標價,無疑再度點燃量子概念的想像空間。

從美銀分析師Vivek Arya的報告來看,市場關注焦點已從「量子夢想」逐漸移向「量子變現」。Arya指出,IonQ近年的併購策略,已不再侷限於單純的量子計算硬體,而是藉由併購擴張到量子網路、量子安全、量子感測、太空應用以及代工(foundry)服務等多條產品線。這樣的橫向布局,讓公司在「容錯量子運算」尚需多年發展之際,先行打造較短期可見的產品與收入來源,並穩固與企業與主權級客戶的合作關係。
其中,最受矚目的關鍵拼圖,是近期完成的SkyWater併購案。根據報告,這宗交易讓IonQ一口氣取得一個正在運營中的商業晶圓代工廠,並把製程開發、晶圓製造以及先進封裝能力納入集團體系。對一家原本以量子演算法與系統整合見長的公司而言,這代表從「實驗室原型」轉向「半導體製造等級系統」的核心基礎,對未來產品放量與成本控制具有結構性意義。
在技術產品面,IonQ目前聚焦的Superion 256系統,是市場討論的另一焦點。Arya說明,這套系統結合了Oxford Ionics的電子量子位元控制技術,以及SkyWater的晶圓製造與封裝產能,企圖將傳統離子阱量子電腦中複雜的光學架構,大幅轉移至更成熟的半導體製程平台。換句話說,IonQ試圖用「半導體化」的方式,降低量子系統的光學複雜度,為未來規模化量產鋪路,這也被視為公司能否走出實驗室、邁向工業級部署的關鍵考驗。
然而,投資人真正關心的,仍是「商業化節奏」與「估值合理性」。在全球量子運算競賽中,無論是雲端巨頭如Amazon、Microsoft(MSFT),或是傳統硬體大廠與新創,都紛紛投入大筆資金,但真正能帶來穩定且可預期現金流的量子應用,仍相對有限。IonQ透過併購切入量子網路與安全、感測、太空與代工,確實增加了潛在收入管道,但這些新業務能在多快時間內放量,對應當前股價與60美元目標價,市場仍存在高度爭議。
站在支持者角度,IonQ此波轉型被視為「提前卡位」量子經濟生態系。當容錯量子電腦尚在研發階段,企業與政府對量子安全通訊、關鍵設施量子感測、以及航太與太空任務中的高精度量測需求,反而有機會先行落地。再加上擁有SkyWater的代工營運基礎,IonQ不僅能服務自家系統開發,也可能為其他量子或高階特殊晶片客戶提供製造服務,形成多邊收益來源,降低單一技術路線失敗的風險。
但持保留態度的投資人則提醒,量子產業目前仍處於高度前期投入階段,許多公司尚未進入穩定獲利模式。IonQ透過併購快速擴張業務版圖,也意味著整合風險、資本支出與營運複雜度同步上升。即便SkyWater本身是既有的商業代工業務,要在量子領域與傳統晶圓代工之間取得資源平衡、維持良好產能利用率與利潤率,都非易事。若未來市場需求不如預期、或技術演進路線出現變化,現階段的高估值可能成為雙面刃。
更何況,量子競賽並非IonQ單一公司的舞台。其他科技巨頭早已在雲端平台中導入多家量子硬體與模擬服務,客戶更傾向採取多供應商策略,以分散風險。在這種格局下,即使IonQ技術路線具前瞻性,也未必能壟斷市場,估值最終仍要回到實際訂單與長約合同的支撐上。對短線投資人而言,消息面刺激下股價劇烈波動的風險,仍須謹慎評估。
整體來看,美銀給出IonQ「買進」與60美元目標價,強調的是「從實驗室走向工業生態」的敘事:透過併購補齊製造、封裝與多元量子應用,提前把量子運算拉進更廣泛的商業場景。接下來,關鍵檢驗點將落在:Superion 256與後續系統的實際部署進度、SkyWater代工業務的營運表現,以及量子網路與安全等新線業務的接單情況。量子運算究竟是下一個雲端與AI級別的結構性成長,還是被提前透支的資本市場故事,將在未來幾年逐步揭曉。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。