從啤酒、零食、牛仔褲到機票,美企新一波財報集中揭露美國消費者在高物價、高成本環境下的真實行為。價格調整、利潤壓力與需求強弱分化,將成為觀察美國消費韌性與通膨路徑的關鍵指標。
十月第一個完整週,雖然被稱為「輕量財報週」,實際上卻是檢驗美國消費力的關鍵窗口。從啤酒與零食巨頭 PepsiCo(PEP)、Constellation Brands(STZ),到牛仔褲代表 Levi Strauss(LEVI),再到航空公司 Delta Air Lines(DAL),消費者在「吃、穿、行」各面向的支出變化,都將透過這一系列財報被攤在陽光下。

首先在飲酒市場,Corona、Modelo Especial 與 Pacifico 的美國代理商 Constellation Brands(STZ),正面臨股價逼近 52 週低點的壓力。先前財報顯示,公司在今年度第一季交出 EPS 3.43 美元、優於市場預期 3.27 美元,營收亦小幅優於共識,但核心啤酒品牌的「出貨耗損」(depletions)仍顯疲弱,Modelo Especial 下滑 2%、Corona Extra 更減少 5%。執行長 Nick Fink 將其中一部分原因,歸咎於核心西語族群受移民相關就業與支出不安影響,使啤酒消費縮手。
不過,政策變化為 Constellation 帶來罕見利多。美國政府決定將麥芽啤酒排除在 232 條關稅所課徵的鋁關稅之外,估計每年可減少約 5,800 萬美元成本,成為穩住 38% 啤酒事業營運利潤率的重要支撐。然而,管理層在九月參與 Barclays 會議時,對未來啤酒量能釋出更審慎訊號,引發多家券商同步下修目標價,JPMorgan 甚至將目標價從 165 美元砍至 133 美元,反映市場對啤酒需求能否回到穩健成長的高度疑慮。
服飾端則呈現截然不同的故事。牛仔褲與生活風格品牌 Levi Strauss(LEVI),在第二季交出相對亮眼成績,營收年增 8% 至 15.6 億美元,調整後 EPS 0.28 美元優於市場預估 0.24 美元,營業利益率也擴大至 9%。更重要的是,直營通路(DTC)銷售已占總營收 52%,歐洲市場營收更以 24% 的年增率領跑,代表品牌轉型與區域布局初見成效。
Levi 管理層因而連續兩季上修全年財測,目前預估全年營收成長 7% 至 7.5%,調整後 EPS 落在 1.46 至 1.52 美元區間。第三季則預期營收成長 4% 至 5%。然而,股價過去 90 天仍回落約 18%,顯示市場仍擔心關稅與棉價成本變動可能侵蝕獲利。UBS 雖維持「買進」評等並給予 34 美元目標價,強調若關稅低於預期,EPS 尚有上修空間,但包括 Jefferies、Stifel 及 Wells Fargo 等都調降目標價或轉為「Equal-Weight」,反映投資人對成本壓力的敏感度已明顯提高。
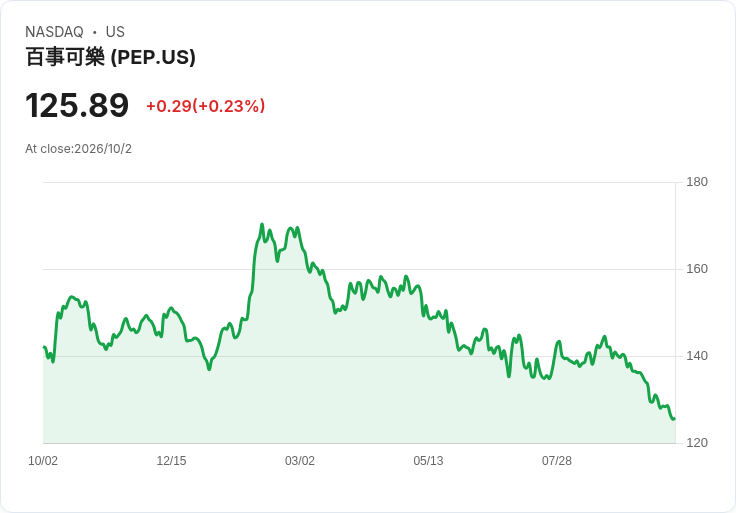
在食品與飲料領域,PepsiCo(PEP) 成為觀察「漲價換量」攻防戰的關鍵指標。第二季 PepsiCo 營收達 241.8 億美元,年增 6.4%,核心 EPS 2.20 美元略低於市場期待的 2.21 美元。北美食品量基本持平、飲料量則下滑 4%,整體成長主要仰賴國際市場支撐。儘管公司維持全年低至中個位數的有機營收成長預估,但在成本端,原物料、包材、物流與燃料等多重壓力升高,迫使 PepsiCo 調整先前的降價策略。
今年稍早 PepsiCo 曾祭出最高達 15% 的降價,希望以「讓利換量」刺激北美銷量,如今卻反向宣布,將在今年稍晚或明年初,對部分品牌如 Doritos、Ruffles,以及特定飲料與沾醬,再度調升低至中個位數百分比的價格。這代表在量能未明顯回升、成本卻持續居高的情況下,企業終究選擇以價格守利潤。JPMorgan 因此將 PepsiCo 評等降至「中立」,並把目標價砍至 138 美元,其他機構亦紛紛修正估值,凸顯市場對北美零食與飲料需求能否支撐新一輪漲價的憂慮。
另一方面,旅行需求仍是支撐美國服務消費的重要力量。Delta Air Lines(DAL) 在第二季交出破紀錄的 197.6 億美元營收,年增 18.7%,調整後 EPS 1.56 美元優於市場預期 1.47 美元,營業利益率達 9%,並維持全年調整後 EPS 6.50 至 7.50 美元、自由現金流 30 至 40 億美元展望。高票價環境下,Delta 的 premium 舱位與忠誠度計畫營收以中雙位數成長,美國運通(American Express)支付給 Delta 的酬金也增加 10%,突破 20 億美元,顯示高端與信用卡綁定客群仍相當穩健。
然而,航空業面臨的成本與競爭壓力也不容忽視。燃油成本攀升,使航空公司在票價調整上更為謹慎;同時 Delta 在機上 Wi-Fi 選擇上拒用 SpaceX 的 Starlink,而改與 Amazon 合作 LEO 低軌衛星,並計畫 2028 年才全面導入新一代連線服務。市場關注的是,在競爭對手如 United 加速導入 Starlink 的同時,Delta 需如何在過渡期間維持服務品質與商務旅客黏著度。近期媒體更報導 Delta 執行長 Ed Bastian 對 Elon Musk 的合作態度抱持批評,引來 Musk 公開反擊,儘管 Delta 未證實相關言論,事件仍為財報前的市場噪音增添變數。
綜合觀察這一週的財報安排,從啤酒、零食到服飾,再到航空服務,可以看出美國消費呈現「品項分化」與「族群分化」的明顯趨勢:啤酒消費在特定族群面臨壓力,零食與飲料廠商則在量與價之間拉鋸,服飾品牌透過直營與海外市場尋求成長,而航空業則靠高端旅客與信用卡合作撐起營收。對投資人而言,這不只是檢視單一企業體質的財報週,更是判讀美國家庭與企業實際支出動能、評估通膨與利率路徑的重要參考點。
未來幾季,在成本居高不下、政策與關稅不確定、以及消費者對價格愈發敏感的情況下,美股消費類股恐將持續面臨「漲價保利潤」與「降價保市占」的兩難。若啤酒與零食巨頭的新一輪漲價能被市場接受,企業獲利可望穩住;反之,若銷量明顯受挫,恐將迫使企業重新調整策略。在此關鍵時點,這一週的財報結果,將成為判斷美國消費韌性是否開始鬆動的第一批重要訊號。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。