Q4調整後EPS 0.78美元、營收52.9億美元雙雙超預期,年內股價已上漲46%。
開場吸引: 阿拉瑪克(Aramark Holdings Corp.)公佈的2024財年第四季財報顯示,公司不僅在營收和獲利上雙雙超越市場預期,也進一步引發投資人信心,推升股價於今年以來累計漲幅顯著。

背景說明: 阿拉瑪克為美國大型的餐飲、設施管理與制服服務供應商,總部位於費城。該公司在本季報告中宣佈,第四季淨利為1.379億美元,每股淨利(GAAP)0.51美元;若排除一次性利得與費用後,調整後每股盈餘為0.78美元。當期營收為52.9億美元,均略高於市場由Zacks等機構彙整的分析師預估(EPS預期0.75美元、營收預估52.7億美元)。整體財年公司淨利為4.337億美元,每股1.62美元,全年營收達200.9億美元。
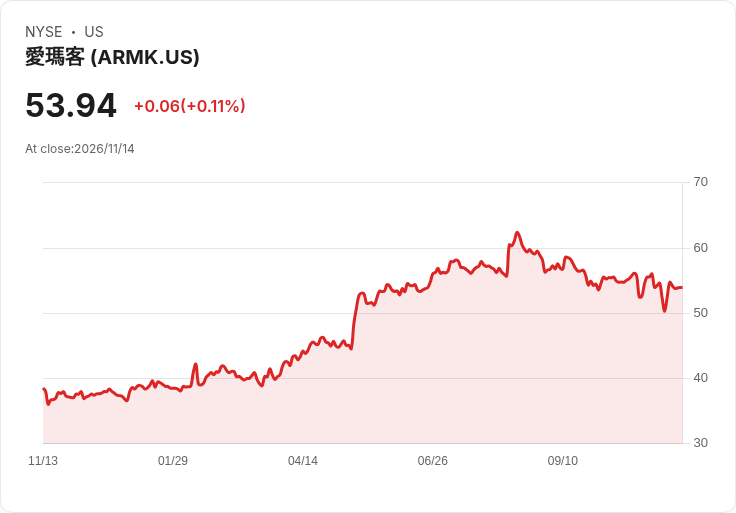
重點資料與分析: - 營收與調整後EPS雙雙超預期,顯示經營面仍具韌性:營收52.9億美元優於預估,調整後EPS 0.78美元也高於分析師平均75美分。 - 原始GAAP EPS為0.51美元,低於調整後數字,顯示一次性專案影響了當季帳面獲利;但調整後數據顯示核心營運利潤率具有改善空間。 - 股價表現反映市場情緒:公司股價自年初以來上漲約46%,過去12個月也上漲約42%,投資人對其業務復甦與合約組合持樂觀看法。
替代觀點與駁斥: - 反對意見:短期業績可能受一次性專案或會計調整影響,若不計調整後數字,獲利力道並不如表面強勁;此外,食品原料、人力成本與合約流失風險仍可能侵蝕利潤。 - 本文回應:儘管GAAP數字較調整後為低,但營收面仍呈現超預期成長,若此成長為營運動能而非僅一次性利得,則代表基本面改善;投資人應關注公司在下一季的指引與合約續約情況,以驗證本季表現的永續性。
結論與展望/行動建議: 阿拉瑪克本季財報在營收與調整後獲利上均超出預期,反映出其在餐飲與設施管理市場的需求仍穩健;不過,GAAP與調整後數字間差異、成本壓力與合約組合的穩定性,都是未來需密切追蹤的變數。投資人與市場觀察者應重點關注公司下一次財報與管理層會議中對未來營收成長、成本控制與合約展望的指引;對於風險承受度較低的投資人,則宜在評估估值與股價已大幅上漲後保持謹慎。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。