



第三季實報虧311千美元,營收3060萬,調整後EPS 0.29美元;股價年內漲逾一倍,投資人意見分歧。
Bedford, Massachusetts 的醫療科技公司 Anika Therapeutics(ANIK)公佈第三季財報,呈現「小幅GAAP虧損但調整後獲利」的情形,引發市場對公司基本面與估值的討論。公司該季錄得淨虧損311,000美元,換算每股虧損約0.02美元;若扣除庫藏股選擇權費用與資遣費等專案後,調整後每股盈餘達0.29美元,當期營收為30.6百萬美元。

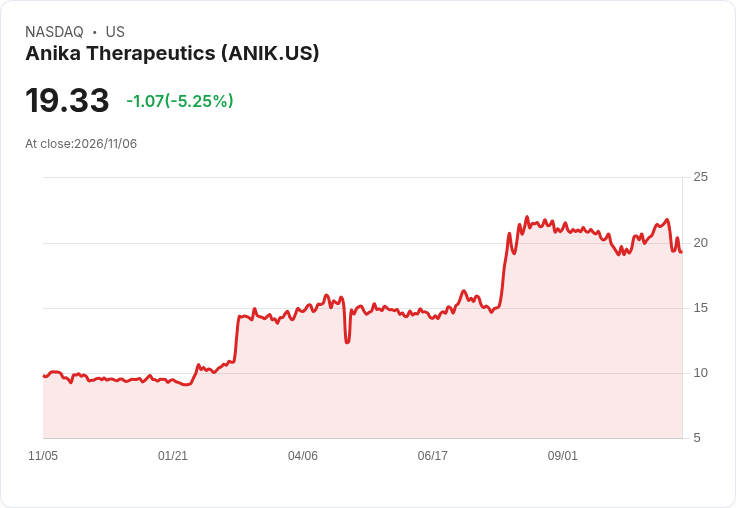
背景說明: Anika為一家醫療科技業者,屬於中小型體量的公司。財報同時揭示:在會計口徑下公司仍有少量虧損,但經管理層調整後顯示核心業務具有獲利能力。另一方面,公司股價自年初以來已超過翻倍,過去12個月上漲約96%,顯示市場對其成長前景抱有較高期待。
重點與分析: - 財務數字:實際淨虧損311千美元與每股虧損0.02美元,營收30.6百萬美元;調整後EPS 0.29美元說明扣除一次性或非現金專案後公司營運出現正向現金創造或獲利潛力。 - 調整項目的性質:庫藏股選擇權費用屬非現金但代表員工激勵與攤銷成本;資遣費則可能反映結構調整或業務重組。投資人需分辨哪些調整為一次性、哪些為長期性成本。 - 股價表現與估值風險:股價年內大幅上漲,可能反映市場對未來成長(例如產品市佔擴張、合約增加或新產品推廣)的預期;但若實際營運成長無法持續,股價回撥風險亦高。對於中小型醫療科技公司,市場情緒常放大消息面,波動性較大。
替代觀點與回應: - 支持者觀點:調整後EPS更能呈現公司核心營運實力,且股價反映未來成長潛力與改善後的利潤率。 - 批評者觀點:過度依賴調整專案可能掩蓋經常性成本,且股價漲幅可能已提前反映尚未實現的成長。 回應:兩方各有理據;投資判斷應以現金流、毛利與經常性費用的趨勢為依據,並關注管理層是否能將臨時成本轉為長期效率提升。
結論與展望/行動建議: Anika本季報呈現「帳面小虧但調整後獲利」的混合訊號,短期內若無明確營收加速或現金流改善,股價的高位存在回撥風險。建議投資人關注公司下一季的營收趨勢、自由現金流、管理層對調整項目的說明,以及任何關於主要產品訂單、合作或臨床/法規進展的訊息,以評估目前估值是否合理。保守投資者應衡量波動風險並視情採取部分停利或觀望;願意承擔風險者可追蹤關鍵業績指標再做加碼決策。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





