第三季電商銷售大增23%、廣告收益強勁,沃爾瑪調高全年營收,但庫存上升與折舊、理賠導致費用攀升。
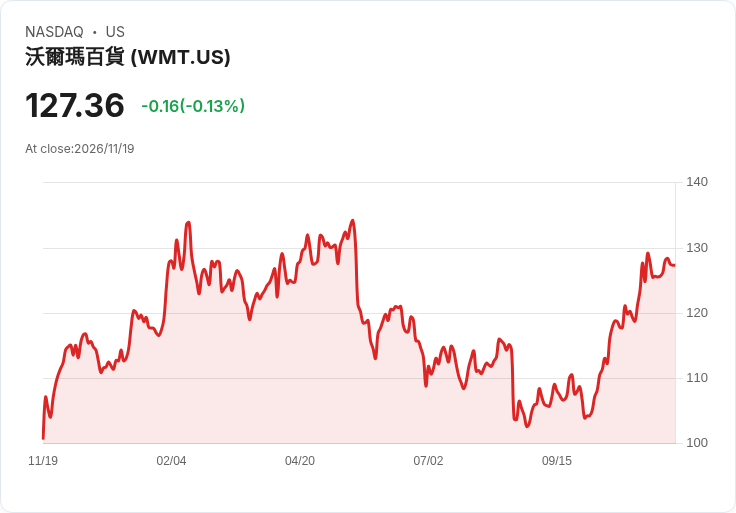
沃爾瑪公佈第三季財報,靠人工智慧(AI)客服與自動化工具提升線上購物體驗與平均籃價,帶動美國電商銷售年增約23%,並使公司調高全年營收成長預期。財報發表後,股價在盤前小幅下跌約0.6%,投資人正評估成長動能與潛在成本壓力之間的平衡。

背景與核心資料 - 營運表現:美國同店銷售成長2.9%,略優於市場共識的2.8%;交易數量年增1.5%,平均交易金額年增1.4%。 - 電商與會員:美國電商銷售年增23%,會員費收入呈雙位數成長,Walmart+持續吸引淨加入會員與新打包會員方案。 - 分部亮點:Sam’s Club同店銷售年增4.9%,佳於共識4.6%,以雜貨與一般商品推升銷量與交易數;國際銷售年增7.0%,達359億美元。 - 收益與財務:調整後營業利益年增5.5%,調整後每股盈餘0.65美元,略高於共識0.64美元。期末現金134億美元、總負債643億美元,季內自由現金流68億美元。存貨較去年增8.1%,達706億美元。 - 事業多角化:全球廣告業務本季約成長25%,顯示零售廣告成為新獲利來源之一。
深入分析:成長動能與風險並存 沃爾瑪本季的最大亮點是數位化投資開始轉化為可量化的營收增長:AI客服與推薦系統提升了平均購物籃價與轉換率,線上通路表現明顯優於實體店,並被視為公司長期策略的勝利。廣告業務近25%的成長也證明沃爾瑪能把流量變現,為毛利補血。
不過,資料也揭露潛在隱憂。營運費用逆向槓桿45個基點,主要來自折舊增加與理賠成本上升,顯示投資與經營風險短期內仍會壓縮利潤。此外,存貨年增8.1%若去化不及,將可能壓縮未來毛利與現金轉換速率。公司對全年營收成長指引上修至4.9%–5.2%,但EPS指引2.84–2.89美元中點2.865美元略低於市場2.89美元的預期,也成為市場短線觀望的因素。
駁斥反方觀點 批評者指出庫存增加與費用上升可能侵蝕利潤並拖累股價表現。對此,支持者反駁稱:第一,庫存增加部分來自為年底旺季與商品組合最佳化提前備貨,若銷售趨勢持續,去化速度可望加快;第二,公司持續產生穩健的自由現金流(本季68億美元)與可觀的現金餘額,提供調整庫存與持續投資的財務彈性;第三,數位化與廣告變現能力提升,能在長期改善毛利結構,抵銷短期的折舊與理賠壓力。
市場回應與後續觀察重點 財報公佈後,市場對沃爾瑪的評價分歧:部分分析師稱讚電商與廣告動能,認為是長期優勢;另有觀點提醒投資人警惕毛利與現金流的季節性波動。競爭者如Target、Costco等本季表現呈現混合走勢,顯示零售業仍面臨不同通路與市場分化。
投資人與產業觀察者應關注以下指標以判斷沃爾瑪能否把數位優勢轉為持續獲利: - 假期購物季(感恩節到年底)同店銷售與電商週期性表現; - 存貨去化速度與商品售價走勢; - 廣告業務的貨幣化速率與對整體毛利的貢獻; - 會員費與Walmart+淨加入數是否延續成長。
結論與未來展望 沃爾瑪第三季顯示出數位化投資的初步回報,尤其在電商與廣告變現上表現強勁,促使公司上修營收展望;但折舊、理賠與存貨上升提醒市場,短期內利潤率仍承壓。未來數季能否維持線上成長、有效去化存貨並控制營運費用,將是決定沃爾瑪能否將當前動能轉化為持久價值的關鍵。投資人應持續追蹤每週銷售、會員成長與毛利走勢,以評估公司在零售競爭中的相對優勢與風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。