透過出售與再融資,OPI目標2027回籠約3.6億美元、降低近年到期壓力。
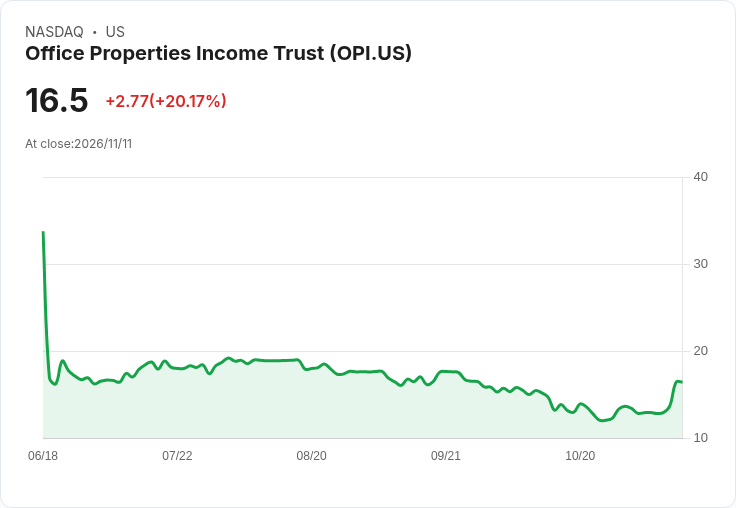
Office Properties Income Trust(OPI)在第3季財報與說明會中揭示,公司正推進一項涵蓋58處資產的分批出售計畫,管理層預估將於2027年取得約3.6億美元之出售收益,目的是用以完全償還2029年12月到期之票券與降低整體到期風險。

背景與重點資料:OPI第3季報告Normalized FFO為2,050萬美元(每股0.93美元)、Adjusted EBITDAre為5,900萬美元;同店現金基礎淨營運收入(NOI)年增14.8%至5,150萬美元,並指出年化租金收入截至9月30日為3.9億美元(現金租金2.91億、應攤租金2,000萬、費用補償7,900萬)。本季簽署13筆租約、總計40萬平方英尺,平均租期8.7年,其中97%為續約,推升續約成本及讓利僅2.22美元/平方英尺/租年。
處分進度與盤算:管理層表示已出售14處資產、合計約1.56億美元;另有15處進入買賣合約(PSA)總價約1.34億美元,3處達成意向書估計收入2,250萬美元。原先列入第一波32處的總毛收益預期已從2.75億美元上修至超過3億美元;此外,公司再識別出26處待售資產(約350萬平方英尺、年化營收約8,700萬美元),合併至總計58處,預估2027年出售收益約3.6億美元。管理層強調,處分所得將用以「賣資產、還債」,目標是全額償付2029年12月票券(目前本金約3.07億美元)。
再融資與資本結構:公司於9月發行4.25億美元高階擔保票券,已用於償還並終止3.25億美元的授信額度及1.00億美元將於2027年1月到期的定期貸款;因此公司目前宣稱在短期內無重大到期壓力,直至2029年。然而管理層仍指出下一筆既定本金還款為2027年2月1日的3,000萬美元。
風險、疑慮與管理層回應:市場擔憂主要集中於三大點——資產處分能否達到目標價格、租約到期與租金收入延續性,以及宏觀利率環境對重估與交易量的影響。對此,管理層指出(1)目前已成交與簽約的售價「達到或超過預期」,(2)在未來至2027年底原先有約130萬平方英尺(佔年化營收11%)租約到期,但在調整既定處分後,該到期面積將降至僅52,000平方英尺(佔比低於1%),(3)透過已完成的再融資與處分,短中期債務到期壓力大幅下降。另須注意公司採用fresh start accounting,致歷史期間比較性受限,投資人應留意會計呈列差異。
深入分析:OPI目前策略可視為以資產處分+再融資鎖定現金流與降低債務再融資風險的雙軌作法。支援面包括:同店NOI年增幅顯著、續約比重高且讓步低、已完成4.25億美元票券發行立即改善短期負債結構;但挑戰仍存在,若未來市況惡化或買方流動性收縮,預定出售時程或價格可能延宕,進而影響2027年的現金回收與償債計畫。此外,OPI仍需執行約5,000萬美元年度資本支出(2026全年CapEx估約5,000萬,包括1,000萬建物資本與4,000萬租賃資本),此將與處分所得和現金流共同影響資金運用優先順序。
結論與展望:管理層已將重心從重整後的存續問題,轉向具體的處分執行與再融資落實;若OPI能如期完成58處資產出售並取得約3.6億美元,將足以大幅降低2029年票券的再融資壓力並改善資本結構。投資人應持續關注未來數季的資產出售成交率、資金回籠時點、租約續租情況及市況對處分價格的影響;短期看點包括2027年資產處分進度、2027年2月的3,000萬美元本金支付情況,以及公司下一次財報對處分收益與債務餘額的更新。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。