



戴爾當日重挫約12%、收近419美元,科技類股大跌,市場對AI成長與估值分歧加劇。
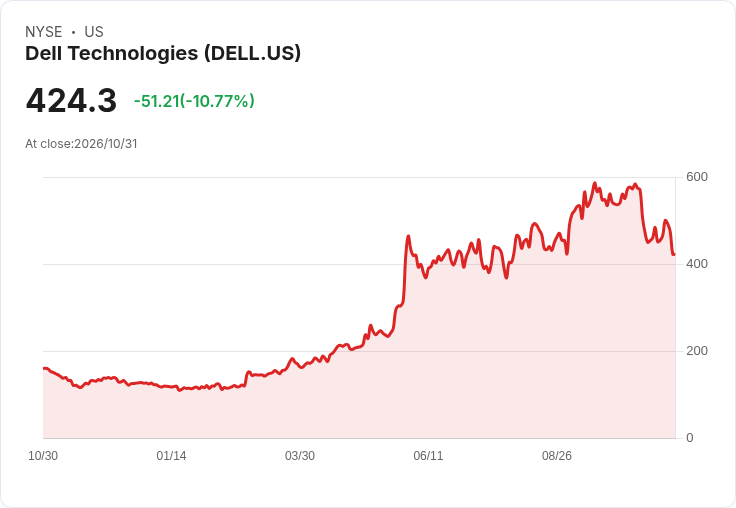
戴爾(Dell Technologies)在週五盤中遭遇重挫,股價單日下跌接近12%,當日尾盤報約419美元,單日跌幅約55美元,成交量約7.5百萬股,顯示賣壓明顯加重。此一跌勢並非個案,整體科技類股當日走弱,XLK科技ETF下挫逾5%,多檔半導體與軟體股出現兩位數回調,市場風險偏好短線降溫。

背景與資料: - 當日震盪區間:約413.07美元至440.86美元;前一日收盤475.51美元。 - 52周高低:高點約595.51美元、低點約110.22美元。 - 技術面:50日均線約514.10美元(高於現價);200日均線約329.74美元(低於現價);14日RSI 43.7,處於中性偏下。 - 基本面指標:短期前瞻本益比約18.36,前瞻PEG約0.48,空單佔流通股比約4.2%。 這些資料顯示短線賣壓之餘,公司股價仍較200日均線高出一段幅度,長短期走勢出現分歧。
事實與近期事件(有助理解價格波動原因): - 10月27日戴爾公佈擴充的資安與AI保護產品線,包括AI Factory的安全控管與PowerProtect AI Assistant功能,顯示公司持續押注AI基礎設施。 - 10月15日,巴克萊下調戴爾評級並指出估值及記憶體價格等因素造成壓力;10月26–27日亦有分析師分歧,部分維持中性/賣出評等,另有研究指出AI伺服器背後的大量訂單與庫存疑慮並存。 - 與Nvidia、Accenture等合作案、以及與日本等地AI基礎設施合作計畫,短期內雖提供成長性想像,但市場對需求永續性與交付能力存疑。
分析與評論: 本次股價急跌可歸因於兩大面向交織:一是科技類股整體的風險迴避與獲利回吐,二是投資人重新衡量以AI為核心的估值溢價。支持者認為戴爾受惠於AI伺服器需求、龐大訂單與後端服務化營收成長,為長期成長故事;反對者則指出公司面臨供應鏈限制、客戶融資壓力、庫存與購買承諾等實際營運風險,短期獲利與現金轉換率在高資本支出期間可能承壓。就評價面而言,雖然前瞻本益比並非極端偏高,但已反映相當多對AI迴圈永續性的期待;若成長不如預期,回撥風險顯著。
駁斥替代觀點: - 對於完全樂觀的觀點(AI需求將長期無上限支撐股價),需警告兩點:一、AI基礎設施屬資本密集且受供應鏈與客戶資本支援能力影響;二、市場對同類供應商的競爭與價格壓力可能侵蝕利潤率。因此不能僅以訂單背書即斷言估值合理。 - 相對地,對極度悲觀觀點(AI題材完全無基本面支援)亦過於偏激:戴爾在伺服器、儲存與企業服務已有實際訂單與客戶關係,短期技術與合約仍可能支撐一定營收。
結論與展望(行動號召): 投資人應密切關注公司未來幾季的訂單增長、庫存與現金流轉換情況、以及公司對AI產品交付的時間表與毛利表現。技術面短線可能持續震盪,若偏向長期投資者,可在關鍵基本面確認(例如持續的背書訂單轉為收入、現金流改善)後分批建倉;短線交易者則應設好風險控管、留意盤後分析與分析師對於指引的更新。市場將在估值合理性與AI需求永續性兩者間尋找平衡,未來數周到數月的業績與供應鏈訊號將是關鍵風向標。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





