



美國房地產投資信託(REIT)與能源企業第三季財報陸續出爐,在聯準會高利率環境下,雖仍繳出不俗的營運與分紅成績,但獲利結構與成長動能已出現分歧,顯示高利率周期正重塑收益型資產版圖。
在全球央行貨幣政策同步緊縮的壓力下,收益型資產迎來殘酷的壓力測試。美國房地產投資信託(REIT)與能源權益公司第三季財報陸續公布,數字表面上仍有亮點,但細看獲利來源與現金流品質,已可看出在高利率時代,市場對「穩定配息」與「長期成長」的拉扯正逐步升溫。

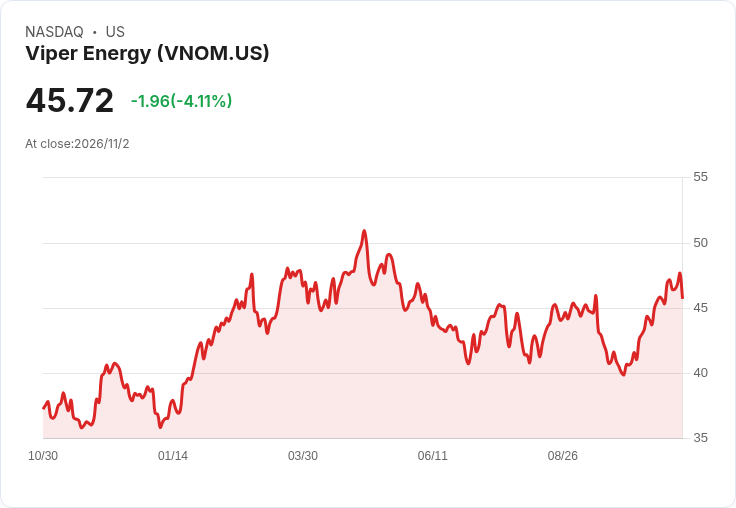
首先,在能源權益領域,Viper Energy Partners LP(VNOM)交出一份頗具「抗利率」意味的成績單。該公司第三季淨利達1.4億美元,每股盈餘0.72美元,不僅優於市場預估的0.59美元,營收也以6.61億美元明顯超出分析師預期的6.037億美元。這顯示在原油價格維持高檔的環境中,掌握礦區權益、收取權利金的商業模式,仍能帶來強勁現金流,對追求高收益的資金具備吸引力。然而,投資人必須意識到,這類收入高度綁定油氣價格,若全球經濟在高利率打壓下進一步放緩、需求轉弱,VNOM的高成長營收也可能快速回落。
相較之下,房地產投資信託的表現則呈現更複雜的面貌。以紐約大型辦公與零售資產業者 Vornado Realty Trust(VNO)為例,第三季「營運資金」(Funds From Operations,FFO)達1.267億美元,換算每股0.65美元,略勝市場預估的0.64美元,代表核心營運現金流仍穩定。不過,若回到會計淨利,VNO卻出現4,710萬美元虧損,每股虧損0.25美元,且4.677億美元營收略低於分析師預期。這種「FFO亮眼但淨利轉虧」的現象,凸顯在估值調整與減值、財務成本攀升的背景下,REIT即便出租率與現金流仍可觀,帳面獲利卻會被折舊、利息等因素侵蝕。
同樣身處利率壓力下的還有 UMH Properties Inc.(UMH),這家專注於可負擔住宅與行動屋社區的REIT,第三季FFO為2,210萬美元、每股0.26美元,顯示營運本業持續產出現金流。然而,公司在會計上錄得210萬美元虧損,每股虧損0.02美元。這種結構與VNO相似:營運體質未必轉差,但在融資成本升高、資產折舊加速時,淨利表現被「技術性壓縮」,對股價與市場期待形成壓力。
值得注意的是,在高利率環境中,投資人對配息水準更加敏感。新加坡掛牌的 Angel Oak Financial Strategies Income Term(FINS)宣布每月股息0.115美元,前瞻殖利率高達11.48%,對全球收益型資金頗具吸引力;工業設備公司 Tennant(TNC)則宣布季度股息提升至0.325美元,較前次增加4.8%,前瞻殖利率約1.89%。這兩則消息一方面顯示企業仍願意透過穩定或提高配息來安撫股東,另一方面也凸顯高利率時代的「收益競爭」日益白熱化:當債券與高配息股的殖利率紛紛走高,REIT若無法同步維持具競爭力的分紅水準,資金流向恐面臨挑戰。
從宏觀角度來看,利率風險並非僅限美國。澳洲央行(Reserve Bank of Australia,RBA)在11月會議再度升息25個基點,將現金利率推升至4.85%,創18年新高。今年累計緊縮達125個基點,完全逆轉先前寬鬆。RBA在聲明中明言,為了讓通膨回到2%至3%目標區間,仍「會視需要採取必要行動」,但也移除「必要時進一步升息」的明確措辭,顯示當局在打通膨與守住成長之間的拉鋸愈發艱難。澳洲房市已邁向四十年最大跌幅,失業率升至4.7%、創五年新高,卻仍被央行視為「偏緊」而具通膨壓力。
RBA的情境為全球投資人提供一面鏡子:當央行持續維持高利率以壓抑「黏性通膨」,房地產相關資產勢必面臨價格與需求雙重壓力。對美國REIT而言,雖然目前出租現金流仍支撐FFO表現,但若景氣在未來一年進一步走弱、辦公與零售需求下滑,營運現金流是否能抵銷融資成本與資產調整,將成為關鍵考題。VNO等大型都市辦公資產持有者,恐怕更直接暴露在利率與空置率雙向夾擊之下。
在這樣的高利率新常態下,市場觀點出現兩派分歧。一派認為,FFO穩健的REIT與高現金流的能源權益公司,反而能提供對抗通膨與利率風險的避風港,只要資產品質佳、租約與權利金鎖定期長,短期帳面虧損並不構成結構性危機。另一派則警告,當全球央行緊縮效應持續在實體經濟發酵,房市與企業投資可能面臨更深的下行,使目前財報中的「小幅優於預期」成為曇花一現,而高配息反而是為了彌補成長故事的不足。
從投資角度來看,現階段對REIT與能源收益股的評價,已不能只看股息殖利率與單季EPS或FFO。投資人更需關注幾項關鍵:一是資產組合的抗景氣能力,例如 UMH 的可負擔住宅與 VNOM 的權利金模式,在通膨環境中相對具防禦性;二是負債結構與再融資壓力,高利率是否會在債務展期時顯著侵蝕未來獲利;三是管理層在資本配置上的策略,當估值回落時,是選擇保守降槓桿還是積極併購擴張,將深刻改變長期報酬軌跡。
總體而言,最新一輪財報與央行動向,已清楚傳達一個訊息:高利率周期不再是短暫插曲,而是重塑全球收益型資產版圖的結構性力量。對REIT與能源權益股而言,眼前的亮眼數字與高殖利率固然吸睛,但背後的利率風險、景氣下行與資本成本重估,更值得投資人細細拆解。接下來,若通膨降溫不如預期、央行維持高利率更久,市場將被迫重新思考:究竟該為眼前的高收益買單,還是為未來可能更深的修正保留彈性?這或許是當前所有收益型資產投資人,最需要面對的核心問題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





