



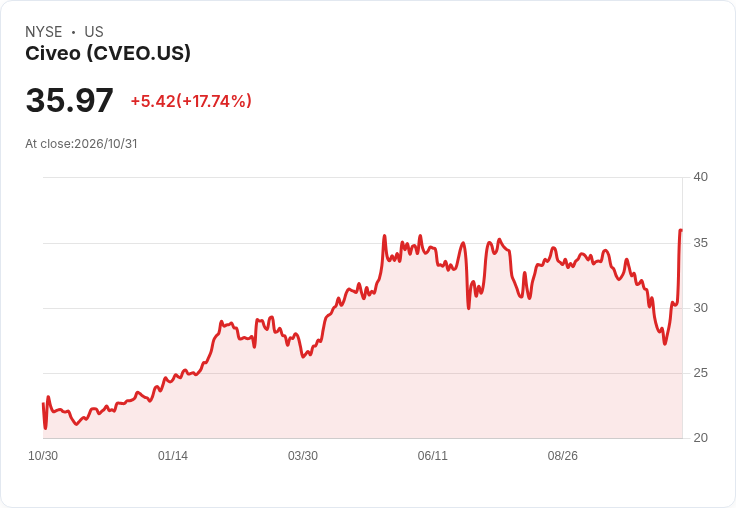
Civeo因加拿大需求轉強上修全年營收與調整後EBITDA指引,第三季營收193.1M美元、淨利5.2M美元,但澳洲受成本與權利金壓力仍存不確定性。
開場引人注目:Civeo(NYSE: CVEO)第三季業績與管理層展望雙雙走高,公司宣佈將2026年營收指引從675–700M美元上調到710–720M美元,調整後EBITDA從85–90M美元上修至89–92M美元,管理層將變動歸因於加拿大市場的實質合約落地與營運動能。

背景與核心資料:公司第三季總營收193.1M美元,年增13%;調整後EBITDA為30.1M美元,年增5%;單季淨利5.2M美元(每股攤薄收益0.50美元),優於前一年同期的淨損0.5M美元。澳洲單季營收129.5M美元、調整後EBITDA23.2M美元;整合式服務營收73.1M美元,美元計價成長11%。公司現金流改善,營運現金流26.4M美元;9月底可動用循環信貸額度126.9M美元,總債務217.5M美元、淨債務196M美元,淨槓桿比率約2.1倍。
加拿大成長動能:管理層表示,自第二季末以來已與多元客戶簽約部署約700間移動宿營房,這一合約群是本次指引上修的主要推手。這批約700間房將在2026年底至2027年第一季部署,但對2026年的營收貢獻「無顯著影響」,公司在第四季也會計入約100萬美元的就緒與動員費用。管理層並指出,加拿大市場談判重心從價格讓步轉為資產可得性,顯示供需緊繃。
投資與資本配置:Civeo同步將2026年資本支出預估由25–30M美元調升至30–35M美元,反映為支援新合約的動員與裝置部署。管理層在問答中強調,新增支出可在合約內回收,預期回收期少於一年,且公司整體可部署的既有宿營房安裝容量約6,000–7,000間,仍保有彈性。
澳洲面臨壓力但仍具韌性:儘管金屬煤價超過每噸250美元,管理層表示客戶行為受柴油、廣泛通膨與昆士蘭累進權利金制度影響,利潤空間被壓縮,使得高礦價並未立即推升入住率或支出。管理層稱澳洲並未失去市佔,但短期確實面臨成本驅動的「軟檔期」,反映在該區調整後EBITDA較去年微幅下滑。
對替代觀點的回應:部分分析師擔憂澳洲需求與資本支出的時點不確定性會抵銷加拿大利好;公司回應稱尚未失去合約或市場份額,且已簽訂的加拿大合約將在短期內推動動員,新增費用與投資都在管理可控範圍內。對於「高礦價應該帶動支出」的假設,管理層指出成本端(燃料、權利金)與通膨正抑制客戶在更高價格下的即時支出意願。
深入分析:本次上修呈現出明顯的地區分化—加拿大短期內由合約驅動加速,成為推升全年指引的主要來源;澳洲則呈現價格上揚但利潤無感的「反常」現象,短期內仍受成本結構與稅制影響。若公司能如期部署700間移動宿營並將整合式服務持續擴張至管理目標(包括朝AUD 5億年率的長期目標邁進),2027年前景可望更穩健;但若客戶最終投資決策(FID)延遲,或燃料與權利金持續走高,則可能壓抑利潤回升速度。
結論與展望:Civeo以加拿大合約帶動的實績支撐了上修指引,短中期看點包括移動宿營的部署進度、第四季加拿大動員費用的影響,以及澳洲市場是否能在成本壓力下恢復更高的入住率。投資人與市場應關注未來財報中移動床位實際營收貢獻、整合服務的持續成長,以及燃料與權利金等外生成本變動對利潤率的拖累。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





