貝克休斯完成將檢測事業Waygate以約14.5億美元現金售予Hexagon,藉此精簡組合、強化資產負債表並提升現金流穩定性。
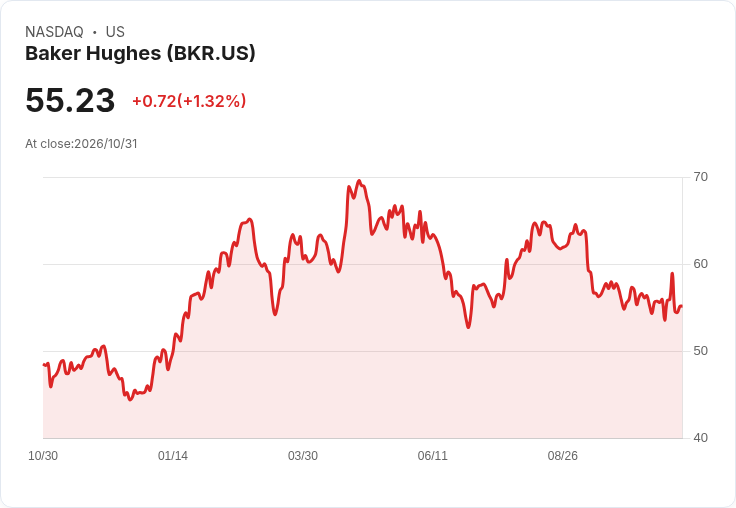
貝克休斯(Baker Hughes,NASDAQ: BKR)宣佈已完成將旗下Waygate Technologies以約14.5億美元現金出售給工業科技公司Hexagon的交易。此筆交易涵蓋Waygate的遠端視覺檢查、超音波、放射線與影像解決方案等產品組合,以及相關智慧財產、營運據點與人力資源。

開頭亮點:公司高層表示,此次出售是落實「聚焦核心、紀律性佈局」的策略一環,目的在於立即補強資產負債表並提升未來現金流的可預測性。
背景說明:Waygate Technologies長期提供非破壞檢測(NDT)與工業影像技術,客戶橫跨能源、製造與基礎設施等產業。對貝克休斯而言,Waygate屬於技術密集但與油氣服務核心業務在市場定位上有差異的資產;對Hexagon則為補強其工業檢測與數位化解決方案的戰略延伸,具有協同效益。
事實與細節:交易金額約為14.5億美元現金,買賣範圍包括Waygate的整體資產與智慧財產。公司宣告指出,這項出售將「強化盈餘與現金流的耐久度」,同時「進一步強化資產負債表」。此外,貝克休斯近期在企業層面亦推進其他重點專案,如Chart整合進度、IET(整合工程與技術)訂單目標超過500億美元的中期願景,以及Chart毛利在2028年下半年達到22%–23%的目標,並贏得像Eni Cronos等重要海底合約;這些均顯示公司正把資源投注回核心油氣服務與成長機會。
分析與評論:出售Waygate帶來的直接好處包括立刻增加流動性、降低槓桿風險與提升財務彈性,使公司在資本配置上能更專注於高回報的油氣服務與大型工程合約。從風險角度看,移出技術性檢測業務會減少產品線多元化,可能失去未來該領域技術成長的長期收益;但管理層顯然評估Hexagon能提供更合適的技術整合與規模化發展,而貝克休斯則能用出售所得加速在核心市場的投資或償還債務,提升整體股東價值。
駁斥替代觀點:部分評論者可能主張保留Waygate可作為公司技術差異化的一環,長期利於競爭力。然而,考量市場定位與資源有限的情況下,出售給專精工業數位化與檢測的Hexagon,不僅讓Waygate獲得更高成長的母體,也讓貝克休斯能以更明確的策略重整其油氣與工程服務事業版圖;兩方各取所需,具合理性。
結論與展望:此一交易短期將改善貝克休斯的資本結構與現金流展望,長期則取決於管理層如何運用資金(如償債、回購或再投資於高回報專案)及Chart整合與IET訂單實績的推進。投資人與市場應關注公司在下一季財報與電話會議中對資金用途、槓桿變化與未來現金流預測的具體說明;同時觀察Hexagon整合Waygate後在工業檢測市場的擴張速度與營運表現。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。